クレジットリスクスコアリングレポートとは、債券やその他の負債証券に対するデフォルト確率を数値化し、投資家や金融機関が信用リスクを評価するために作成される報告書である。
概要
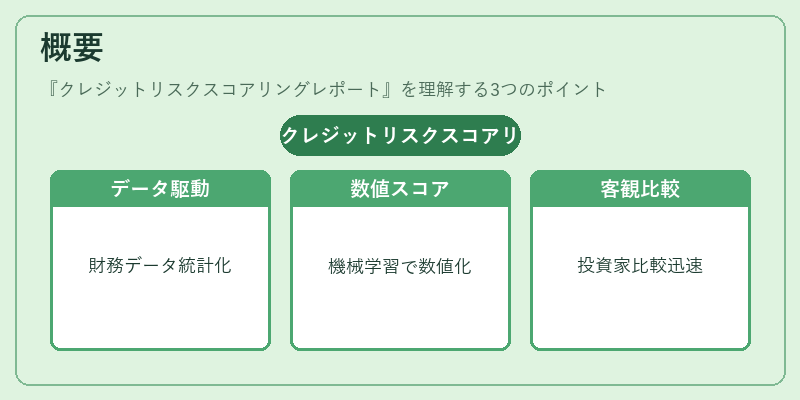
クレジットリスクスコアリングレポートは、従来の格付け機関による定性的評価(AAA から D までの文字等)と並行して発展した。情報技術の進化により、膨大な企業財務データや市場指標を統計的・機械学習モデルで処理し、信用リスクを数値ベースで定量化する手法が実用化された。これにより、投資家は同一発行体内でも異なる銘柄の相対評価を迅速かつ客観的に比較できるようになった。レポートは通常、スコア値とそれを構成する主要因子(財務比率、キャッシュフロー予測、マクロ経済変数等)の解説を含む。
役割と機能
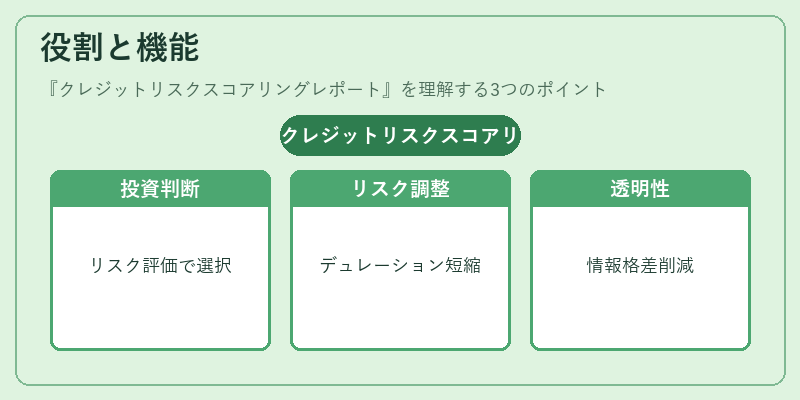
- 投資意思決定のサポート:クレジットスコアは債券購入・売却時にリスクプレミアムを算出する基礎となり、ポートフォリオ構築で重要な指標になる。
- デュレーション調整:信用リスクが高い銘柄はデュレーションが短くなる傾向があるため、スコア情報を用いて金利変動に対する感応度を評価できる。
- 規制遵守:バゼルIII等の資本規制では信用リスク重み付けを行う際に内部モデルや外部スコアが参照され、レポートはその入力データとして機能する。
- 市場透明性向上:投資家間で統一的な数値表現が共有されることで、市場全体の情報格差を縮小し、価格形成プロセスを効率化する。
特徴
| 要素 | 説明 |
|---|---|
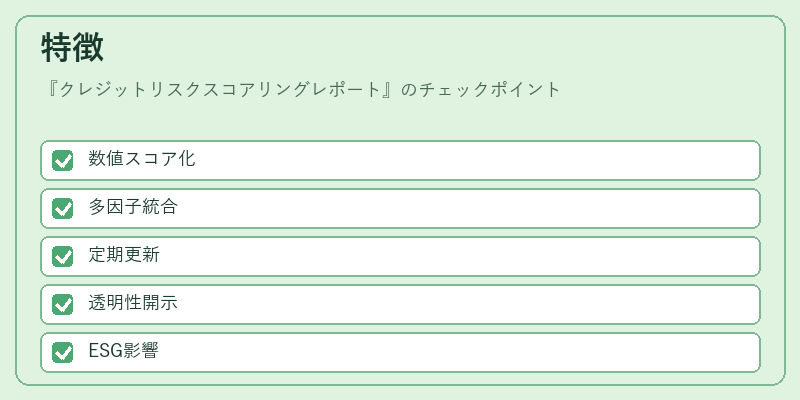
| 定量性 | 文字等級ではなく0〜100点などの数値で表現されるため、微細なリスク差異が可視化できる。 |
| 多因子構造 | 財務比率(負債比率・利息カバレッジ)、キャッシュフロー予測、業界特性、マクロ経済指標など複数の変数を統合。 |
| 更新頻度 | 企業四半期決算や市場データに応じて定期的に再計算されるため、リアルタイムリスク評価が可能。 |
| 透明性 | モデル構造と主要因子の重み付けを開示することで、ユーザーはスコアの根拠を検証できる。 |
| ESG統合 | 環境・社会・ガバナンス指標が信用リスクに与える影響を定量化し、投資判断への反映が進む。 |
従来の格付けは長期的な傾向や経営者評価を重視する一方で、スコアリングレポートは短期的・中期的な財務健全性に焦点を当てるため、投資家は目的に応じて使い分けが可能。
現在の位置づけ
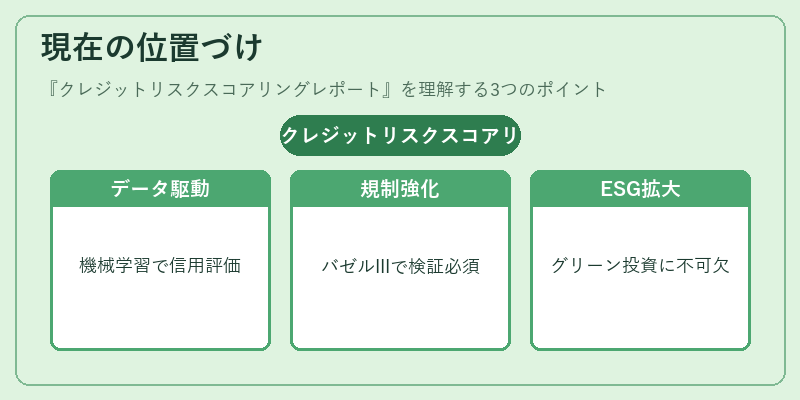
近年、機械学習やビッグデータ解析技術の進展により、クレジットリスクスコアリングレポートは投資管理プロセスの中核を担うようになっている。特に以下の点で重要性が高まっている。
- アルゴリズム取引との連携:高速取引システムはリアルタイムスコアを入力としてポジション調整を自動化しており、流動性と信用リスク管理を同時に最適化する。
- 規制の強化:バゼルIII以降、内部モデルの妥当性検証が義務付けられ、外部スコアはその補完データとして利用されるケースが増加。
- ESG投資の拡大:環境・社会的リスクを数値化したスコアは、グリーンボンドやサステナブルファイナンスにおいて不可欠な指標となっている。
- 市場多様化への対応:転換社債やカバードボンドなど複合的な構造を持つ証券に対しても、スコアリングモデルが適応され、投資家はリスクプレミアムを一貫して評価できる。
総じて、クレジットリスクスコアリングレポートは従来の格付けと並行しつつ、データ駆動型で柔軟な信用評価手段として金融市場に不可欠な存在となっている。
続きを読むには確認が必要です