配当所得控除とは、株式や投資信託等から受け取る配当金に対し課税対象となる所得を減額するための制度である。
目次
概要
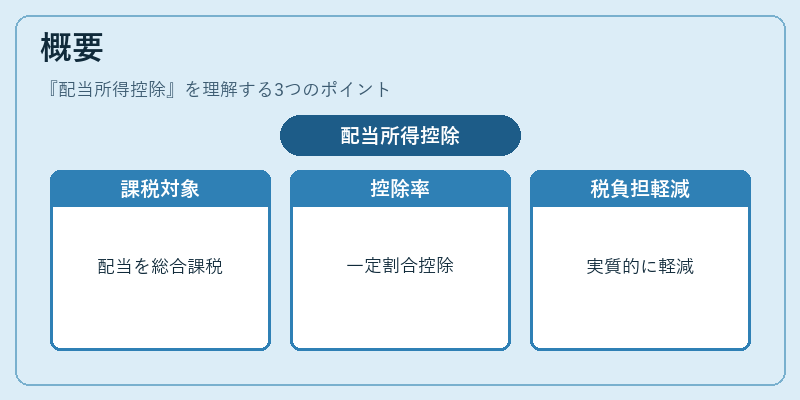
配当所得控除は、日本の所得税法上、総合課税(一般課税)において適用される特例措置である。株主が受け取った配当金をそのまま総合課税対象とする場合、一定割合を控除できることで、実質的な税負担を軽減する目的から設けられた。
役割と機能
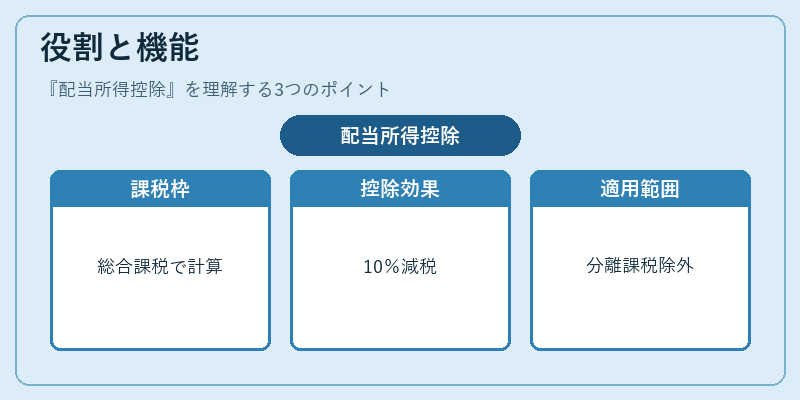
総合課税の枠内で計算される配当金は、所得全体に対して累進税率が適用されるため、税額が高くなることがある。配当所得控除を利用すると、受取配当金から約10%を控除し、課税対象となる金額を減らすことで、所得税・住民税の負担を抑える。
実務上は、確定申告時に「配当所得控除」の項目を入力し、総合課税で計算した所得金額から差し引く形になる。分離課税(源泉徴収のみ)ではこの控除は適用されないため、投資家は自らの税務戦略に応じて選択する必要がある。
特徴
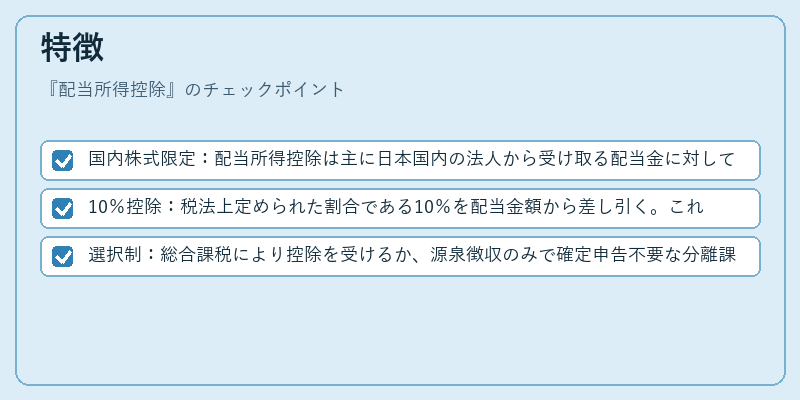
- 国内株式限定:配当所得控除は主に日本国内の法人から受け取る配当金に対して認められる。外国株式の場合、源泉徴収率や二重課税条約等で扱いが異なるため、同一控除は適用されない。
- 10%控除:税法上定められた割合である10%を配当金額から差し引く。これは他の損益通算や分離課税と併用できない点が特徴。
- 選択制:総合課税により控除を受けるか、源泉徴収のみで確定申告不要な分離課税を選ぶかは投資家の判断次第。
現在の位置づけ
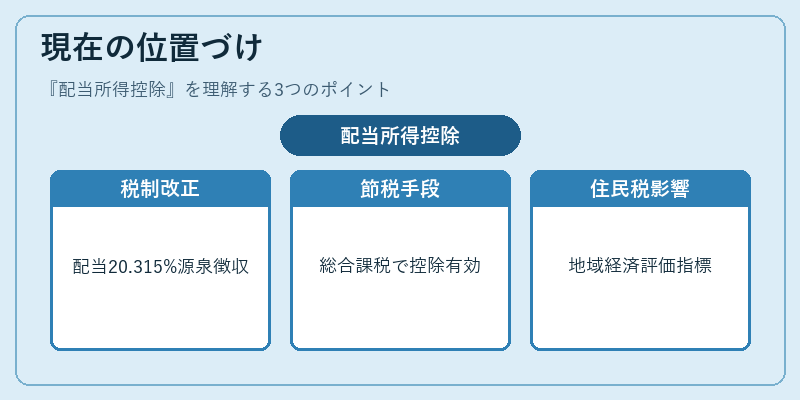
近年の税制改正では、配当金に対する特別分離課税率が20.315%(所得税15%+住民税5%+復興特別所得税0.315%)へ統一され、源泉徴収が義務付けられた。
しかし、総合課税を選択した投資家にとって配当所得控除は依然として有効な節税手段である。特にNISAやiDeCo等の非課税口座を利用していない個人投資家が、確定申告時に総合課税を選ぶケースでは、この控除を活用することで実質的な税負担を低減できる。
また、配当所得控除は地方自治体の住民税計算にも影響し、地域経済や投資環境の評価指標としても注目されている。
×
続きを読むには確認が必要です