配当所得の分離課税の税額控除とは、株式等から得られる配当金に対して適用される税制上の特別な控除である。
概要
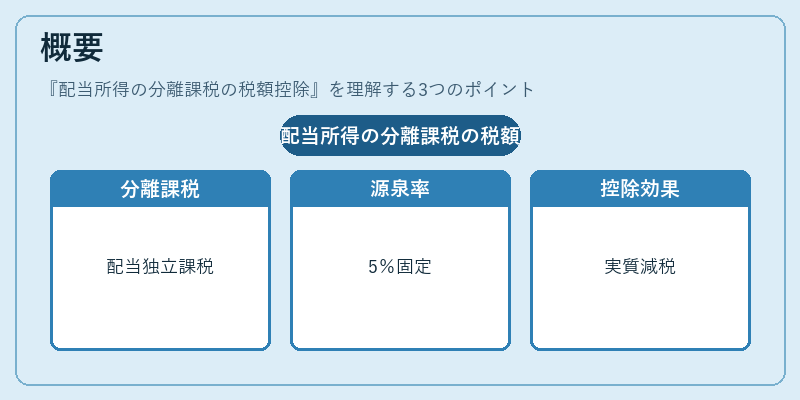
日本では、個人が受け取る配当金は「配当所得」として課税対象となり、通常の総合課税(給与・事業所得等と合わせて計算)とは別に「分離課税」方式で扱われる。分離課税は、配当所得を独立した課税単位として確定申告や源泉徴収で処理することで、他の所得との損益通算ができない点が特徴だ。この制度は、株式投資による利益と事業・給与などの所得を分離し、税負担を均衡させる目的から設計された。配当所得に対して源泉徴収される税率は5%(住民税込み)であるが、一定額までの控除を認めることで実質的な税率を低減する仕組みが導入されている。
役割と機能
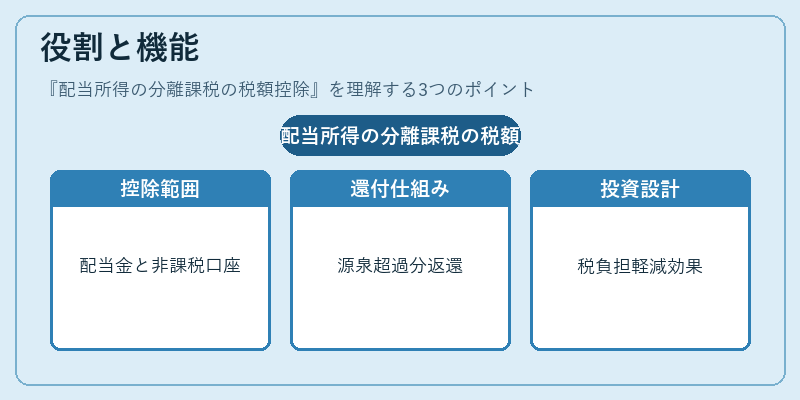
分離課税における税額控除は、配当金受取人が確定申告時に「配当所得の税額控除」を適用できる点で重要である。具体的には、年間配当金総額から一定額(約120万円)を差し引き、その残りに対して源泉徴収された5%を超える部分が還付される。これにより、投資家は実質的な税負担を軽減できる。また、NISAや新NISAなど非課税口座で得た配当についても同様の控除が適用されるため、個人投資家のポートフォリオ設計に影響を与える。分離課税は損益通算ができない点が制約となるが、税額控除はその分だけ負担軽減を実現する。
特徴
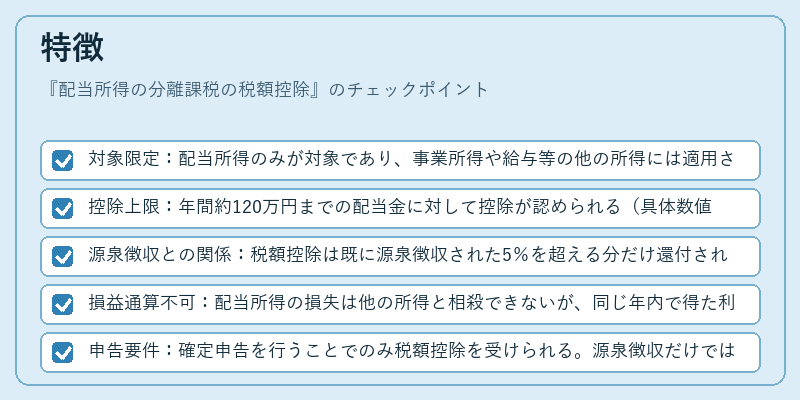
- 対象限定:配当所得のみが対象であり、事業所得や給与等の他の所得には適用されない。
- 控除上限:年間約120万円までの配当金に対して控除が認められる(具体数値は法改正時点で変更可能)。
- 源泉徴収との関係:税額控除は既に源泉徴収された5%を超える分だけ還付されるため、実質的な税率はさらに低くなる。
- 損益通算不可:配当所得の損失は他の所得と相殺できないが、同じ年内で得た利益に対しては控除が適用される。
- 申告要件:確定申告を行うことでのみ税額控除を受けられる。源泉徴収だけでは還付の対象外となる。
現在の位置づけ
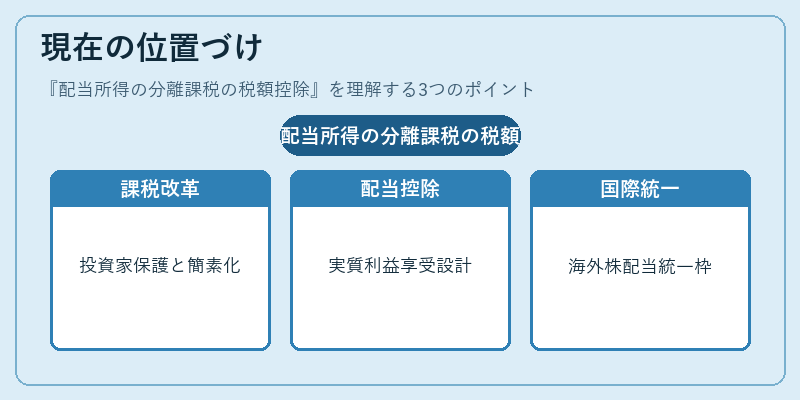
近年、投資家保護と税制簡素化を目的に分離課税制度は継続的に見直されている。配当所得の税額控除は、個人投資家が株式市場で得る利益をより実質的に享受できるよう設計された重要な要素として位置づけられる。特にNISAや新NISAの拡充と合わせて、非課税枠内外での配当収益の取り扱いが注目されている。また、国際的な税務協力の進展に伴い、海外株式からの配当にも同様の控除適用が検討されるケースも増加しており、今後は国内外で統一された税額控除枠を設ける動きが期待されている。
続きを読むには確認が必要です