デュレーションベースリスク評価とは、債券や固定利付証券の価格変動に対する金利感応度を定量化し、その結果からポートフォリオ全体の金利リスクを測定・管理する手法である。
主にマコーレー・デュレーションおよび修正デュレーション、コンベクシティを組み合わせて計算される。
目次
概要
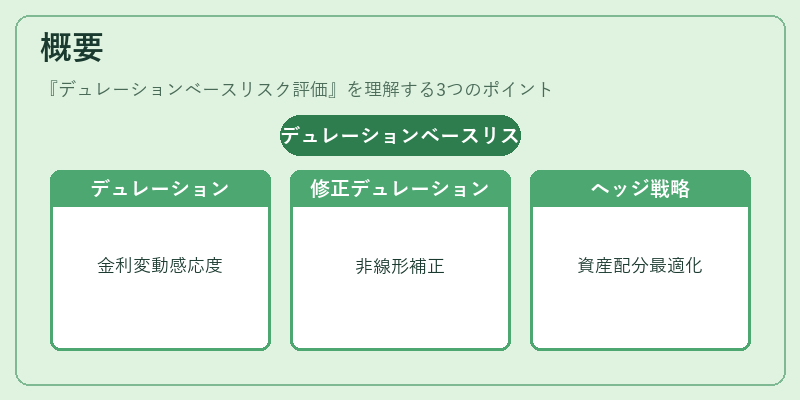
デュレーションは債券のキャッシュフロー時系列を重み付き平均した期間であり、金利が1%変動したときに価格が約何%変動するかを示す指標である。
修正デュレーションは実際の金利変動に対する感応度を反映し、コンベクシティは非線形性(金利変動による価格変化率)の補正を行う。
この組み合わせにより、投資家は金利上昇時の価値減少や金利低下時の価値増加を予測し、ヘッジ戦略や資産配分を最適化できる。
役割と機能
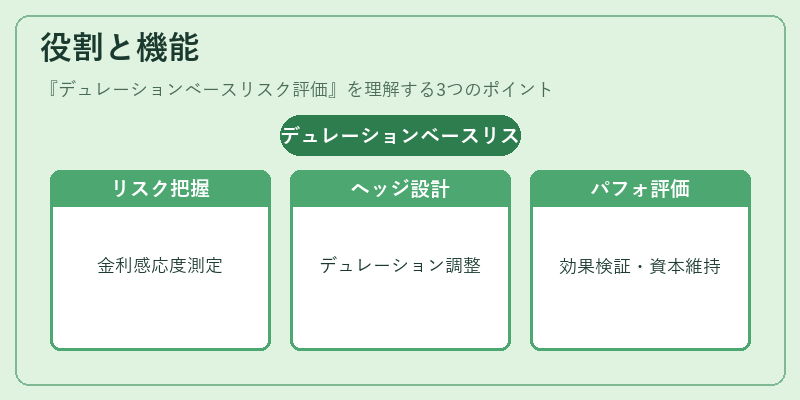
- リスク管理:ポートフォリオ全体のデュレーションを計算し、金利変動に対する総合的な感応度を把握。
- ヘッジ設計:先物・スワップ・CDSなどの派生商品でデュレーションマッチングを行い、金利リスクを低減。
- パフォーマンス評価:実際の価格変動と予測値との差異から、ヘッジ効果や管理手数料の妥当性を検証。
- 規制対応:金融機関は資本要件(e.g. バーゼル規制)に基づきデュレーションベースリスクを計上し、自己資本比率を維持。
特徴
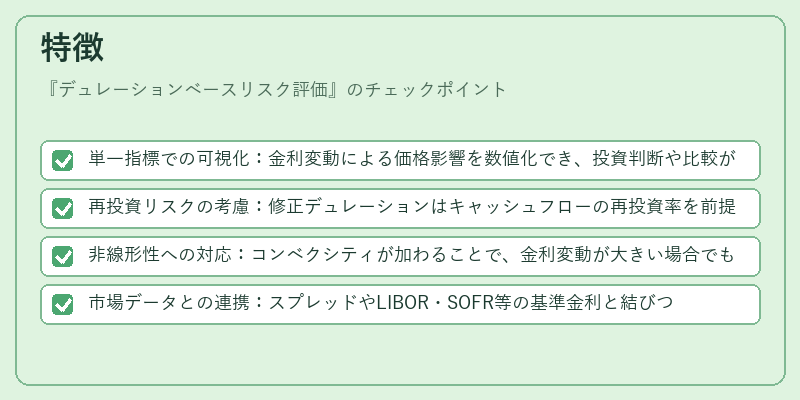
- 単一指標での可視化:金利変動による価格影響を数値化でき、投資判断や比較が容易。
- 再投資リスクの考慮:修正デュレーションはキャッシュフローの再投資率を前提に計算されるため、実務的な感応度を反映。
- 非線形性への対応:コンベクシティが加わることで、金利変動が大きい場合でも価格変化を正確に推定。
- 市場データとの連携:スプレッドやLIBOR・SOFR等の基準金利と結びつけて評価でき、現行金融環境に適応。
現在の位置づけ
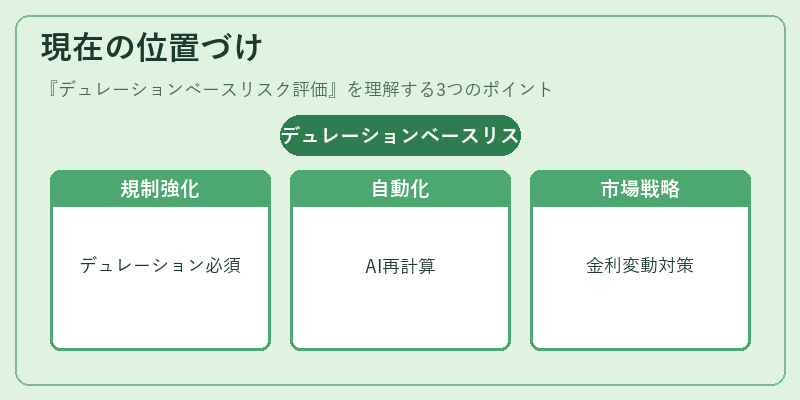
近年の低金利・極端な金利変動環境下で、デュレーションベースリスクは固定収益投資家にとって不可欠なツールとなっている。
- 規制強化:バーゼルIII以降、金利リスクを測定するための指標としてデュレーションが必須項目へ。
- テクノロジー統合:AIや機械学習により、リアルタイムでデュレーションとコンベクシティを再計算し、リスク管理プロセスを自動化。
- 多様な証券への適用:国債・社債・転換社債・カバードボンドなど、各種固定利付証券に対して個別デュレーションを算出し、ポートフォリオ全体のバランスを最適化。
- 市場動向:金利上昇局面ではデュレーション短縮が優先され、逆に金利低下時は長期化戦略が採用される傾向が見られる。
これらの要素から、デュレーションベースリスク評価は現代金融市場で主要なリスク測定手法として位置づけられ、投資家や機関投資家にとって不可欠な分析枠組みとなっている。
×
続きを読むには確認が必要です