インフレーションシナリオデュレーションとは、特定のインフレ推移を仮定した上で計算される債券価格変動に対する平均的な残存期間を示す指標である。
目次
概要
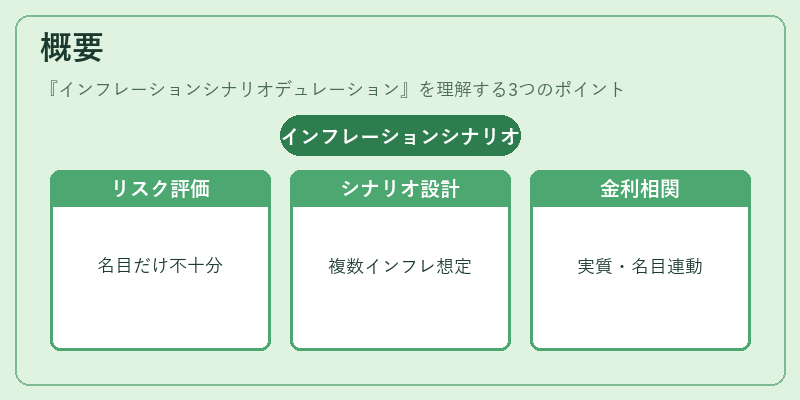
金利・インフレが同時に変動する市場環境では、名目デュレーションだけではリスク評価が不十分となる。インフレーションシナリオデュレーションは、将来のインフレ率を複数のシナリオ(低・中・高)で想定し、それぞれに対して債券キャッシュフローの現在価値重み付き平均残存期間を算出することで、インフレ変動への感応度を定量化する。
この手法は、インフレーション連動国債や社債、デリバティブのヘッジ設計において、名目金利と実質金利の相関構造を反映させるために開発された。
役割と機能
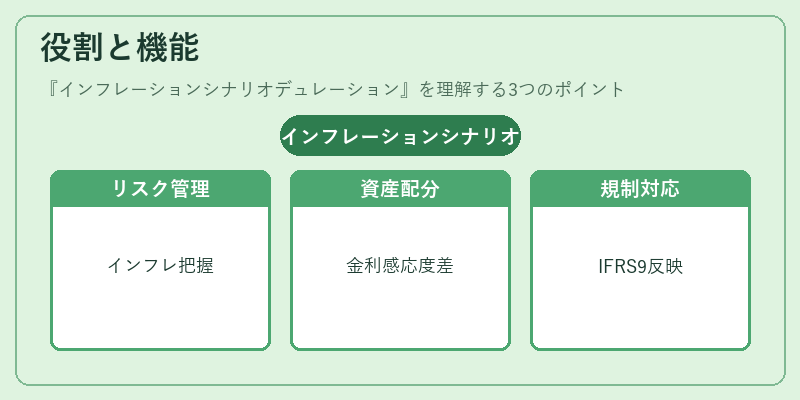
- リスク管理:ポートフォリオ全体のインフレリスクを把握し、ヘッジ戦略(例:インフレーションスワップ)の設計に活用する。
- 資産配分:名目デュレーションと比較して実質的な金利感応度が異なるため、金利・インフレ環境の変化を前提に資産クラス間で最適配置を決定できる。
- 規制対応:IFRS 9や国際基準により、期待されるインフレパスを反映したリスク測度が求められる場面で、内部統制の一部として採用される。
特徴
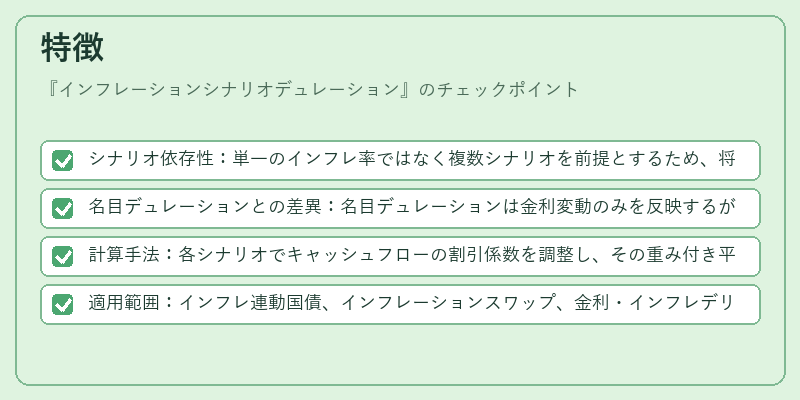
- シナリオ依存性:単一のインフレ率ではなく複数シナリオを前提とするため、将来予測の不確実性を定量化できる。
- 名目デュレーションとの差異:名目デュレーションは金利変動のみを反映するが、インフレシナリオデュレーションはインフレ率と金利の共変動を同時に評価する。
- 計算手法:各シナリオでキャッシュフローの割引係数を調整し、その重み付き平均残存期間を求める。
- 適用範囲:インフレ連動国債、インフレーションスワップ、金利・インフレデリバティブに限定されず、一般債券ポートフォリオにも応用可能。
現在の位置づけ
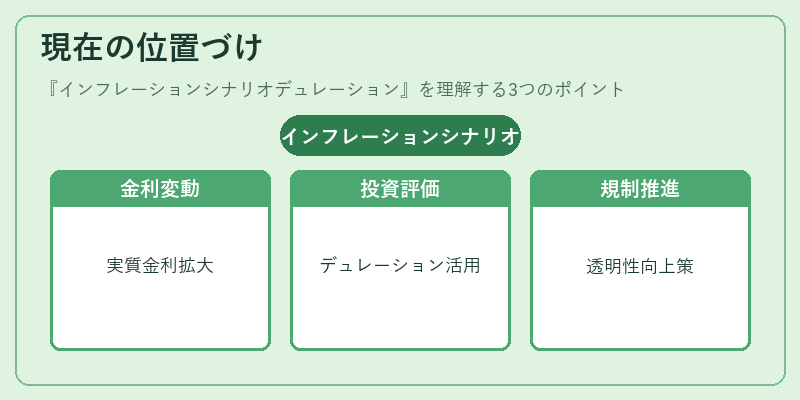
近年、実質金利の変動幅が拡大し、中央銀行の金融政策も多様化しているため、インフレシナリオデュレーションは投資家や機関投資家にとって不可欠な指標となっている。特に、長期国債や高利回り社債を保有するファンドでは、金利・インフレの相互作用を正確に評価し、リスクプレミアムを最適化するために活用される。また、規制当局はリスク測定の透明性向上を目的として、シナリオベースのデュレーション計算を推奨している。
×
続きを読むには確認が必要です