デュレーション感応度とは、金利変動に対する債券価格の変化率を示す指標である。
目次
概要
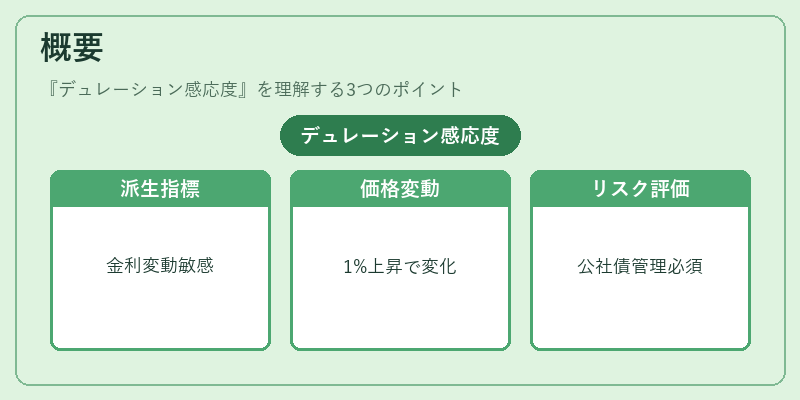
デュレーション感応度は、マコーレー・デュレーションから派生した概念であり、債券のキャッシュフロー時系列と金利に対する価格の感度を数値化する。金利が1%上昇するときの価格変動幅を予測できるため、投資家は市場リスクを定量的に評価しやすくなる。本指標は、債券ポートフォリオ全体の金利感応度を把握する手段として、特に公社債・企業債の価格管理に不可欠である。
役割と機能
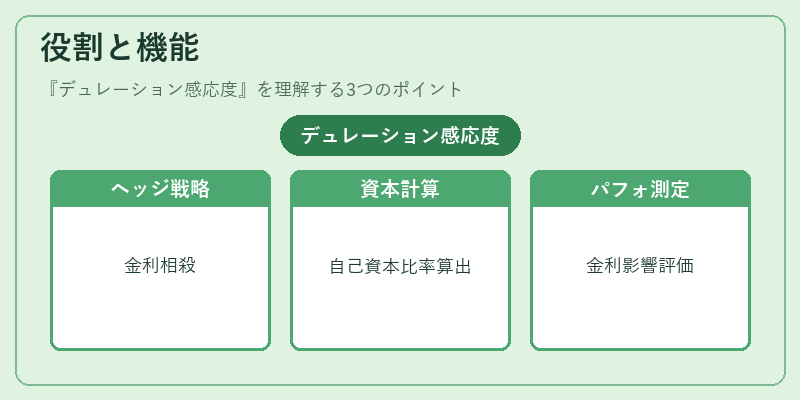
デュレーション感応度は、以下の場面で活用される。
1. ヘッジ戦略:金利変動リスクを相殺するために、デュレーションを合わせたポートフォリオ構築が行われる。
2. 資本要件計算:金融機関は、バリュー・アット・リスク(VaR)やストレステストでデュレーション感応度を入力し、規制上の自己資本比率を算出する。
3. パフォーマンス測定:ポートフォリオの実績が金利変動に対してどれほど影響を受けたかを評価する指標として使用される。
特徴
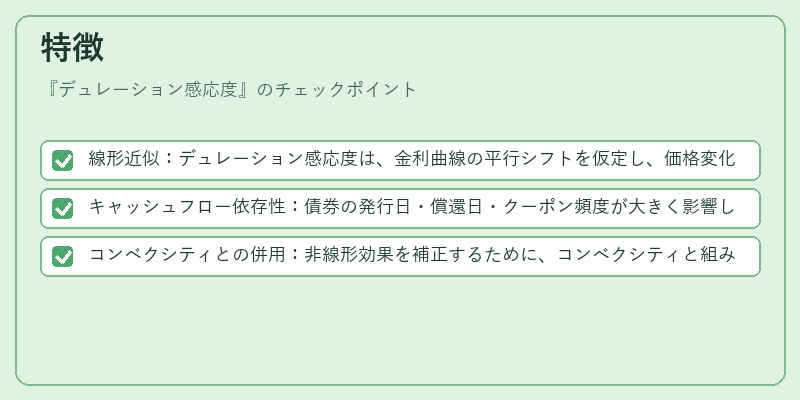
- 線形近似:デュレーション感応度は、金利曲線の平行シフトを仮定し、価格変化を一次関数で表す。
- キャッシュフロー依存性:債券の発行日・償還日・クーポン頻度が大きく影響し、同一金利環境下でも異なるデュレーション感応度になる。
- コンベクシティとの併用:非線形効果を補正するために、コンベクシティと組み合わせて使用されることが多い。
現在の位置づけ
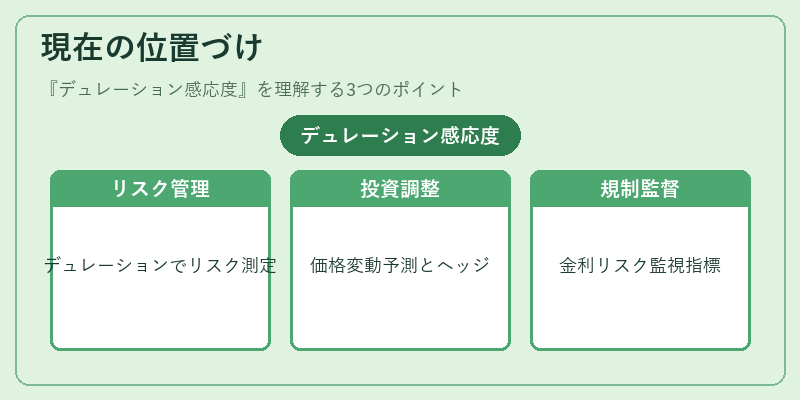
近年の金融市場では、デュレーション感応度はリスク管理フレームワークの中核的要素となっている。量的緩和政策による長期金利低下や金利スプレッドの拡大・縮小が頻繁に起こる環境下で、投資家はデュレーション感応度を用いてポートフォリオの価格変動を予測し、ヘッジ比率を調整している。さらに、国債・社債格付け機関や規制当局は、デュレーション感応度を含む金利リスク指標を監督指標として採用しており、金融システム全体の安定性維持に寄与している。
×
続きを読むには確認が必要です