バリアオプションバイナリツリーとは、バリアオプションの価格評価に用いられる二項木モデルである。
概要
バリアオプションは、基礎資産の価格があらかじめ設定されたバリア(上限・下限)を突破したかどうかで権利行使が決定されるデリバティブである。従来のブラック‑ショールズモデルでは連続時間に対する解析解が得られるが、バリア条件を正確に反映するためには離散的な時間ステップでの評価が必要である。バリアオプションバイナリツリーは、標準的な二項木(CRRモデル)を拡張し、各ノードにおいてバリアを超えたか否かを判定し、権利行使の有無を二項的に分岐させることで、バリアの影響を数値的に取り込む手法である。
このモデルは、バリアの位置が変動する「可変バリア」や、複数バリアを持つ「ダブルバリア」オプションにも適用でき、解析的に扱いにくい構造を数値的に解決するために開発された。
役割と機能
バリアオプションバイナリツリーは、以下のような場面で利用される。
- 価格評価:実務で頻繁に取引されるバリアオプションの理論価格を算出する際、金利・ボラティリティ・バリア位置を入力し、最終的なプレミアムを求める。
- ヘッジ設計:バリアの突破リスクをヘッジするために、デルタ・ガンマ・ベガなどのリスク指標を木構造上で計算し、動的ヘッジ戦略を立案。
- リスク管理:VaRやストレステストにおいて、バリア条件が満たされる確率をシミュレーションし、ポートフォリオ全体のリスク評価に組み込む。
- 商品設計:新規バリアオプションの設計時に、バリアレベルや有効期間の組み合わせが価格に与える影響を事前に検証。
特徴
- 離散時間での正確なバリア判定:連続時間モデルでは扱いにくいバリア突破を、各ステップで明確に判定できる。
- 二項分岐の単純さ:各ノードでの計算が二項的に分かれるため、実装が容易で計算時間が短縮される。
- 柔軟なバリア構造対応:単一バリア、ダブルバリア、可変バリアなど、複数のバリア設定を同一木構造内で扱える。
- リスク指標の一括算出:デルタ・ガンマ・ベガなどのヘッジ係数を木上で同時に算出でき、ヘッジ戦略の最適化に有用。
- シミュレーションとの併用:木構造をベースにモンテカルロシミュレーションを組み合わせることで、より現実的な確率分布を反映できる。
現在の位置づけ
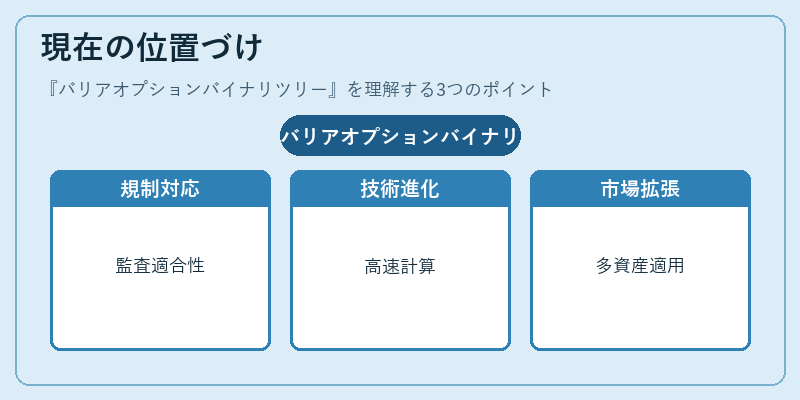
近年、金融市場におけるデリバティブ取引の複雑化に伴い、バリアオプションの需要は増大している。バリアオプションバイナリツリーは、特に規制強化やリスク管理の厳格化の中で、透明性と再現性の高い価格評価手法として重視されている。
- 規制対応:金融庁や各国の金融監督機関が要求するリスク測定基準に対し、木構造を用いた数値的評価は、計算過程を明示できるため、監査や報告に適合しやすい。
- 技術進化:GPUや並列計算技術の発展により、木構造のノード数を増やしても高速に計算できるようになり、より高精度な評価が実現。
- 市場拡張:バリアオプションは、株式・指数・通貨・金利スワップなど多様な基礎資産に適用可能であり、バリアオプションバイナリツリーはそれら全てに共通して利用できる汎用性を持つ。
- 教育・研究:金融工学のカリキュラムや研究論文において、バリアオプションの数値解析手法として標準的に引用され、理論と実務の橋渡し役を果たしている。
バリアオプションバイナリツリーは、バリアオプションの価格評価とリスク管理に不可欠なツールであり、今後も金融市場の変化に応じて進化を続けることが期待される。
続きを読むには確認が必要です