価値上限と割引付きSAFEとは、スタートアップ投資において投資家が将来の株式転換時に適用される評価上限(キャップ)と割引率を設定できる安全保障型エクイティファイナンス契約である。
目次
概要
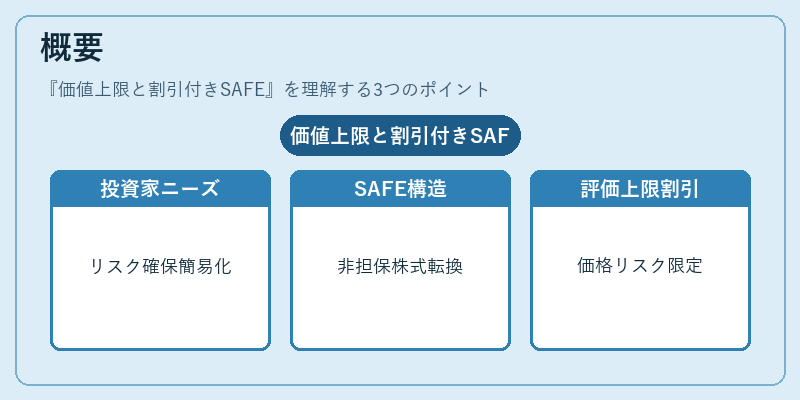
シードラウンドやプレマネー・ポストマネーファイナンスにおいて、投資家はリスクプレミアムを確保しつつ創業者側の評価交渉を簡易化したいというニーズが高まった。そこで登場したSAFE(Simple Agreement for Future Equity)は、負債ではなく株式転換を前提とする非担保証券である。価値上限と割引付きSAFEは、この基本構造に対し「評価上限」と「割引率」を併設した形態であり、投資家が将来の価格設定リスクを限定できる点が特徴だ。
役割と機能
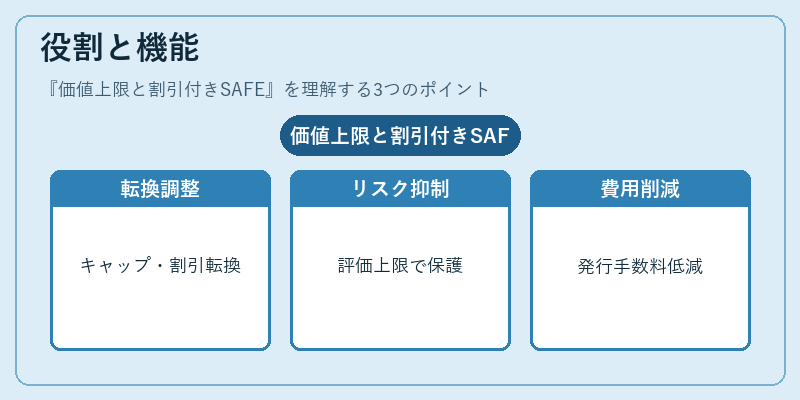
- 転換時価値調整:次回株式公開(Series A等)において、事前に定めたキャップ価格または割引率で株式へ転換される。
- リスク分散:評価上限が設定されているため、将来の高い価値評価によって投資家が不当に低い株式を取得するリスクを抑制できる。
- 費用最小化:従来の転換社債に比べ法務コストや発行手数料が低く、スタートアップ側の負担軽減につながる。
特徴
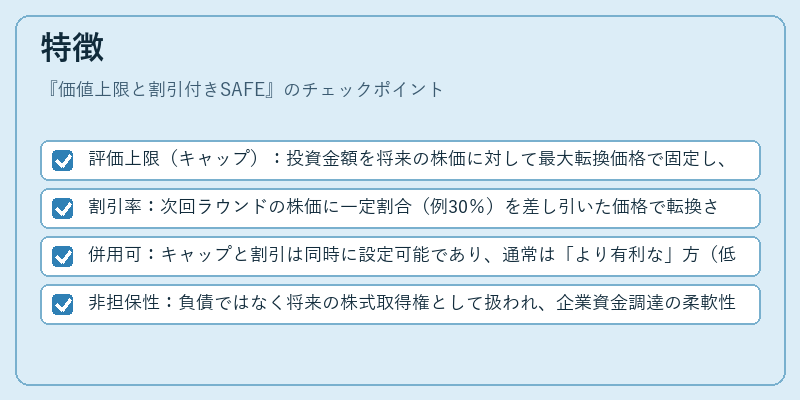
- 評価上限(キャップ):投資金額を将来の株価に対して最大転換価格で固定し、過度な希薄化を防ぐ。
- 割引率:次回ラウンドの株価に一定割合(例30%)を差し引いた価格で転換されるため、投資家は早期リスクプレミアムを享受できる。
- 併用可:キャップと割引は同時に設定可能であり、通常は「より有利な」方(低い株価)が適用される。
- 非担保性:負債ではなく将来の株式取得権として扱われ、企業資金調達の柔軟性を高める。
現在の位置づけ
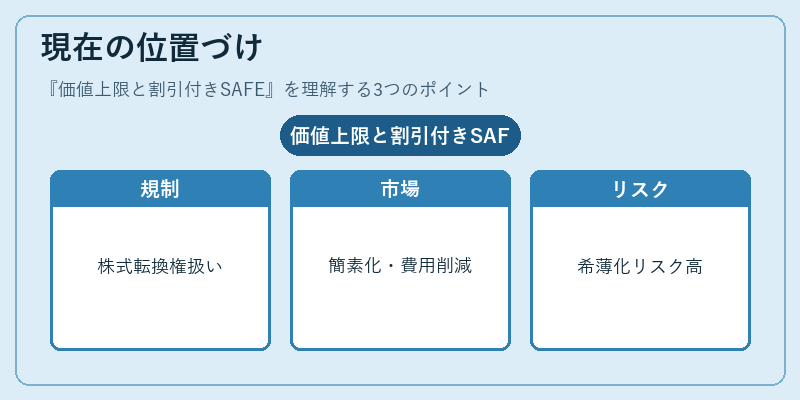
近年のスタートアップ投資環境において、価値上限と割引付きSAFEはシードラウンドで最も採用頻度が高い金融ツールの一つとなっている。
- 規制面:証券取引法上は株式転換権として扱われるため、投資家保護を目的とした開示義務や報告要件が適用されることが多い。
- 市場動向:VCファンドの一部では、契約書面の簡素化と費用削減を重視してSAFE採用を推進。一方で、法的安定性を求める投資家は依然として転換社債や可変金利付きノートを選好するケースもある。
- リスク管理:評価上限が設定されない単純なSAFEは希薄化リスクが高く、近年ではキャップと割引の併設が標準的な構成となっている。
価値上限と割引付きSAFEは、スタートアップに対して迅速かつコスト効率の高い資金調達手段を提供しつつ、投資家側には将来の株式評価リスクを限定するメカニズムとして重要な役割を果たしている。
×
続きを読むには確認が必要です