内部モデルアプローチとは、金融機関が自己のリスク管理に用いる統計・数理モデルを基に資本要件を算定する手法である。
目次
概要
内部モデルアプローチは、バーゼル合意の枠組み内で導入された。従来の標準化アプローチでは不十分と判断されたリスク測定精度向上を目的に、金融機関が独自に開発・検証した信用リスクモデル(IRB)や市場リスクモデル(MVA)、運用リスク評価(ORSA)を適用できるようになった。これにより、市場環境の変化に柔軟に対応し、資本配分の最適化が図られる。
役割と機能
内部モデルアプローチは、金融機関の最低資本要件算定を行う際に使用される。信用リスクでは個別債務者のデフォルト確率・回収率を推定し、市場リスクではVaRやストレスシナリオを計算する。運用リスク評価は、内部統制とリスク管理体制を総合的に検証する。これらは監督当局の承認を受けて実施され、資本効率化とリスク可視化を両立させる。
特徴
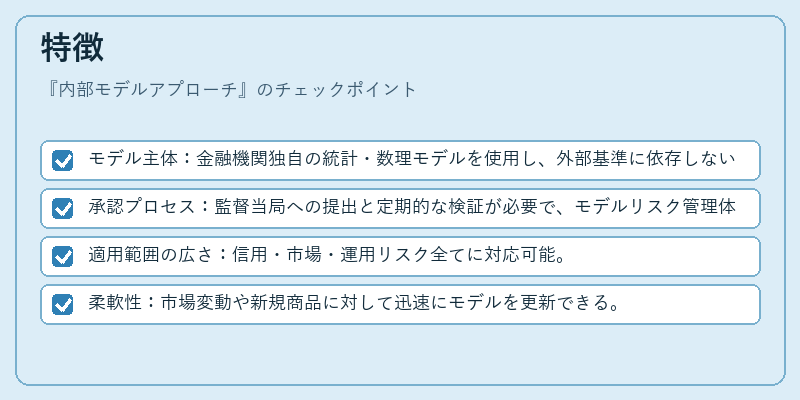
- モデル主体:金融機関独自の統計・数理モデルを使用し、外部基準に依存しない。
- 承認プロセス:監督当局への提出と定期的な検証が必要で、モデルリスク管理体制が必須。
- 適用範囲の広さ:信用・市場・運用リスク全てに対応可能。
- 柔軟性:市場変動や新規商品に対して迅速にモデルを更新できる。
現在の位置づけ
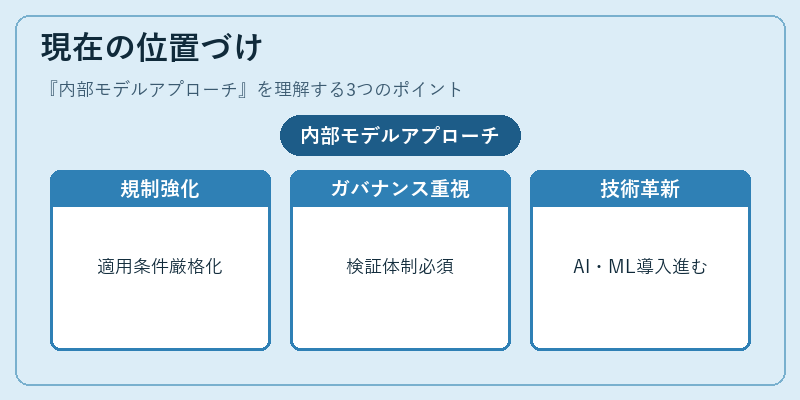
近年、バーゼルIVで内部モデルアプローチの適用条件が厳格化され、モデル検証・ガバナンスの重要性が増した。金融庁やFSBは「モデルリスク管理指針」を公開し、透明性と説明責任を求めている。大手銀行ではAI・機械学習を組み込んだ次世代内部モデルへの移行が進む一方、中小地銀・信金等は資本負担の増大に直面しており、標準化アプローチとの併用が検討されている。
×
続きを読むには確認が必要です