投資信託投資家税控除対象構成とは、投資信託に対する投資家が受けられる税制上の優遇措置を適用できる構成要素や条件を示す枠組みである。
概要
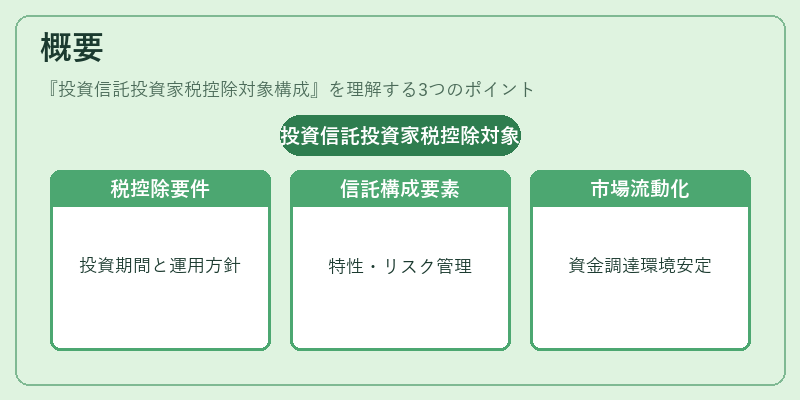
日本では、投資信託を通じて不動産へ投資する際に、所得税・住民税の軽減を目的とした制度が整備されている。これらは主にREIT(Real‑Estate Investment Trust)や私募REITなど、不動産関連投資信託に対して適用される。制度設計の背景には、国内不動産市場への流動性供給と長期的な資金調達環境の安定化が挙げられる。税控除対象構成は、そのような優遇措置を受けるために必要となる投資信託の特性や運用方針、保有期間などを明確化し、投資家と規制当局との間で透明性を担保する役割を果たす。
役割と機能
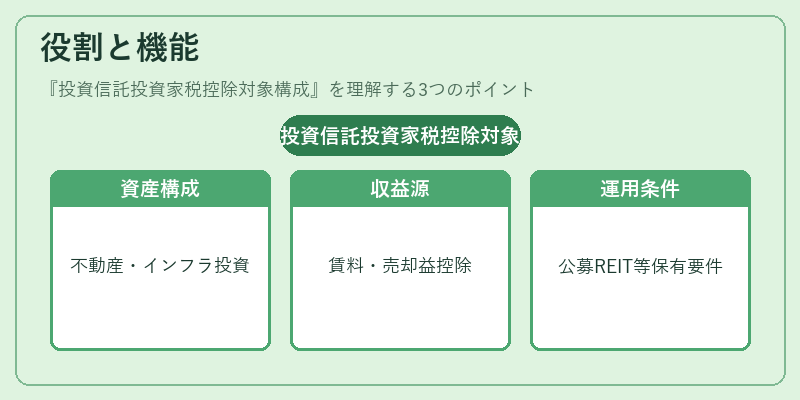
税控除対象構成は、以下のような要素から構成される。
1. 資産分類:不動産(住宅・商業用)やインフラに投資しているか。
2. 収益源:賃料収入(NOI)や売却益、サブリース契約からの収益等。
3. 運用形態:公募REIT・私募REIT・JREITインデックス連動型など。
4. 保有期間:一定以上の長期保有が求められる場合もある。
投資家は、これらの構成要素を満たす投資信託に対して、所得税・住民税の控除や非課税措置を受けることができる。具体的には、配当金に対する源泉徴収税率の軽減や、売却益の一部を非課税とする制度がある。また、投資信託内で発生した原状回復費用や媒介契約手数料なども控除対象となるケースが存在し、実際のキャップレートや建ぺい率・容積率等の不動産評価指標に基づく収益性の向上と連動している。
特徴
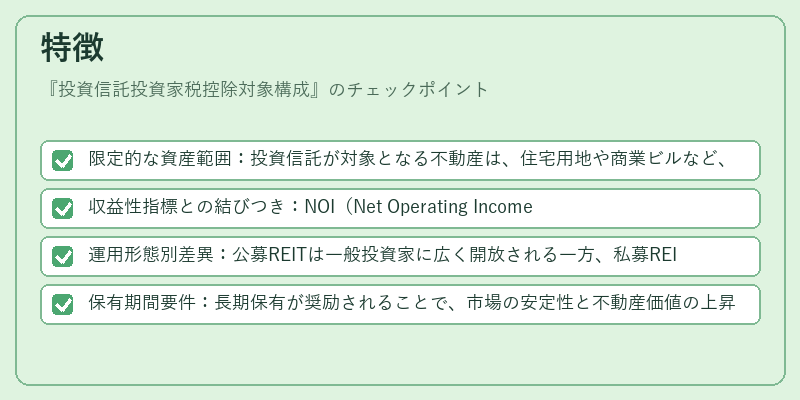
- 限定的な資産範囲:投資信託が対象となる不動産は、住宅用地や商業ビルなど、特定の用途に制限される。
- 収益性指標との結びつき:NOI(Net Operating Income)やキャップレートが高いほど税控除の適用範囲が拡大する傾向がある。
- 運用形態別差異:公募REITは一般投資家に広く開放される一方、私募REITは限定された投資家層を対象とし、税控除の適用条件も厳格化されている。
- 保有期間要件:長期保有が奨励されることで、市場の安定性と不動産価値の上昇に寄与する。
これらの特徴は、一般的な投資信託税制(株式・債券等)とは明確に区別され、REIT特有のリスク・リターンプロファイルを反映している。
現在の位置づけ
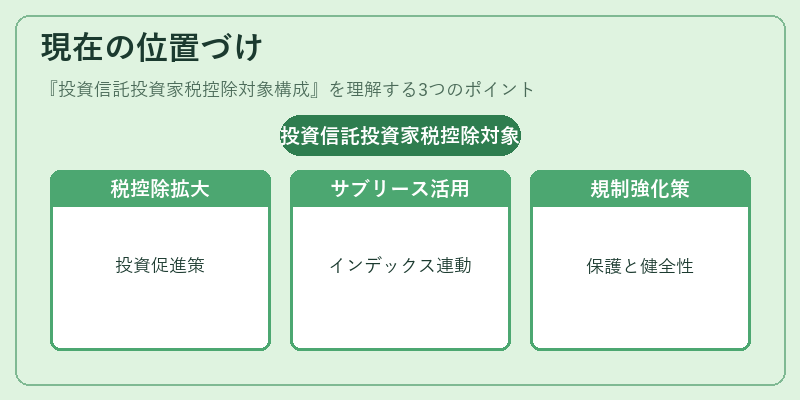
近年、日本政府は不動産市場への投資拡大を促進するため、税控除対象構成の適用範囲を拡充しつつある。特に、JREITインデックス連動型ファンドやサブリース契約を活用した収益モデルは、税制優遇と相乗効果を生み出している。また、建ぺい率・容積率の調整による開発可能性が高まる地域での投資信託設立が増加し、税控除対象構成に新たな要件が追加されつつある。規制当局は、原状回復費用や媒介契約手数料など非実質的コストを含めた総合評価を行い、投資家保護と市場の健全性確保を両立させる方向へ進んでいる。
続きを読むには確認が必要です