モバイルPOSデバイスとは、携帯電話やタブレットなどのモバイル端末に組み込まれた小型の決済機器であり、クレジットカード・デビットカード・電子マネー等を非接触または磁気ストライプで読み取り、即時に決済処理を行う装置である。
概要
モバイルPOS(mPOS)は、従来の固定型POS端末と比べて設置コストや運用負担が大幅に低減される点が特徴である。スマートフォンやタブレットにUSB・Bluetooth・Wi‑Fi等の接続インタフェースを備えたカードリーダーを組み合わせ、クラウドベースの決済ゲートウェイへデータを送信することで、店舗外でも即時決済が可能となる。
この仕組みは、オープンバンキングやPSD2の進展に伴い、API経由で銀行口座情報と連携し、リアルタイムに資金移動を行うフレームワークへ統合されつつある。mPOSは小規模事業者や個人事業主が低コストでデジタル決済インフラを構築できる点から、フィンテック市場の拡大に貢献している。
役割と機能
- 即時決済処理:カードリーダーは磁気ストライプ・EMVトークナイゼーション・非接触NFC等をサポートし、決済情報を暗号化した上でクラウドゲートウェイへ送信。
- API連携:mPOSのSDKやREST APIは銀行・決済サービスプロバイダと統合され、KYC/AMLチェックを自動化できる。
- データ分析:取引履歴をクラウドに蓄積し、売上レポートや顧客行動解析へ活用可能。
- チャージバック対応:カード会社のルールに従い、返金・争議処理を自動化するワークフローが組み込まれる。
- セキュリティコンプライアンス:PCI DSSレベル2/3を満たす暗号化通信とトークナイゼーションによりカード情報の漏洩リスクを低減。
mPOSは、QRコード決済やeウォレットとの併用が一般化している現代では、複数チャネルで統一された決済体験を提供するためのハブとして機能する。特に組込型金融(Embedded Finance)領域では、サービスプロバイダが自社アプリ内にmPOS機能を埋め込み、顧客へ即時融資やリワードポイント付与を実現している。
特徴
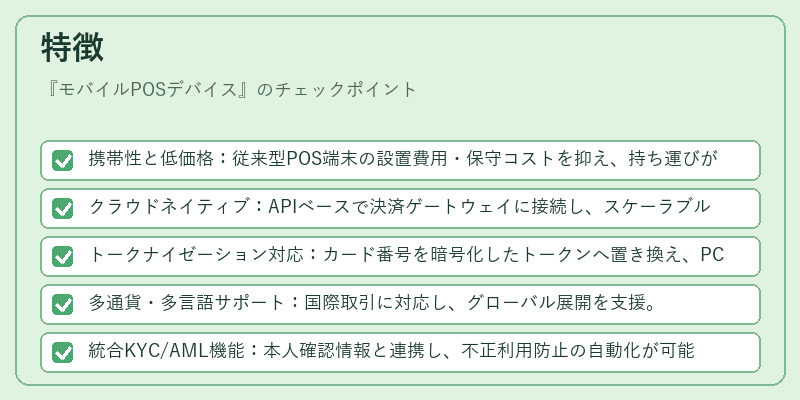
- 携帯性と低価格:従来型POS端末の設置費用・保守コストを抑え、持ち運びが容易。
- クラウドネイティブ:APIベースで決済ゲートウェイに接続し、スケーラブルな処理能力を実現。
- トークナイゼーション対応:カード番号を暗号化したトークンへ置き換え、PCI DSSの要件を満たす。
- 多通貨・多言語サポート:国際取引に対応し、グローバル展開を支援。
- 統合KYC/AML機能:本人確認情報と連携し、不正利用防止の自動化が可能。
上記特徴は、従来型POSと比較して「モバイル性」「クラウド統合」「セキュリティ強化」の三軸で差別化される点に起因する。特にトークナイゼーションとAPI連携の組み合わせが、PSD2やオープンバンキング環境下での金融サービス拡張を可能にしている。
現在の位置づけ
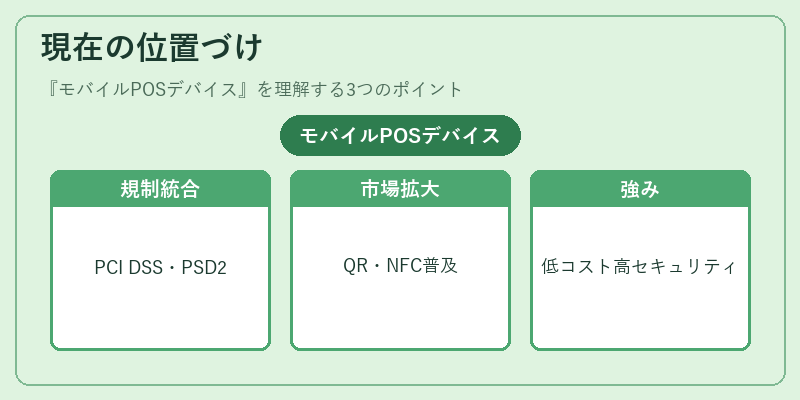
近年、デジタル決済市場はモバイルファーストへ移行しつつあり、mPOSはその中核技術として位置付けられている。オープンバンキングAPIやBaaSプラットフォームとの統合により、金融機関が非銀行業者へも決済インフラを提供できるようになった。
規制面では、PCI DSSのレベル2/3対応とともに、PSD2下でのデータアクセス権限管理やKYC/AML要件への適合が求められる。多くの国・地域でmPOSに対する法的枠組みが整備され、正式な決済手段として認知度を高めている。
市場動向としては、QRコード決済や非接触NFCの普及と並行し、マルチチャネル統合型mPOSソリューションへの需要が拡大している。また、組込型金融サービスにおいては、eウォレット機能を備えたmPOSが顧客ロイヤルティ向上やデータ収集の一環として採用されるケースが増加。
総じて、モバイルPOSデバイスは、低コスト・高セキュリティ・API連携という強みで、フィンテックエコシステムに不可欠な決済インフラとなっている。
続きを読むには確認が必要です