ウォレットAPI統合とは、デジタルウォレット機能を外部アプリケーションやサービスに組み込むためのAPIベースのインフラストラクチャである。
概要
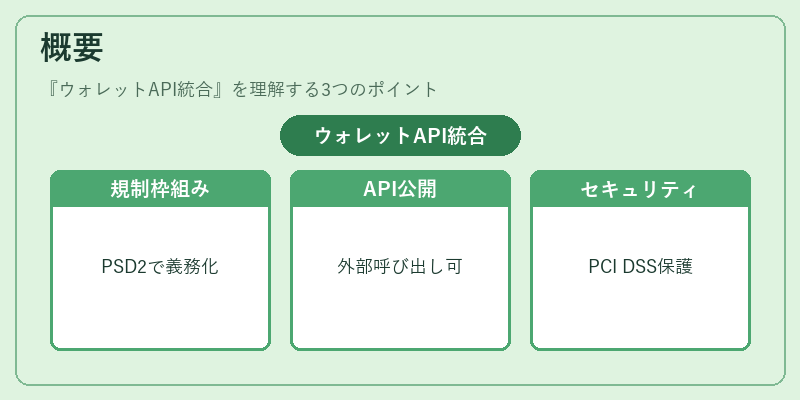
ウォレットAPI統合は、オープンバンキングやPSD2などの規制枠組みに基づき、金融機関が提供するデジタル資産管理・決済サービスを第三者開発者へ公開する仕組みである。従来は専用アプリ内に限定されていたウォレット機能を、外部のモバイル決済やeコマースプラットフォームが呼び出せるようにすることで、エンドユーザーにシームレスな支払体験を提供できる。API化されたインターフェイスは、認証・承認(OAuth 2.0等)とトランザクション処理を統一的に管理し、金融機関のセキュリティ基準(PCI DSS, トークナイゼーションなど)を満たすよう設計されている。
役割と機能
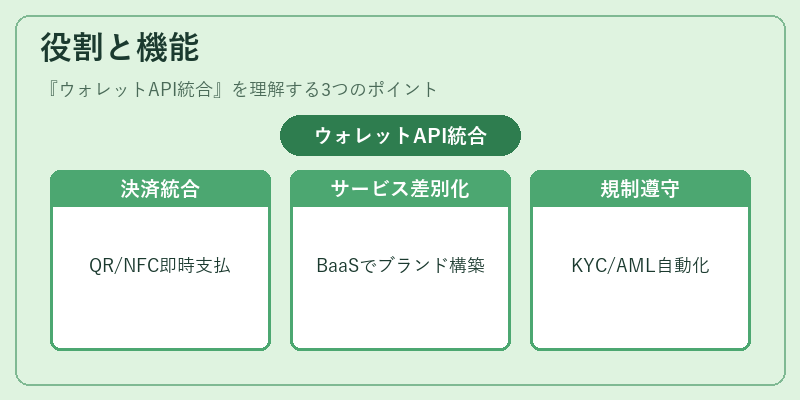
ウォレットAPIは以下の場面で活用される。
- モバイル決済統合:QRコードやNFCを利用した即時支払に、外部アプリからウォレット残高照会・チャージが可能になる。
- BaaS(Banking as a Service)提供:スタートアップは自社ブランドでウォレット機能を実装し、金融サービスを差別化できる。
- KYC/AMLプロセスの自動化:API経由で本人確認情報や取引履歴を取得し、規制遵守を効率化する。
- トークナイゼーションと3D Secure:カード番号など機微データは暗号化トークンで置き換えられ、決済時のセキュリティが強化される。
特徴
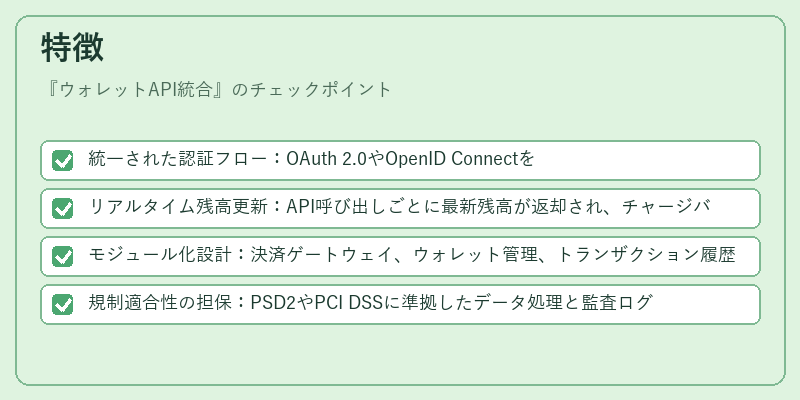
- 統一された認証フロー:OAuth 2.0やOpenID Connectを採用し、ユーザーは一度のログインで複数サービスにアクセスできる。
- リアルタイム残高更新:API呼び出しごとに最新残高が返却され、チャージバックリスクを低減する。
- モジュール化設計:決済ゲートウェイ、ウォレット管理、トランザクション履歴取得など機能が独立しているため、必要なサービスだけを組み込むことができる。
- 規制適合性の担保:PSD2やPCI DSSに準拠したデータ処理と監査ログ管理が標準装備されている。
現在の位置づけ
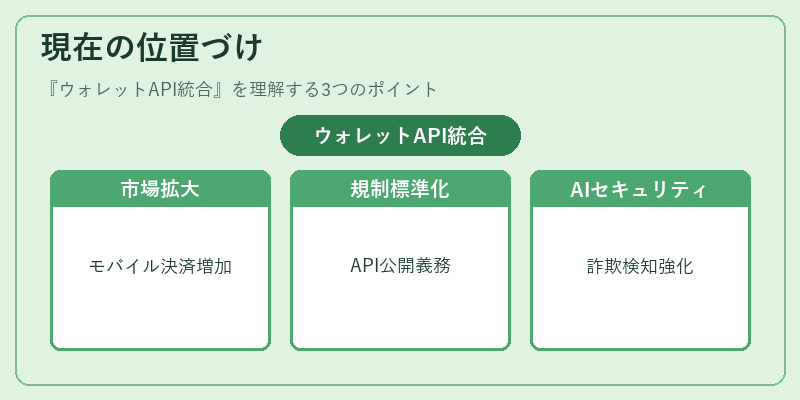
近年、モバイル決済市場の急速な拡大とともにウォレットAPI統合は金融テクノロジーの中核を成す要素となっている。特にBaaSプロバイダーやフィンテックスタートアップが自社ブランドでウォレットサービスを提供するケースが増え、エコシステム全体の競争力を高めている。また、欧州連合のPSD2やアメリカのOpen Banking規制により、金融機関はAPI公開を義務付けられたため、統一的なインターフェイス設計が標準化されつつある。今後はAIによる取引リスク評価やリアルタイム詐欺検知といった高度なセキュリティ機能の追加が期待され、ウォレットAPI統合はデジタル資産管理の中心的インフラとしてさらに位置づけられる見通しである。
続きを読むには確認が必要です