繰越欠損金繰越可能期間とは、企業が当期の損失を翌期以降に持ち越し、将来の所得と相殺できる期間を指す。
目次
概要
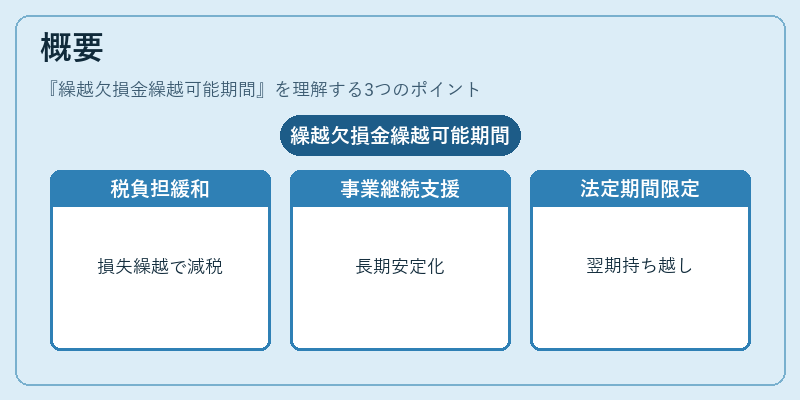
企業が事業活動で発生した損失を税務上の所得と相殺する仕組みは、税負担の公平性と資金調達の円滑化を目的としている。損失の繰越は、法人税法により認められ、一定期間内に限って翌期以降に持ち越すことができる。これにより、事業の立ち上げ期や経済的ショック時に税負担を緩和し、長期的な事業継続を支援する。
役割と機能
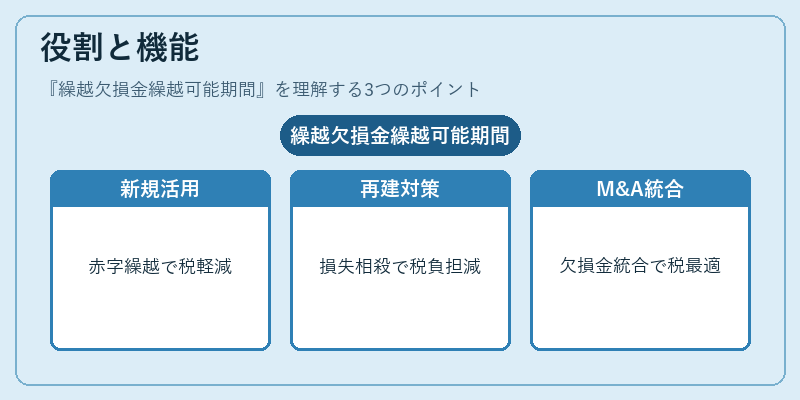
繰越欠損金は、以下のような場面で活用される。
- 新規事業の立ち上げ:初年度の赤字を翌年以降に繰り越し、利益が出た際に税金を軽減。
- 経営再建:業績悪化期に発生した損失を将来の黒字と相殺し、税金の負担を減らす。
- M&A後の統合:買収先企業の欠損金を統合後に活用し、税務上の利益を最適化。
- 税務計画:将来の利益予測と合わせて、繰越欠損金の利用時期を調整し、税負担の最小化を図る。
特徴
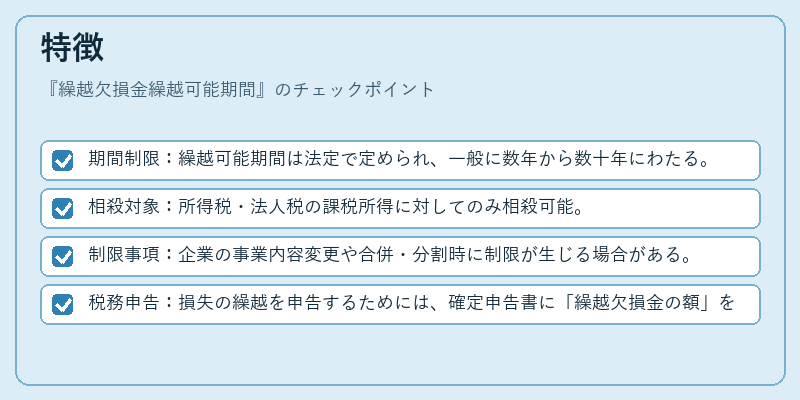
- 期間制限:繰越可能期間は法定で定められ、一般に数年から数十年にわたる。
- 相殺対象:所得税・法人税の課税所得に対してのみ相殺可能。
- 制限事項:企業の事業内容変更や合併・分割時に制限が生じる場合がある。
- 税務申告:損失の繰越を申告するためには、確定申告書に「繰越欠損金の額」を記載し、税務署へ提出。
具体的な違い
| 繰越欠損金 | 退職所得控除 | NISA | |
|---|---|---|---|
| 目的 | 税負担の緩和 | 退職時の税金軽減 | 投資利益の非課税化 |
| 期間 | 法定期間内 | 退職時のみ | 5年(新NISAでは10年) |
| 対象 | 企業所得 | 個人退職所得 | 投資所得 |
現在の位置づけ
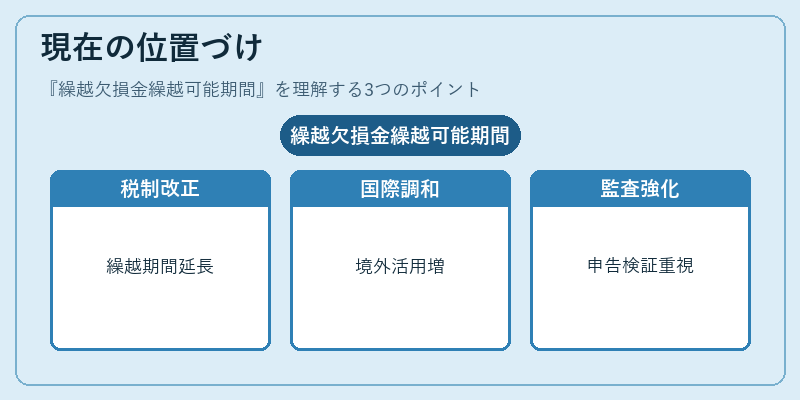
近年、企業の競争環境が激化する中で、繰越欠損金は財務戦略の重要な要素となっている。税制改正により、繰越期間の延長や相殺対象の拡大が検討されるケースが増加。さらに、国際的な税務調和の進展に伴い、企業は国境を越えた事業展開時においても、繰越欠損金を活用した税務最適化を図る傾向が強まっている。税務署は、損失の適正な繰越を確保するために、申告内容の検証や監査を強化している。
×
続きを読むには確認が必要です