株式転換権行使条件とは、投資家が持つコンバーチブル証券やSAFE等の転換性金融商品を株式に変換する際に満たすべき事前定義された要件である。
概要
スタートアップの資金調達では、初期段階で投資家と創業者がリスク・報酬を調整するために、コンバーチブルノートやSAFE(Simple Agreement for Future Equity)などの転換性証券が用いられる。これらは株式への直接的な出資ではなく、将来のファイナンスラウンドで株式へ自動または選択的に転換される仕組みを備えている。株式転換権行使条件は、その転換が実現するための「いつ」「どのような価格で」行われるかを定め、投資家と企業双方のインセンティブを整合させる重要な枠組みとなっている。
役割と機能
株式転換権行使条件は次のように機能する。
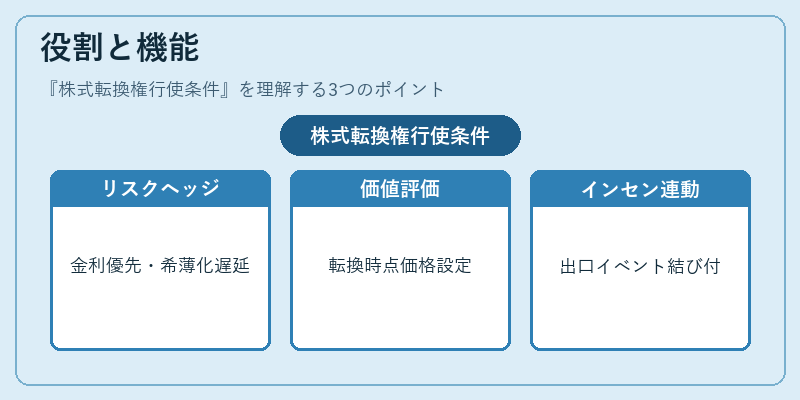
- リスクヘッジ:投資家は初期段階で高い金利や優先権を得る一方、企業は株式発行による希薄化を遅延させられる。
- 価値評価のタイミング決定:転換時点のバリュエーションが事前に設定されることで、将来の資金調達ラウンドでの価格交渉を簡素化する。
- インセンティブ連動:企業の成長や上場・M&Aなどの出口イベントが転換条件と結びつくため、投資家は企業価値向上に対して直接的な利益を得る。
実務では「バリュエーションキャップ」「ディスカウント率」「満期日」等が組み合わされ、特定のファイナンスラウンド(通常はシリーズAやB)で自動転換するか、投資家が選択して転換できるよう設計される。
特徴
- 価格決定メカニズム:
- バリュエーションキャップ:転換時の株価を上限に設定し、企業価値が急騰した場合でも投資家保護。
- ディスカウント率:次回ラウンド価格から一定割合割引して転換することで早期投資リスクを補償。
- 時間的制約:満期日までに転換が行われない場合、利息付きで返済されるか、株式への強制転換が発生するケースもある。
- オプション性 vs 強制性:投資家の選択権(任意転換)と企業側の義務(自動転換)のバランスは、契約条項で細かく規定される。
- アンチ・ダイリューション保護:転換前に発行済株式数が増加した場合、転換価格を調整するメカニズム(フルラウンドアンチ・ダイリューション)が組み込まれることもある。
現在の位置づけ
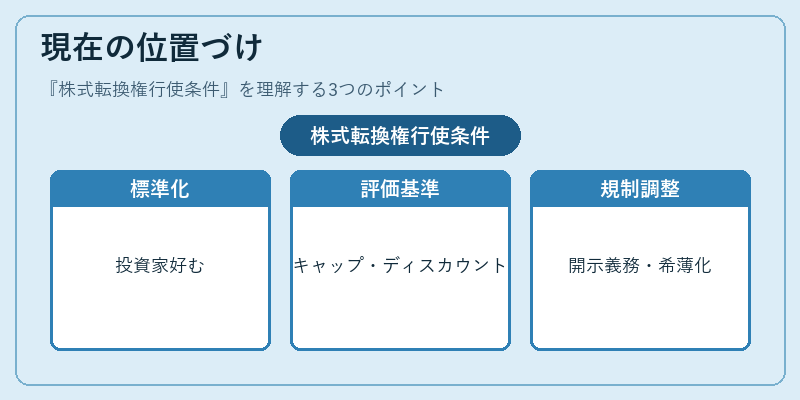
近年、ベンチャーキャピタルやエンジェル投資家は、資金調達の迅速化とデューデリジェンスコスト削減を目的にコンバーチブル証券を好む傾向が強まっている。特にシードラウンドではSAFEが主流となり、転換権行使条件はスタンダード化されつつある。一方で、シリーズA以降の投資では企業価値評価が重要視されるため、バリュエーションキャップやディスカウント率を組み合わせた複合的な条件設定が一般的となっている。規制面では、証券取引法上の開示義務と投資家保護規定に準拠しつつ、スタートアップ向けの税優遇措置や公募制度との整合性を図る必要がある。また、IPO前のリストラクチャリング時には転換権行使条件がキャップテーブル上で重要な調整要素となり、株主構成と希薄化計算に直接影響する。総じて、株式転換樍権行使条件はスタートアップ資金調達の基盤技術として不可欠であり、今後も市場慣行の進化とともにその設計・運用が深化していく見込みである。
続きを読むには確認が必要です