金融商品取引業者適正開示書作成指針とは、金融商品取引業者が顧客に対して適切に情報を開示するための文書作成に関する指針である。
概要
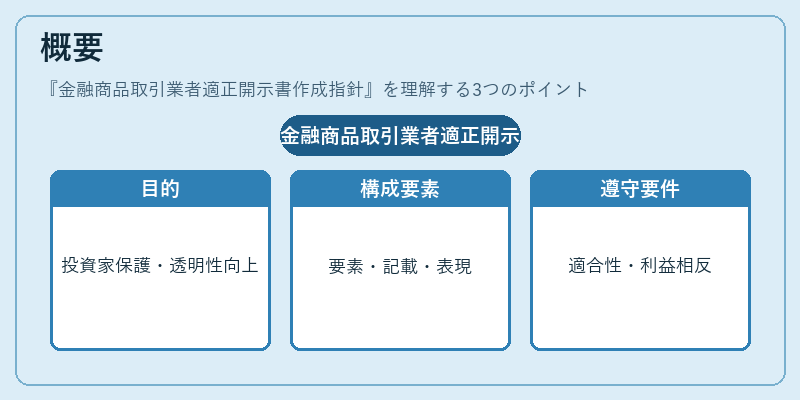
金融商品取引業者適正開示書作成指針は、金融庁が定める規制枠組みの中で策定された。金融商品取引業者が提供する投資商品やサービスに関する重要情報を、顧客が理解しやすい形で提示することを目的とした。指針は、適正開示書の構成要素、記載内容、表現方法などを詳細に示し、投資家保護と市場の透明性向上を図る。金融商品取引業者は、適正開示書を作成する際にこの指針を遵守することで、適合性原則や利益相反の管理に関する要件を満たすことが求められる。
役割と機能
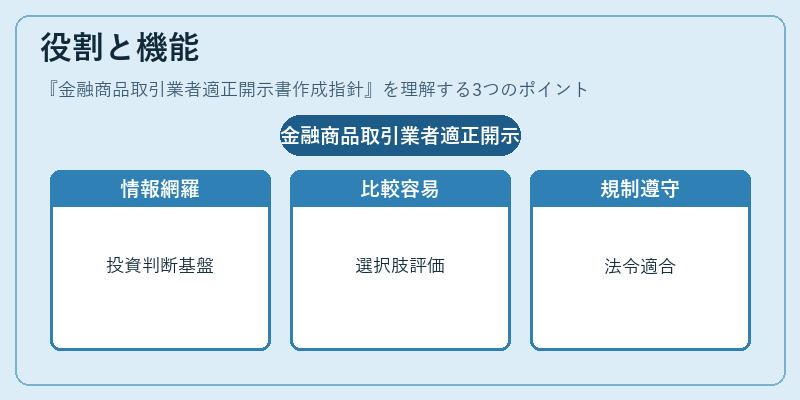
適正開示書は、投資家がリスクとリターンを正確に把握し、意思決定を行うための基盤となる。指針に従って作成された開示書は、以下の機能を果たす。
- 情報の完全性:投資対象の特性、リスク要因、手数料構造、流動性情報などを網羅的に提示。
- 比較可能性:同一商品群内での比較を容易にし、投資家が選択肢を評価できるようにする。
- 規制遵守:適合性原則や利益相反に関する規制を満たすための具体的手続きが示される。
- 市場の安定化:情報の不備や誤解を防ぎ、投資家の信頼を維持することで市場全体の安定に寄与する。
特徴
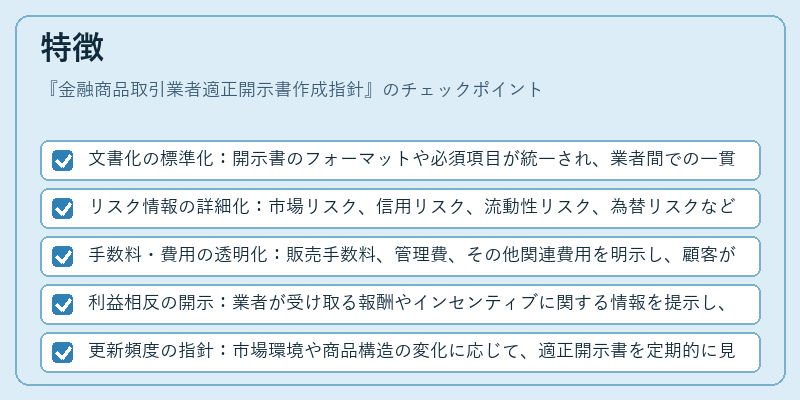
- 文書化の標準化:開示書のフォーマットや必須項目が統一され、業者間での一貫性が確保される。
- リスク情報の詳細化:市場リスク、信用リスク、流動性リスク、為替リスクなど、投資対象ごとにリスクを分類し、具体的に説明する。
- 手数料・費用の透明化:販売手数料、管理費、その他関連費用を明示し、顧客が総費用を把握できるようにする。
- 利益相反の開示:業者が受け取る報酬やインセンティブに関する情報を提示し、投資家が判断材料を得られるようにする。
- 更新頻度の指針:市場環境や商品構造の変化に応じて、適正開示書を定期的に見直す必要性が示される。
現在の位置づけ
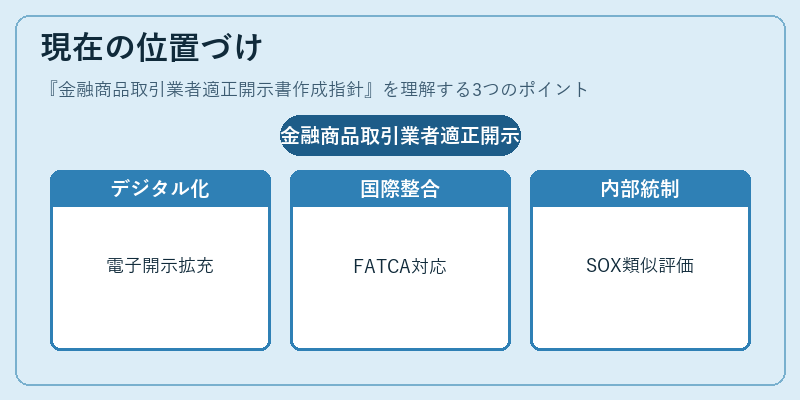
金融商品取引業者適正開示書作成指針は、金融庁の監督下で継続的に改訂されている。近年の動向として、デジタル化の進展に伴い、電子開示書のフォーマットや配信手段が拡充されている。さらに、国際的な情報開示基準や税務遵守要件(例:FATCA)との整合性を図るため、開示書の内容に国際的な要素を組み込むケースが増えている。
規制面では、適正開示書の作成・管理に関する内部統制の強化が求められ、SOX法に類似した内部統制評価が導入される動きも見られる。金融市場の透明性と投資家保護を両立させるため、業界全体で指針の遵守が重要視されている。
続きを読むには確認が必要です