減価償却算定とは、固定資産の取得費用を耐用年数にわたり配分し、税務上または会計上の費用として認識する方法である。
目次
概要
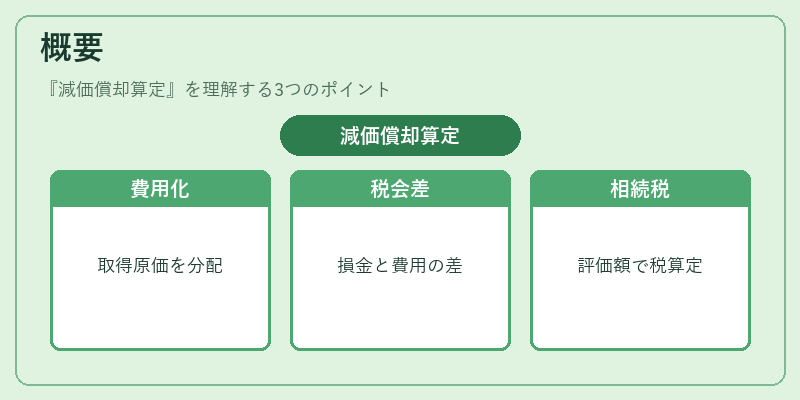
減価償却算定は、企業や個人事業主が保有する有形固定資産(建物・機械装置・車両等)の取得原価を、その使用可能期間に応じて費用化する手続きである。税務上の損金計上と会計上の費用配分は別個に定められており、国税庁が示す「減価償却資産等の取得原価及び耐用年数表」に基づくことが一般的である。退職・相続・事業承継の場面では、被相続人や事業承継者が保有する固定資産を評価し、相続税計算や贈与税申告に必要な減価償却額を算定することが求められる。
役割と機能
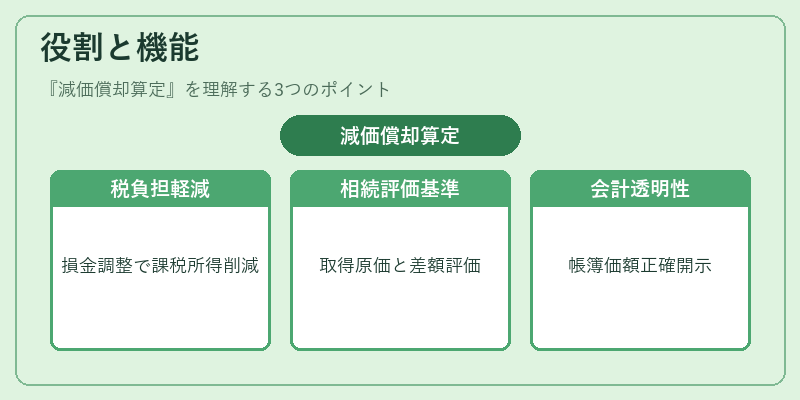
- 税務上の損金調整:減価償却費は所得税・法人税等の課税所得から控除できるため、税負担の軽減に直結する。
- 相続税評価の基礎:固定資産の時価を算定する際、取得原価と減価償却累計額との差額が評価対象となり、相続税の課税価格を決定する重要指標となる。
- 事業承継税制の適用判断:一定の条件下で「特別贈与」や「株式承継」に伴う減価償却額が調整対象になるため、承継計画に組み込む必要がある。
- 会計報告の透明性確保:財務諸表上で固定資産の帳簿価額を正しく反映させることで、投資家や金融機関への情報開示品質を維持する。
特徴
- 耐用年数の決定は公的基準に依存:国税庁が公布する耐用年数表に従うため、業種・資産種類ごとに統一されたルールが存在する。
- 法定償却率の多様性:定額法(直線法)や定率法など複数の計算方法が認められ、税務上は原則として定率法を採用するケースが多い。
- 相続時評価との連動性:取得原価と減価償却累計額の差額は「正味取得価格」として相続税評価に直接影響し、贈与税申告でも同様の算定基準が適用される。
- 会計基準との乖離:日本の企業会計では、税務上の減価償却と財務諸表上の減価償却は異なる場合があり、調整仕訳を必要とする。
現在の位置づけ
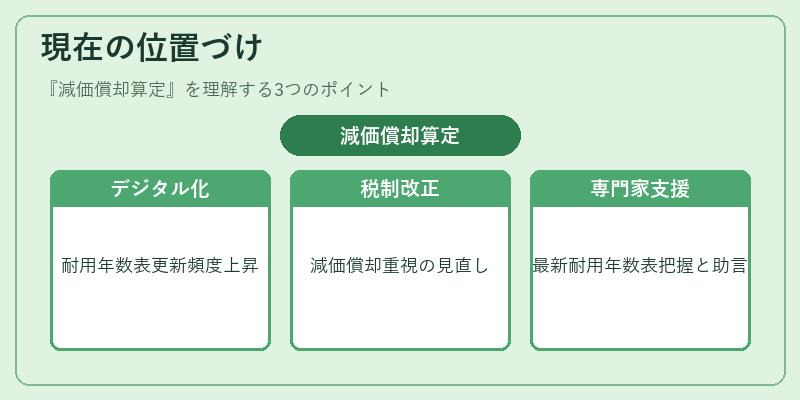
近年、デジタル化や環境配慮型資産(再生可能エネルギー設備等)の増加に伴い、耐用年数表の更新頻度が高まっている。相続税法改正では、固定資産の評価方法が見直され、減価償却算定の重要性が一層強調されている。また、事業承継税制においては、減価償却費を適切に計上することで、贈与税・相続税の軽減措置を最大限活用できるケースが増加している。金融機関や税理士は、最新の耐用年数表と会計基準の変更点を把握し、クライアントへの適切な助言を行うことが求められている。
×
続きを読むには確認が必要です