住宅ローン担保証券のコンベクシティとは、金利変動に対する価格感応度の曲線性を示す指標である。
概要
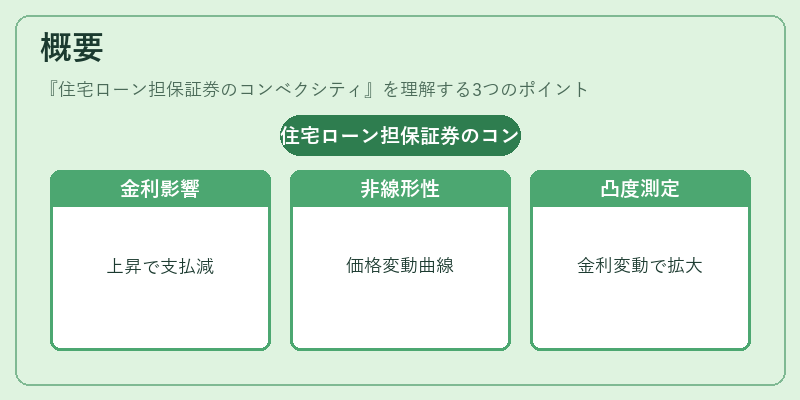
住宅ローン担保証券(MBS)は、個人住宅ローンを資産としてプールし、そのキャッシュフローを投資家へ分配する金融商品である。金利が上昇すると支払利息が減少し、逆に低下すると返済額が増えるという特性から、MBS の価格は金利変動に対して非線形の反応を示す。この非線形性を定量化する概念がコンベクシティである。コンベクシティは、期間(デュレーション)の一次導関数に次ぐ二次導関数として位置付けられ、金利変動の大きさと方向によって価格変動幅が拡大または縮小する程度を測る。
役割と機能
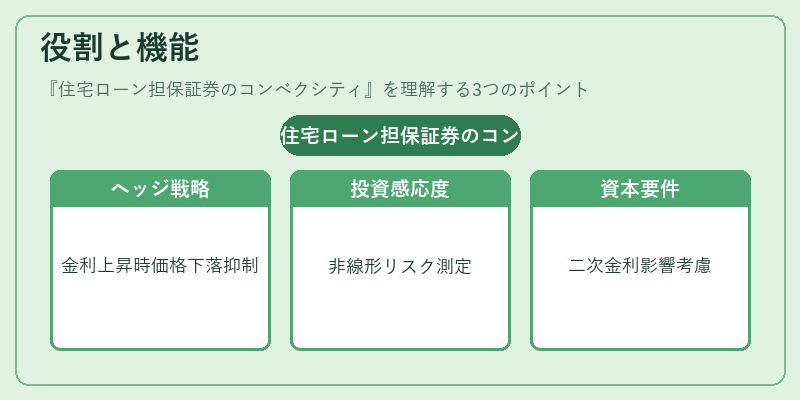
MBS の投資家や発行体は、金利リスク管理にコンベクシティを活用する。具体的には、ヘッジ戦略の構築時にデュレーションだけでなくコンベクシティも考慮し、金利上昇局面で価格下落が大きくなるリスクを低減できる。また、投資信託や機関投資家は、ポートフォリオ全体の非線形感応度を評価するためにコンベクシティを指標化し、リスク・リターンバランスを最適化する。さらに、規制当局は資本要件計算時に金利変動の二次影響も考慮するケースがあるため、MBS のコンベクシティ情報は監督上重要である。
特徴
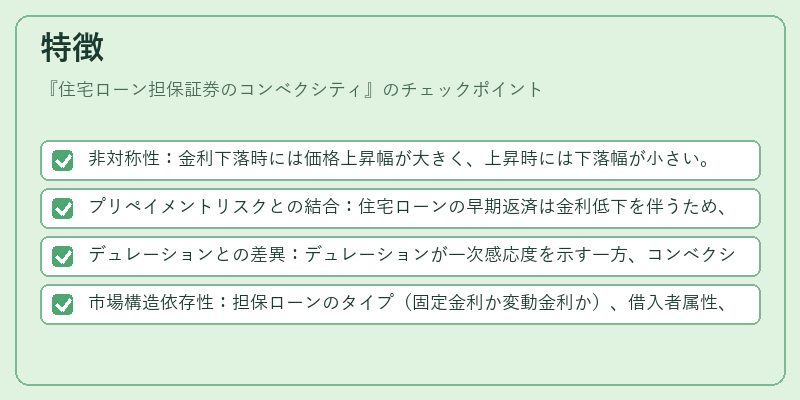
- 非対称性:金利下落時には価格上昇幅が大きく、上昇時には下落幅が小さい。
- プリペイメントリスクとの結合:住宅ローンの早期返済は金利低下を伴うため、コンベクシティはプリペイメント率に敏感である。
- デュレーションとの差異:デュレーションが一次感応度を示す一方、コンベクシティは二次感応度を表し、金利変動幅が大きい場合の価格変動を補正する役割を持つ。
- 市場構造依存性:担保ローンのタイプ(固定金利か変動金利か)、借入者属性、地域別経済状況によりコンベクシティは大きく異なる。
現在の位置づけ
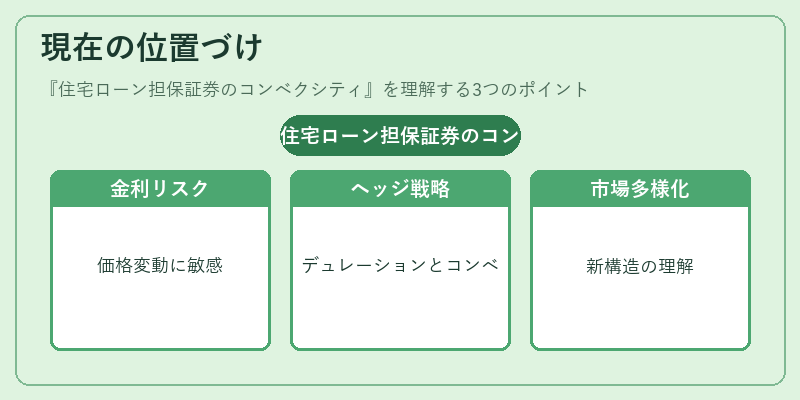
低金利環境が長期化する中で、MBS の価格は金利上昇リスクを受けやすい。投資家はヘッジ手段としてデュレーションとコンベクシティの両方を組み合わせた戦略を採用し、特に高コンベクシティ商品(プリペイメントが頻発する住宅ローンを含む)へのリスクプレミアム調整が重要視されている。規制面では、資本充足率計算の際に金利変動の二次影響を考慮したモデルが導入されるケースが増えており、MBS のコンベクシティ情報はデータ提供義務化や報告要件としても位置づけられている。さらに、金融市場の多様化に伴い、可変金利型 MBS や地域限定型 MBS など新しい構造が登場し、それぞれのコンベクシティ特性を理解することが投資判断の鍵となっている。
続きを読むには確認が必要です