二種証券取引業者投資助言義務とは、第二種証券取引業者が顧客に対して行う投資助言の際に遵守しなければならない法的責任である。
概要
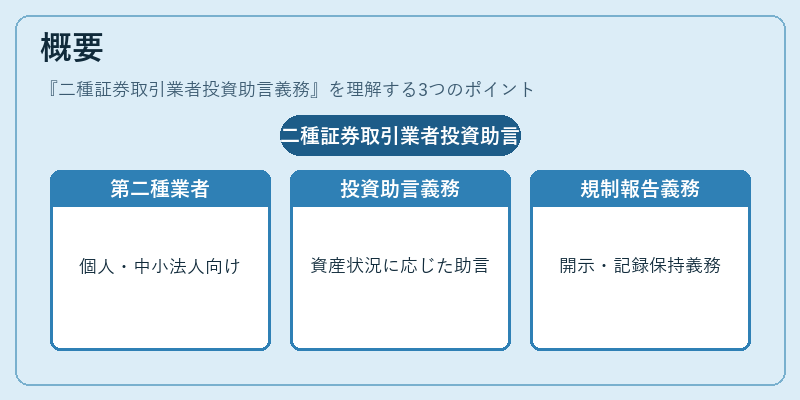
第二種証券取引業者は、個人投資家や中小法人を対象とした証券取引サービスを提供する事業者であり、第一種業者(上場企業向けの大手ブローカー)とは異なる規制枠内に置かれる。投資助言義務は、同業者が顧客の資産状況や投資目的に応じた適切な助言を行うことを求めることで、投資家保護と市場の公正性を確保するために設けられた。証券取引法及び金融商品取引法の下で定義され、業者は顧客情報の開示・記録保持・報告義務なども併せて負う。
役割と機能
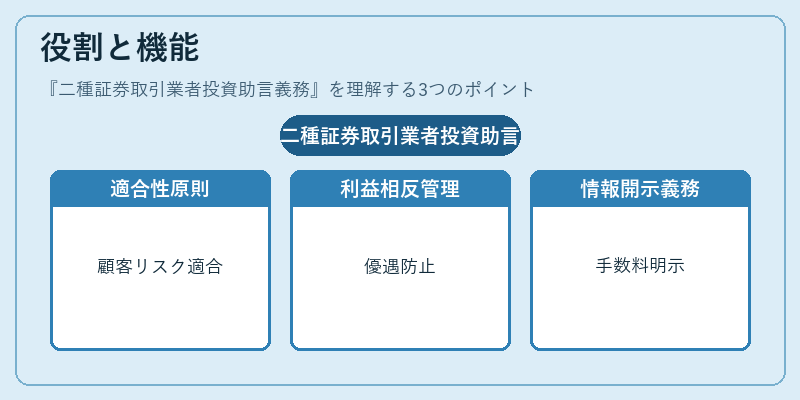
投資助言義務は、以下のような機能を担う。
1. 適合性原則(Suitability):顧客のリスク許容度や財務状況に合わせた商品提案を行い、不適切な投資勧誘を防止する。
2. 利益相反管理:業者が自己の取引先企業や自社発行証券を優遇しないよう、利益相反の回避策を講じる。
3. 情報開示義務:投資助言に関わる手数料・報酬構造、リスク情報を明確に提示し、顧客が十分な判断材料を得られるようにする。
4. 記録保持と監査対応:助言内容や顧客の同意取得状況を文書化し、金融庁等の監督機関への報告・調査に備える。
実務では、投資家が個別株式やETF、債券などの商品選定時に業者から「〇〇商品はリスクが高い」「○○市場でのポジションを増やすべき」といった具体的助言を受ける場面で発動する。
特徴
- 対象顧客層:主に個人投資家・中小法人、第一種業者が扱う大口機関投資家とは区別される。
- 手数料構造の透明化:報酬は取引ごとに発生する手数料型であることが多く、顧客負担を明示的に把握できる。
- 規制強度の差異:第一種業者に比べて規制は緩やかだが、投資助言義務自体は同等の法的拘束力を有する。
- 業務範囲の限定:投資助言に関わる商品は上場株式・公社債・ETFなどであり、オルタナティブ投資やプライベートエクイティへの直接助言は制限されることが多い。
現在の位置づけ
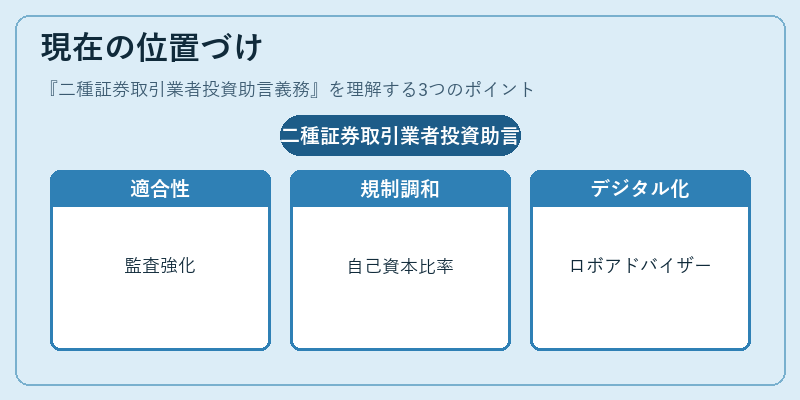
近年、金融庁は「適合性原則」の実効化を図るために業者向けガイドラインを発表し、投資助言義務の遵守状況を厳しく監査している。また、国際的な規制調和(FATCA・CRS)やバーゼル合意による自己資本比率規制の影響で、業者はリスク管理体制と投資助言プロセスを統合する必要が高まっている。さらに、デジタル化進展に伴い、ロボアドバイザー等自動化ツールが登場しても、法的には「第二種証券取引業者」としての登録と投資助言義務をクリアすることが求められる。これらの動向は、顧客保護と市場健全性の両立を図る上で不可欠な位置づけとなっている。
続きを読むには確認が必要です