投資顧客分類方法とは、金融機関が投資サービスを提供する際に、顧客の投資経験・財務状況・リスク許容度等を基に、適切な商品や情報を選定し、規制上の義務を満たすために行う分類手法である。
目次
概要
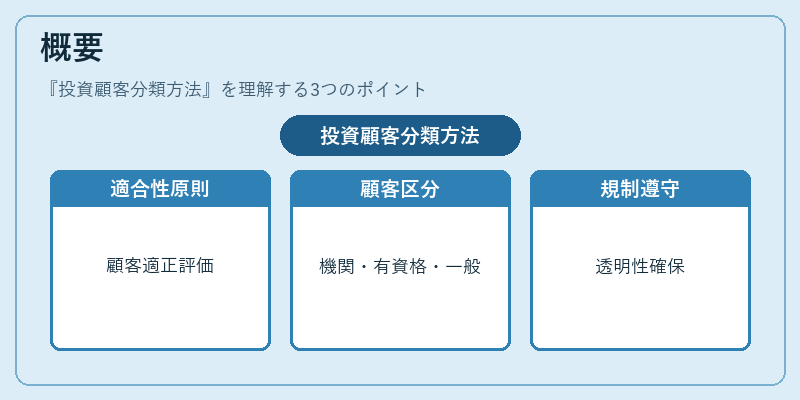
投資顧客分類方法は、適合性原則(サーティフィケーション)と利益相反管理の基盤として位置付けられる。信託銀行・ネット銀行・地方銀行・信用金庫・第二種金融商品取引業者など、多様な金融機関が顧客を「機関投資家」「有資格投資家」「一般投資家」等に区分し、各層に適した商品提供と情報開示を行う。規制当局は、バゼル合意やFSA(金融庁)の指針、FSBの国際ガイドラインにより、顧客分類の透明性と一貫性を求めている。さらに、SOX法・FATCAなどの国内外規制は、投資顧客情報の正確な把握と報告義務を強化しており、分類方法の精度が不可欠となっている。
役割と機能
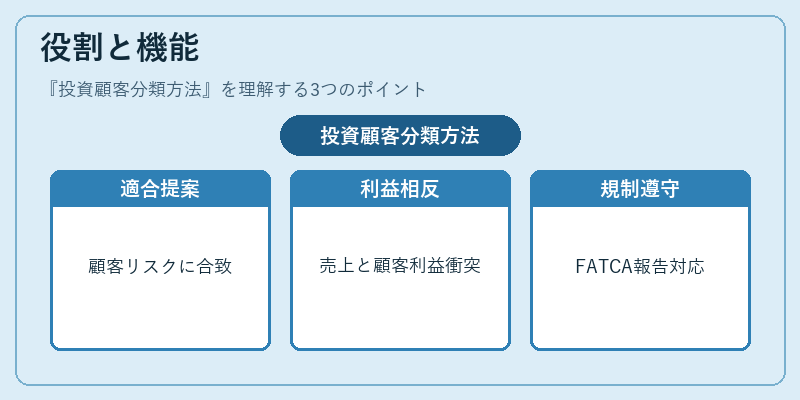
- 適合性保証
顧客に対しリスク許容度に合致した投資商品を提案することで、不適切な取引を防止。 - 利益相反回避
売上重視の勧誘と顧客利益の衝突を可視化し、内部統制を強化。 - リスク管理
顧客別にポートフォリオ構成や取引量を調整し、資本適正率(自己資本比率)への影響を最小化。 - 規制遵守
金融庁・FSAの開示要件やFATCA報告義務に対応するためのデータベース管理が可能。
特徴
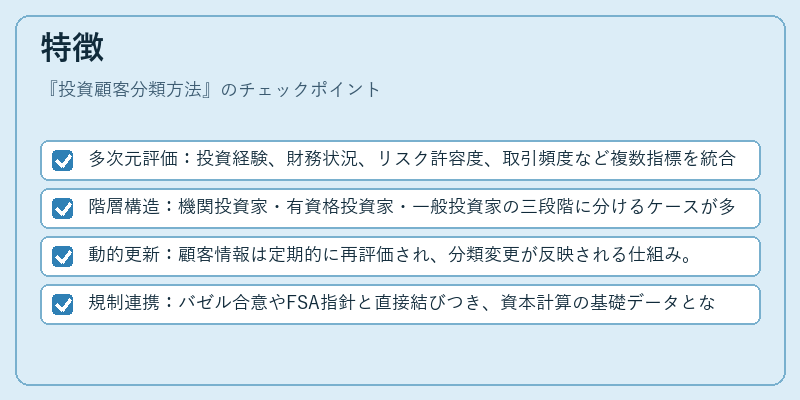
- 多次元評価:投資経験、財務状況、リスク許容度、取引頻度など複数指標を統合。
- 階層構造:機関投資家・有資格投資家・一般投資家の三段階に分けるケースが多い。
- 動的更新:顧客情報は定期的に再評価され、分類変更が反映される仕組み。
- 規制連携:バゼル合意やFSA指針と直接結びつき、資本計算の基礎データとなる。
現在の位置づけ
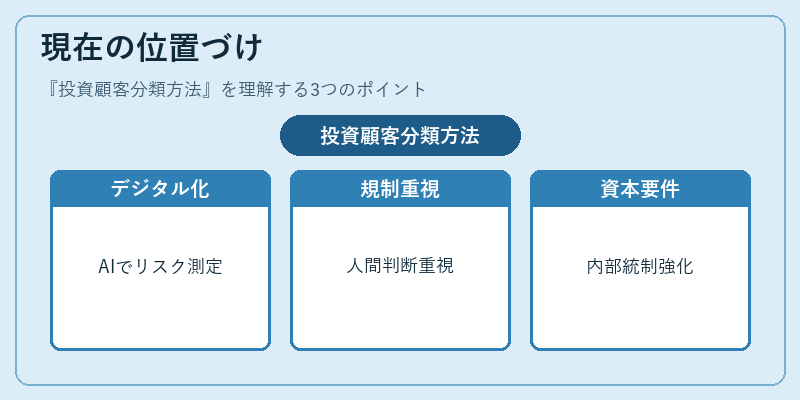
近年、インターネット銀行やフィンテック企業が拡大する中で、投資顧客分類方法はデジタル化と自動化が進展。AIによるリスク評価モデルの導入も試みられているが、規制当局は「人間による判断」や「透明性」の確保を重視し続けている。FATCAにより国際的な顧客情報共有が求められ、分類データの正確性が税務コンプライアンスと直結している。また、バゼルIIIによる資本要件強化は、機関投資家との取引比率を調整し、リスク資産に対する自己資本配分を最適化する動きを促進。金融庁は定期的にガイダンスを更新し、顧客分類の実務基準を明確化しているため、金融機関は継続的な見直しと内部統制強化が不可欠である。
×
続きを読むには確認が必要です