リスクプレミアムハイブリッド劣後債とは、優先順位が低く、利率にリスクプレミアムを加味したハイブリッド構造の債券である。
目次
概要
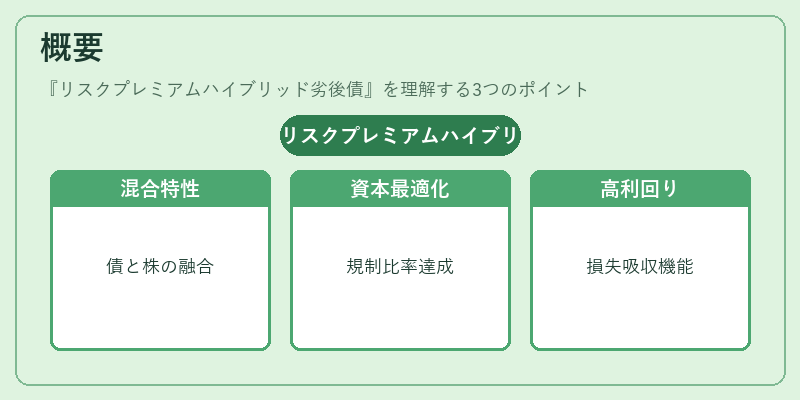
リスクプレミアムハイブリッド劣後債は、従来の劣後社債と株式的特性を併せ持つハイブリッド型金融商品として設計された。主に銀行や大手金融機関が資本構成を最適化するために発行し、規制当局が定める自己資本比率(CET1・Tier 2)を満たす補完的資金源と位置付けられる。
この債券は、劣後債のように既存の優先順位付き負債よりも下位に位置する一方で、株式のような損失吸収機能や変動性を持つため、投資家に対して高いリスクプレミアムが付与される。発行体は、利率に加えて将来のキャッシュフロー不確実性や信用リスクをカバーするために、金利水準を通常の劣後債よりも上乗せし、投資家にインセンティブを提供する。
役割と機能
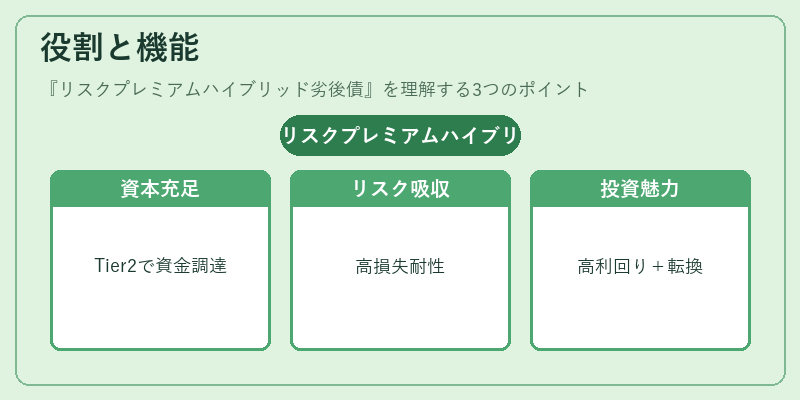
- 規制資本の充足: Basel III・IV の枠組みで定義される Tier 2 資本として計上できるため、銀行は自己資本比率を向上させつつ市場から資金調達が可能。
- リスク分散ツール: 劣後債の性質により、既存の優先順位付き負債と比較して損失吸収度が高く、信用イベント時の財務安定性を補強する。
- 投資家への魅力的リターン: リスクプレミアムを組み込むことで、高いクレジットスプレッドを確保しつつ、長期固定利付と株式的特性(転換権・優先配当など)を併せ持つ商品として投資家層の拡大に寄与。
- 市場流動性の向上: 既存の劣後債よりも高い利率とハイブリッド特性が組み合わさることで、二次市場での取引需要を喚起し、発行体に対する資金調達コストを低減。
特徴
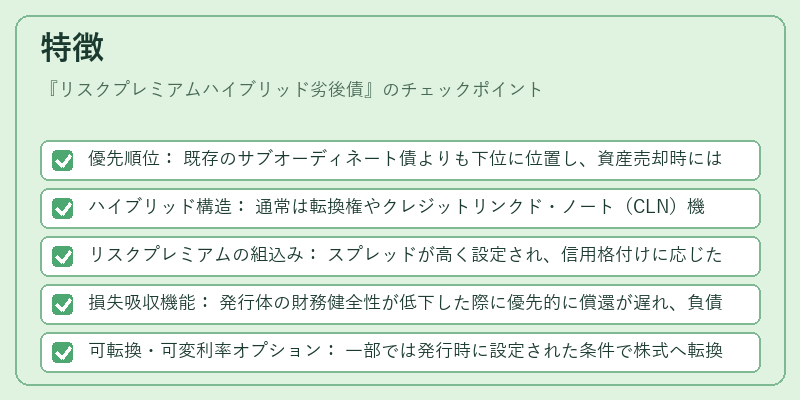
- 優先順位: 既存のサブオーディネート債よりも下位に位置し、資産売却時には株式等が残る。
- ハイブリッド構造: 通常は転換権やクレジットリンクド・ノート(CLN)機能を含み、株式的リターンと債務的安全性を併せ持つ。
- リスクプレミアムの組込み: スプレッドが高く設定され、信用格付けに応じた追加利率で投資家へ報酬を提供。
- 損失吸収機能: 発行体の財務健全性が低下した際に優先的に償還が遅れ、負債比率を維持できる。
- 可転換・可変利率オプション: 一部では発行時に設定された条件で株式へ転換可能、または市場金利に連動して利率調整されるケースがある。
現在の位置づけ
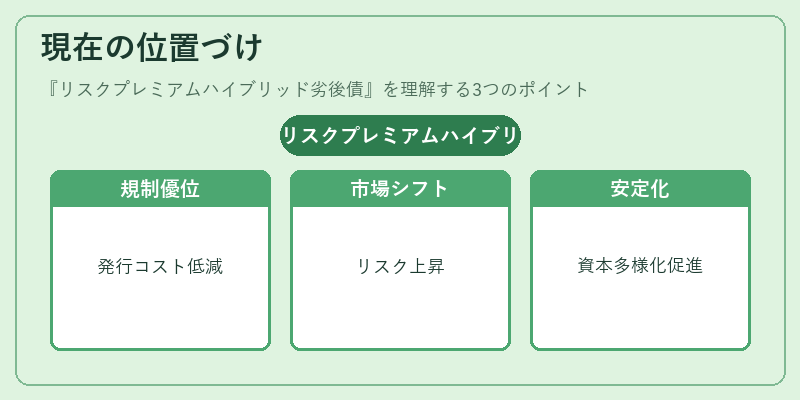
近年、金融機関の資本需要は規制強化と低金利環境の両立を図る中で増大している。リスクプレミアムハイブリッド劣後債は、Tier 2 資本として認定されることで発行コストを抑えつつ、投資家に対して高いスプレッドを提供するため、特に大型銀行や投資機関の資金調達手段として注目されている。
また、金融危機後の市場環境では、劣後債の発行が増加し、同時にリスクプレミアムを高める方向へシフトしている。これにより、投資家は信用リスクと金利リスクの両面でリターンを追求できるようになっている。
規制当局は、ハイブリッド債券が持つ損失吸収機能と市場流動性への影響を評価し、発行条件や計上基準を継続的に見直している。その結果、リスクプレミアムハイブリッド劣後債は、資本構造の多様化と金融システムの安定化を図る重要なツールとして位置づけられている。
×
続きを読むには確認が必要です