信用金庫M&A戦略とは、信用金庫が規制環境や市場競争に対応するために実施する合併・買収(M&A)の計画である。
概要
信用金庫は地域密着型の協同組織であり、会員を主体とした経営形態が特徴だ。2008年以降の金融危機後に導入されたバーゼル合意や金融庁による自己資本比率規制強化により、単独での運営では十分な資本基盤を確保できないケースが増えている。このため、信用金庫は業務範囲の拡大・多角化と同時に、規制適合性を維持する手段としてM&A戦略を採用してきた。さらに、デジタルバンキングやフィンテック企業との競争が激化する中で、サービス提供範囲の拡充やコスト削減を目的とした統合も進められている。
役割と機能
信用金庫M&A戦略は、以下のような役割を果たす。
1. 資本効率化 – 合併により自己資本比率を向上させ、規制基準を満たす。
2. ネットワーク拡大 – 取引先や顧客ベースの拡充を図り、地域サービスの強化を実現。
3. 業務効率化 – 重複するシステム・人員を統合し、運営コストを削減。
4. リスク分散 – 業種や地理的に多様なポートフォリオを構築し、信用リスクの低減につなげる。
5. 規制対応 – 金融庁・預金保険機構からの承認を得て、適合性原則(適格性)と利益相反管理を遵守する。
実務上は、M&A候補先の会員構成や地域特性を詳細に評価し、組織文化の統合性も重視される。
特徴
- 協同組織性:株主ではなく会員が所有するため、利益配分は会員還元に重点が置かれる。
- 地域密着:地方経済への貢献を掲げるため、M&A後も地域サービスの継続が求められる。
- 規制枠組み内での柔軟性:自己資本比率や流動性指標に対する厳格な基準を満たす必要がある一方、適合性原則と利益相反管理を通じて会員保護を確実化。
- デジタル統合の課題:ITシステムの統合はコスト高となりやすく、M&A計画において重要な検討項目になる。
これらの特徴は、銀行やネットバンクといった他金融機関とは異なる協同組織特有の制約と機会を示している。
現在の位置づけ
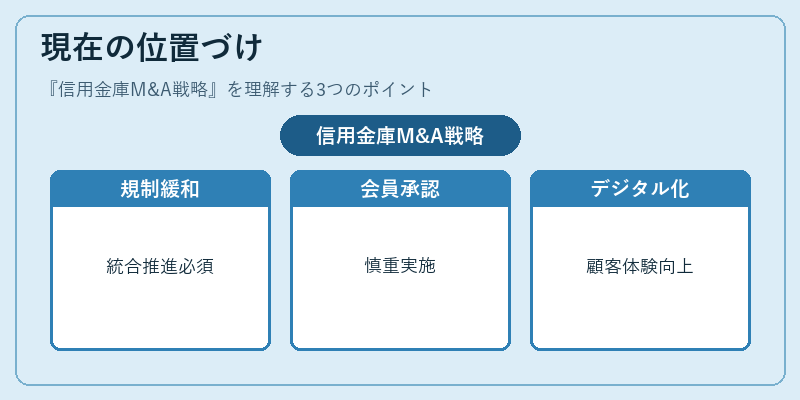
近年、信用金庫間での統合が進行中であり、規制緩和やデジタル化の推進に伴いM&Aは戦略的手段として不可欠となっている。金融庁は定期的に「協同組織の健全な発展を図るための指針」を提示し、M&Aに関するガイドラインを更新している。さらに、預金保険機構による統合後のリスク管理体制評価も重要視されており、会員への影響を最小限に抑えることが求められる。
一方で、会員の意思決定プロセスは民主的であり、M&Aに対する承認取得には時間と説明責任が必要となるため、実施速度は慎重に進められている。デジタルバンキングの拡充を背景に、IT統合や顧客体験向上が新たなM&A動因として浮上しており、今後も信用金庫の競争力強化と地域金融サービス継続の両立を図る戦略的選択肢として位置づけられる。
続きを読むには確認が必要です