信用金庫マネジメント手法とは、信用金庫の資産・負債管理、リスク統制、規制対応を体系化した運営枠組みである。
目次
概要
信用金庫は地域住民や企業をメンバーとする相互金融機関であり、預金受入れから融資まで一括して行う。従来の商業銀行とは異なり、自己資本比率が低く、利害調整が重要であるため、独自の管理体制を構築した。信用金庫マネジメント手法は、資産質管理・負債構造最適化・ガバナンス強化などを通じて、安定的な業務運営と地域経済への貢献を両立させることを目的としている。
役割と機能
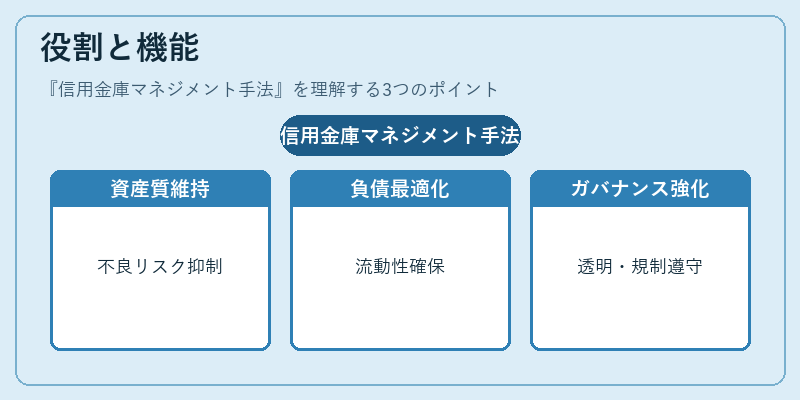
- 資産質の維持:融資ポートフォリオの分散・担保評価により不良債権発生リスクを抑制。
- 負債構造の最適化:預金比率や短期負債と長期負債のバランス調整で流動性確保。
- 自己資本管理:バーゼル合意に準じた資本充足率を維持し、規制遵守を図る。
- ガバナンス強化:取締役会・監査機関の設置で利益相反防止と透明性確保。
- 地域密着サービス:地方経済振興を目的とした融資枠や金融教育プログラムの実施。
特徴
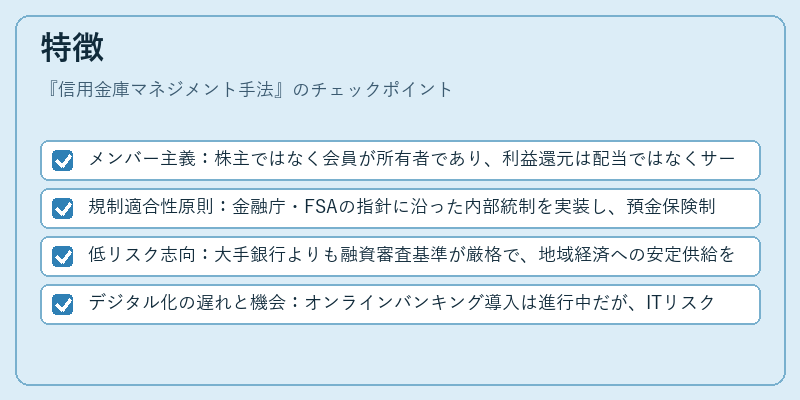
- メンバー主義:株主ではなく会員が所有者であり、利益還元は配当ではなくサービス向上へ。
- 規制適合性原則:金融庁・FSAの指針に沿った内部統制を実装し、預金保険制度との連携も重視。
- 低リスク志向:大手銀行よりも融資審査基準が厳格で、地域経済への安定供給を優先。
- デジタル化の遅れと機会:オンラインバンキング導入は進行中だが、ITリスク管理体制はまだ整備途上。
現在の位置づけ
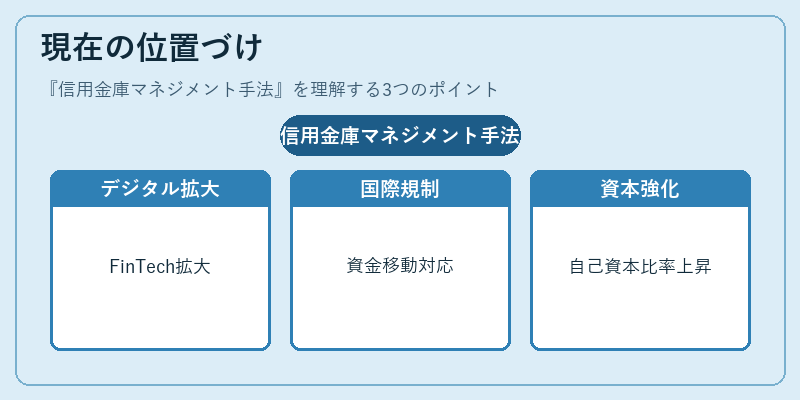
近年、信用金庫は地方金融サービスの縮小に直面しつつも、デジタル化とFinTech連携による顧客拡大を模索している。FATCAやPFI(公共財務インフラ)への対応が求められ、国際的な資金移動規制にも適応。金融庁は信用金庫向けに「中小企業支援策」として低利融資枠を拡充しつつ、自己資本比率の引き上げを促進。バーゼル合意の実務化に伴い、リスク加重資産計算方法が改訂され、信用金庫はこれに合わせた内部統制強化を余儀なくされている。
×
続きを読むには確認が必要です