SOFR金利スワップリスク対策評価レポート監視とは、SOFR(Secured Overnight Financing Rate)を基準とする金利スワップにおけるリスク対策の有効性を検証し、その結果を報告書としてまとめて継続的に監視・管理するプロセスである。
目次
概要
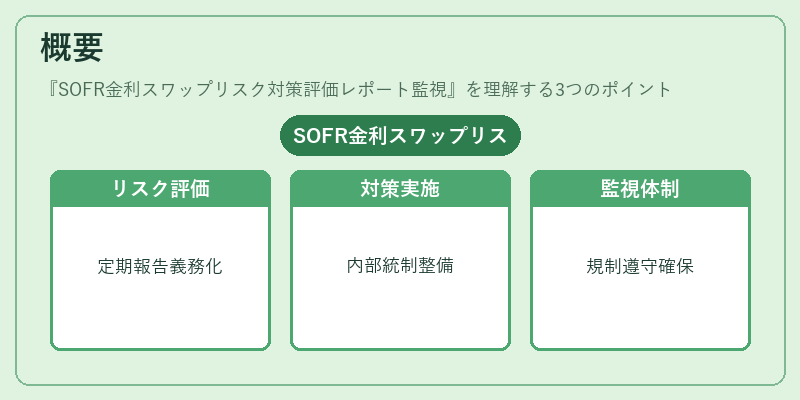
LIBORからSOFRへの移行が進む中、金融機関は金利スワップ取引のリスク評価と対策実施状況を定期的に報告する義務を負っている。SOFR金利スワップリスク対策評価レポート監視は、その報告書作成プロセスを体系化し、内部統制や規制遵守の観点から必要性が高まった。
役割と機能
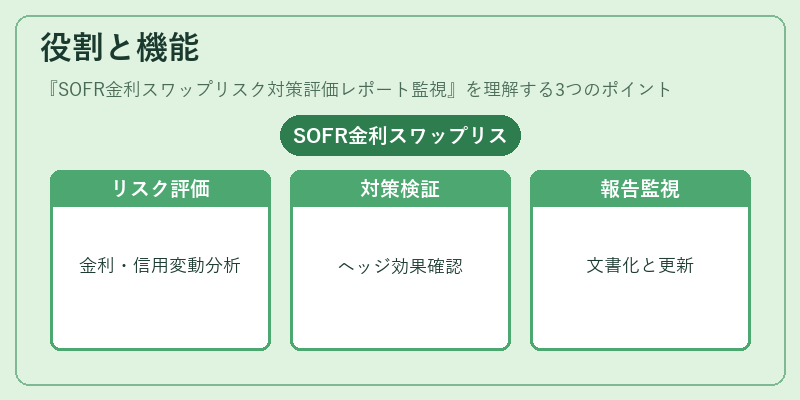
- リスク評価:金利変動、信用格付け変更、カウンターパーティーリスクなどを定量的に分析。
- 対策検証:ヘッジ戦略やポートフォリオ再構成の効果を実務レベルで確認。
- 報告書作成:監査対象者や規制機関へ提出するための情報整理と文書化。
- 継続的監視:市場環境変化に応じて評価基準を更新し、リスク管理体制を維持。
特徴
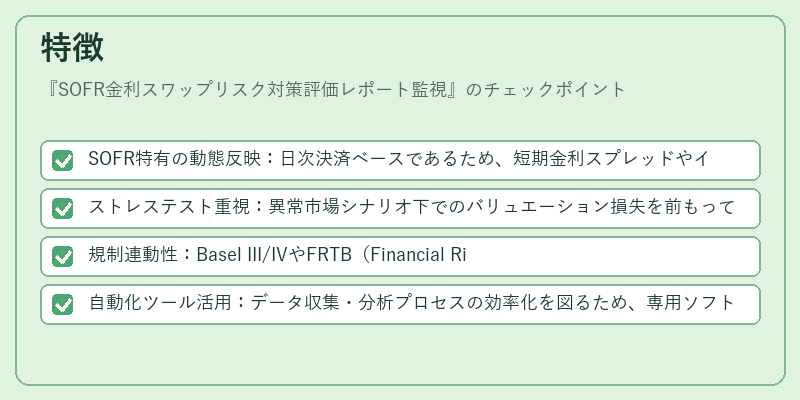
- SOFR特有の動態反映:日次決済ベースであるため、短期金利スプレッドやインフレーション期待が敏感に影響。
- ストレステスト重視:異常市場シナリオ下でのバリュエーション損失を前もって算出。
- 規制連動性:Basel III/IVやFRTB(Financial Risk Transparency Board)との整合性が求められる。
- 自動化ツール活用:データ収集・分析プロセスの効率化を図るため、専用ソフトウェアを導入するケースが多い。
現在の位置づけ
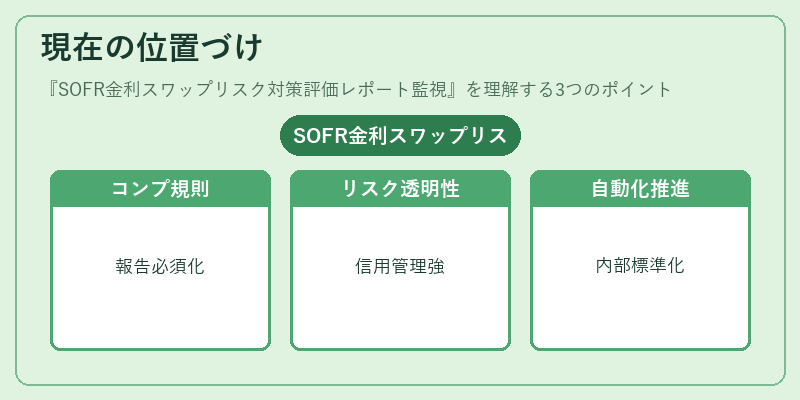
SOFR金利スワップリスク対策評価レポート監視は、金融機関にとって必須のコンプライアンスツールとなっている。特に、LIBOR廃止後の市場構造変化に伴い、金利スワップ取引の透明性と信用リスク管理が強化される中で、その重要性は増大している。規制当局は定期的な報告書提出を義務付け、違反時には罰則を科すケースもあるため、内部プロセスの標準化と自動化が進められている。また、投資家やアセットマネージャーからもリスク対策の透明性に対する期待が高まっており、市場全体で監視活動への注目度が向上している。
×
続きを読むには確認が必要です