劣後債の償還金利変動とは、発行体が設定した償還時に支払われる金利(リターン)が市場環境や信用状況に応じて変更される仕組みである。
概要
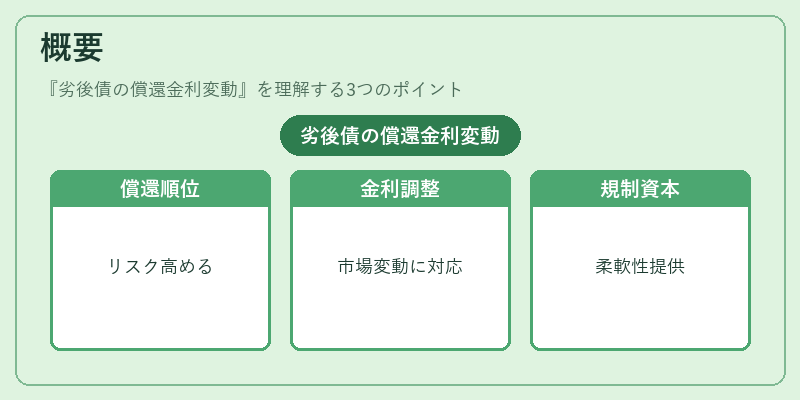
劣後債は資本構成の中で上位のサブオーディネート・デットよりも償還順位が低く、リスクプレミアムを高めた金融商品である。発行時に固定金利を設定するだけでは、信用格付けの変動や金利環境の急激な変化に対処しきれない場合が多い。そのため、償還金利変動条項(リファイナンス・スプレッド調整等)が組み込まれることで、投資家へのリターンを市場条件に合わせて適切に維持することが可能となる。
この仕組みは、企業のキャッシュフロー管理や規制資本計算(Basel III など)において柔軟性を提供し、同時に投資家に対してリスクとリターンのバランスを示す指標として機能する。
役割と機能
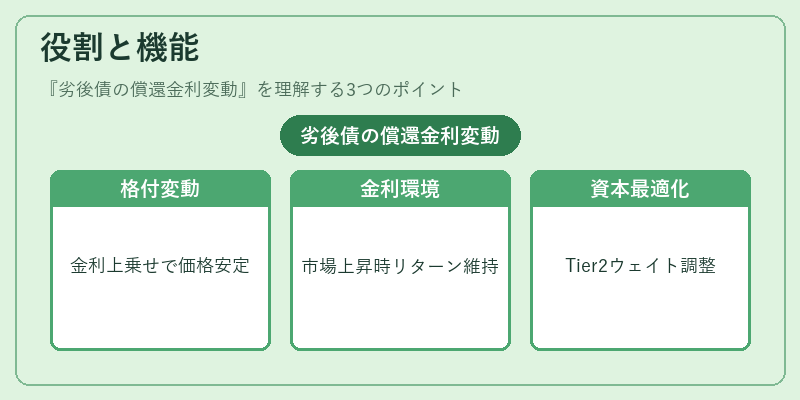
劣後債の償還金利変動は、主に以下の場面で活用される。
1. 信用格付けの変動対応:発行体が格付けを下げた際、金利を上乗せして投資家への補償とすることで、債券価格の急落を抑制できる。
2. 金利環境の変化に対処:市場金利が上昇した場合、償還金利を引き上げることで、既存投資家へのリターンを維持しつつ、新規発行時の競争力を確保する。
3. 再融資・構造転換:企業が財務再編や債務整理を行う際に、劣後債の金利を調整して新たな資本構成へ移行させる。
4. 規制資本計算への適合:金融機関は、劣後債をTier 2 資本として扱い、金利変動によってリスクウェイトを調整し、資本充足率を最適化する。
特徴
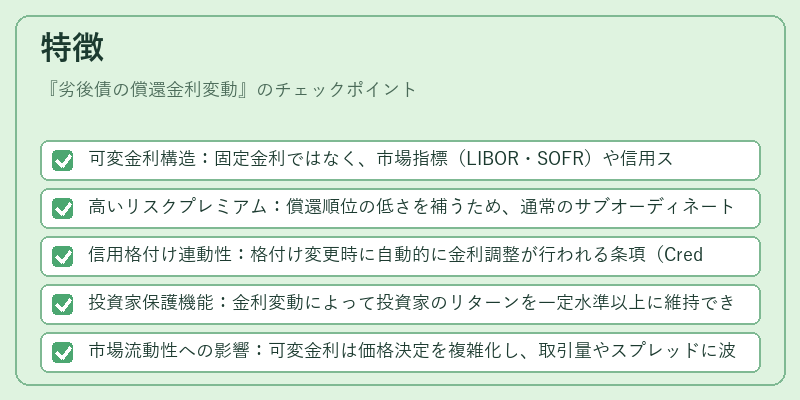
- 可変金利構造:固定金利ではなく、市場指標(LIBOR・SOFR)や信用スプレッドに連動して金利が変更される。
- 高いリスクプレミアム:償還順位の低さを補うため、通常のサブオーディネート債よりも大きな金利上乗せが設定される。
- 信用格付け連動性:格付け変更時に自動的に金利調整が行われる条項(Credit‑Linked Swaps 等)が組み込まれることが多い。
- 投資家保護機能:金利変動によって投資家のリターンを一定水準以上に維持でき、信用リスクの拡大時でも損失を抑制する役割を果たす。
- 市場流動性への影響:可変金利は価格決定を複雑化し、取引量やスプレッドに波動をもたらすが、同時に投資家層の拡大にも寄与する。
現在の位置づけ
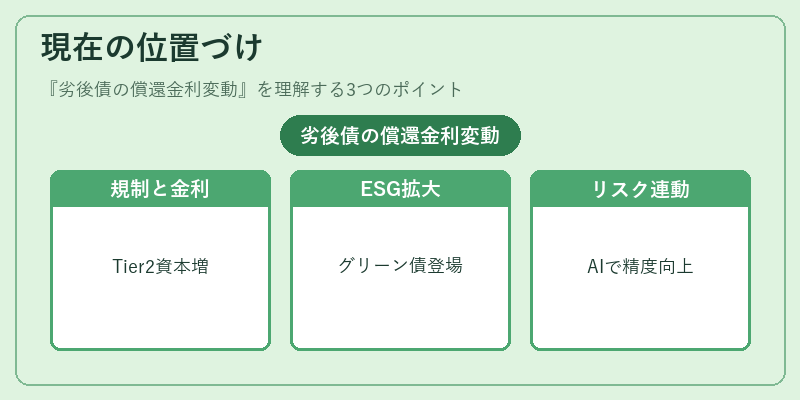
近年、低金利環境と規制強化(Basel III・IV)により、金融機関はTier 2 資本として劣後債を積極的に活用している。さらに、ESG 要件が拡大する中で、環境配慮型の劣後債(グリーン・サブオーディネート)やデジタル資産担保付き劣後債が登場し、償還金利変動条項を含む複合構造が増えている。
同時に、市場の信用リスク感受性が高まると、格付け連動型金利調整は投資家保護手段として注目されており、発行体側も柔軟な金利設定を前提に資本計画を策定している。今後は、AI を活用した信用スプレッド予測やリアルタイム市場データ連動の仕組みが導入されることで、償還金利変動の精度と透明性がさらに向上する見込みである。
続きを読むには確認が必要です