FATCA reporting entity reporting forms 1042‑Sとは、米国内国歳入庁(IRS)が外国金融機関やその他の報告主体に対し、米国外で発生した非居住者への支払いや配当等を報告するために提出を求める書式である。
目次
概要
FATCA(Foreign Account Tax Compliance Act)は、米国税法上の情報開示義務を強化する目的で策定された制度である。1042‑Sは、その枠組み内で「報告主体」(外国金融機関・非金融機関等)が米国内で課税対象となる所得を受け取った非居住者に対し、支払いや配当の詳細をIRSへ報告するための公式文書である。報告主体は、米国源泉所得から適切な税率を差し引き、残額を被課税者へ送付すると同時に、1042‑Sを用いて税務情報を提供する。
役割と機能
- 情報開示:米国外で発生した非居住者への支払額・税金の詳細をIRSへ報告し、米国課税権利の行使を可能にする。
- 源泉徴収証明:報告主体が差し引いた源泉税額を被課税者に提示できるようにする。
- コンプライアンス管理:FATCA遵守状況を監査機関や税務当局へ示す手段として機能する。
- 国際協力:情報共有の枠組み(OECD CRS等)と連動し、各国間での税収確保に寄与する。
特徴
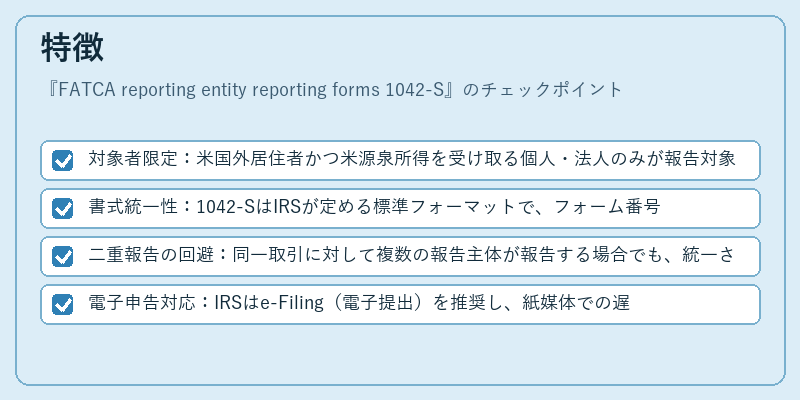
- 対象者限定:米国外居住者かつ米源泉所得を受け取る個人・法人のみが報告対象。
- 書式統一性:1042‑SはIRSが定める標準フォーマットで、フォーム番号・項目コード等が固定化されている。
- 二重報告の回避:同一取引に対して複数の報告主体が報告する場合でも、統一された情報提供により税務上の混乱を防止。
- 電子申告対応:IRSはe‑Filing(電子提出)を推奨し、紙媒体での遅延や誤記入リスクを低減している。
現在の位置づけ
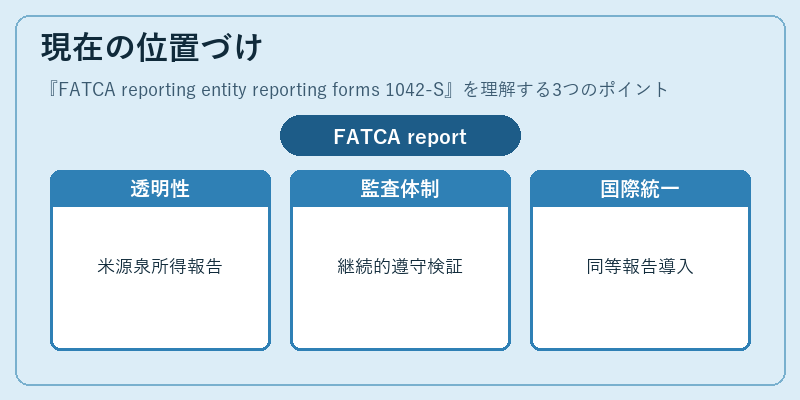
近年、国際的な税情報交換協定(OECD CRS・BEPS等)が拡充される中、1042‑Sは米国内源泉所得に対する透明性確保の重要ツールとして位置付けられている。報告主体はFATCA遵守を継続的に監査されており、違反が発覚した場合には厳格なペナルティが課せられる。また、米国と協定を結んだ多くの国々で、1042‑Sに相当する報告書類(例:日本では「FATCA報告書」)が導入され、グローバル金融市場全体で統一的な税務情報交換体制が構築されつつある。
×
続きを読むには確認が必要です