行使価格ベータモデルとは、株式や指数のベータ係数を利用してオプションの行使価格の適切な水準を決定するために用いられる理論的枠組みである。
概要
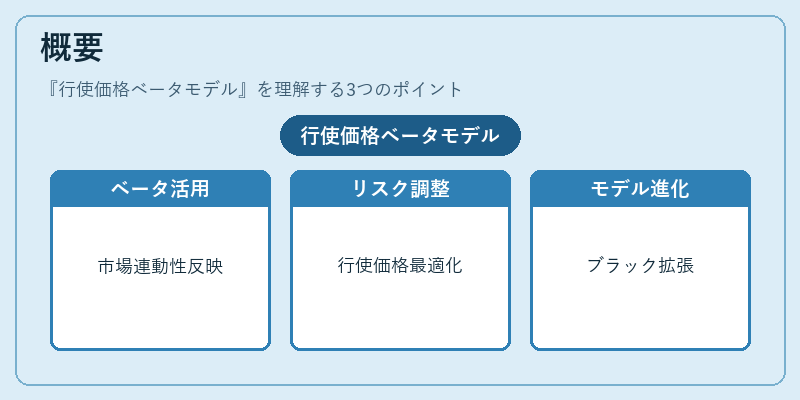
金融市場において、オプションの価値は基礎資産のリスク特性と密接に結びつく。ベータ係数は資産価格変動が市場全体に対してどれだけ連動するかを示す指標であり、ポートフォリオ管理や企業評価で頻繁に使用される。行使価格ベータモデルは、このベータ情報を活用し、特定のオプション(主にコール・プット)の行使価格設定におけるリスク調整を行う枠組みとして誕生した。
歴史的には、従来のブラック–ショールズモデルが市場全体のボラティリティのみを入力とする中で、企業の株式や特定資産の市場連動性を考慮に入れる必要性から、1980年代後半に概念化された。主な目的は、行使価格を設定する際に「インザマネー」程度だけではなく、市場全体の変動性と個別資産のリスクプロファイルを同時に反映させることである。
役割と機能
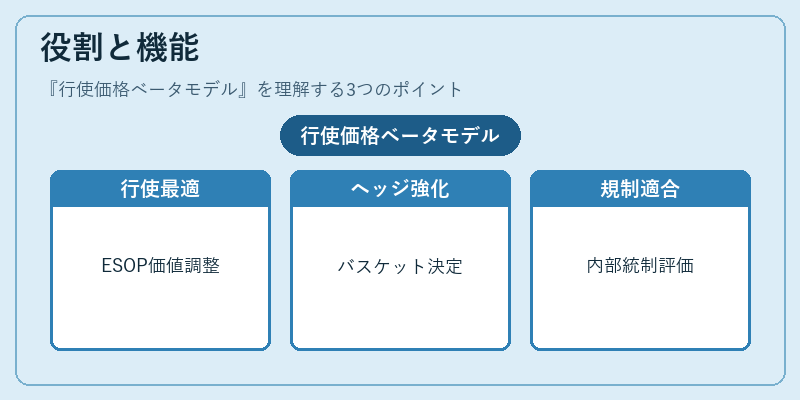
行使価格ベータモデルは、以下のような場面で活用される。
- 従業員株式オプション(ESOP):企業が発行するストックオプションに対し、個別株の市場連動性を考慮した適正行使価格を算出し、税務上や報酬設計上の最適化を図る。
- アメリカン・オプション:早期行使の判断基準として、ベータに応じた割引率調整を行い、実際の市場価格と理論価格との差異を縮小する。
- ポートフォリオヘッジ:複数資産で構成されるバスケットオプションやストラドルに対し、ベータ重み付けを用いて行使価格を決定し、ヘッジ効率を向上させる。
- 規制・報告:金融機関が内部統制やリスク管理の一環として、資産ごとの市場連動性に基づくオプション評価を実施する際のガイドラインとして採用される。
特徴
| 要素 | 説明 |
|---|---|
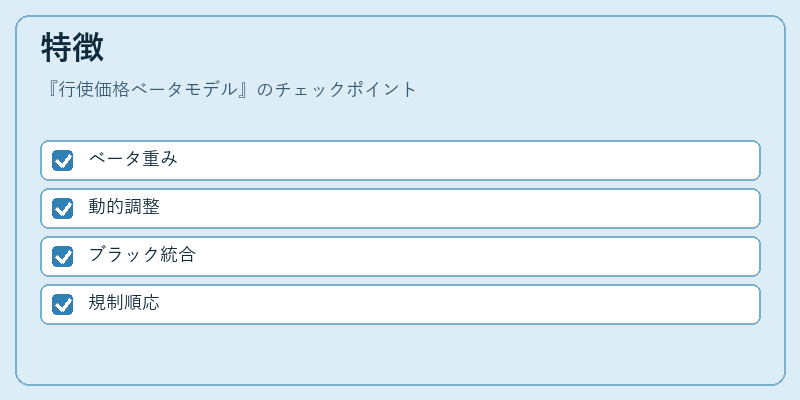
| ベータ重み付け | 資産の市場リスクと個別リスクを分離し、行使価格に反映させる。従来モデルよりもリスク感応度が高い。 |
| 動的調整 | 市場環境や資産ボラティリティの変化に合わせてベータ値を更新できるため、リアルタイムで最適行使価格を算出可能。 |
| 統合性 | ブラック–ショールズ・モンテカルロ法と組み合わせて使用することで、非対称情報や複雑なデリバティブ構造にも対応できる。 |
| 規制順応 | 金融庁等の監督機関が推奨するリスク評価手法に沿って設計され、内部統制上の透明性を確保できる。 |
行使価格ベータモデルは、従来の定数パラメータ式よりも市場環境との連動性が高く、特に変動的な市場でのオプション取引や報酬設計において有効である。
現在の位置づけ
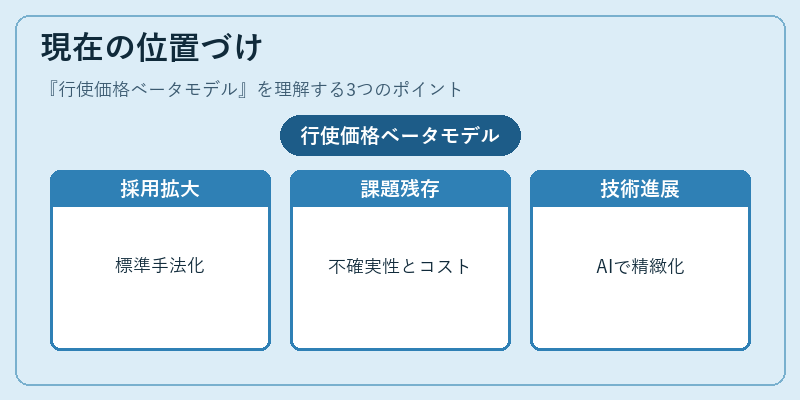
近年では、金融機関のリスク管理部門や資産運用会社が、ベータを活用した行使価格設定を標準的な手法として採用している。特に、ESOP市場の拡大とともに企業は税務上のメリットを最大化するために、このモデルを導入し始めている。また、規制環境が厳格化する中で、内部統制やリスク評価の一環としてベータ重み付けを行うことが推奨されるケースが増加している。
一方で、モデルに対するパラメータ不確実性や計算コストの問題は残存し、特に高頻度取引や複数資産オプションではシミュレーション手法との併用が検討されている。今後はAI・機械学習と組み合わせたベータ推定技術の進展により、さらに精緻な行使価格設定が可能になる見込みである。
続きを読むには確認が必要です