インザマネーオプションのベガ感応度とは、権利行使価格が現時点で実際に利益を生む状態(イン・ザ・マネー)にあるオプションに対し、変動率(ボラティリティ)の変化が価格に与える影響の大きさを示す指標である。
概要
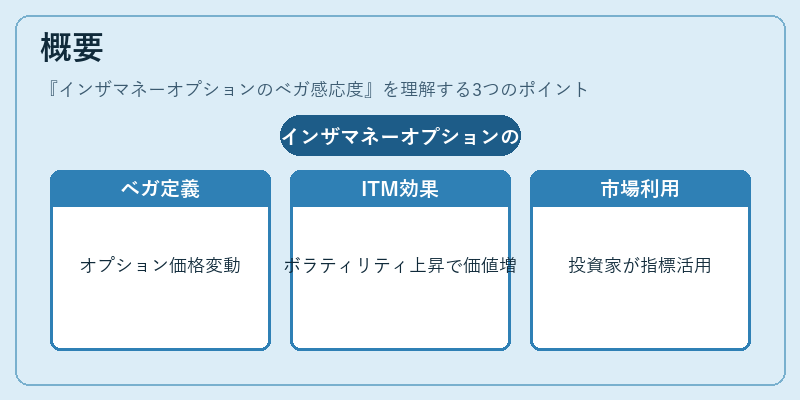
ベガはオプション価格と原資産の変動率との感応度を表す希少なギャップリスク指標であり、ブラック‑ショールズモデル等の数理モデルにおいて明確に定義される。インザマネーオプションは、行使価格が現物価格より有利な位置にあるため、時間価値が低下しつつも残存するリスクプレミアムが大きい。したがって、変動率の上昇はこれらのオプションの価値を相対的に高める傾向が強く、ベガ感応度はインザマネーケースで顕著になる。金融市場では、投資家やヘッジファンドがボラティリティ上昇局面を予測しポジションを調整する際に、この指標が重要視される。
役割と機能
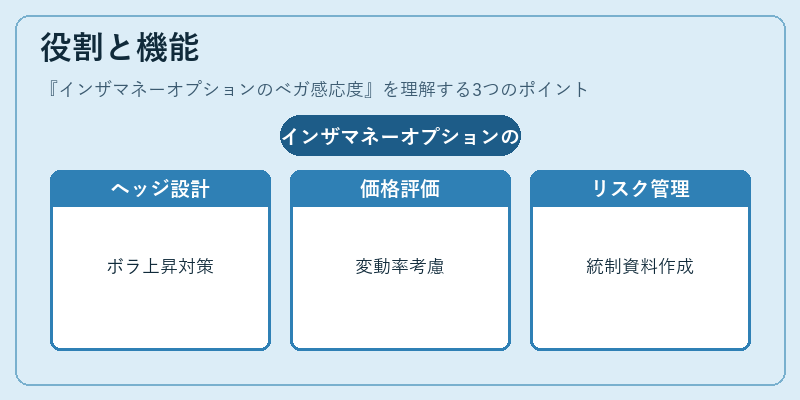
インザマネーオプションのベガ感応度は、以下のような場面で活用される。
1. ヘッジ戦略設計:ボラティリティ上昇に備えたポジショニングやストラドル・ストラングル構造でのリスク分散。
2. 価格設定と評価:特に大規模なデリバティブ取引において、変動率スプレッドを考慮した正確な理論価値算出。
3. ポートフォリオ最適化:ベガエクスポージャーの調整によるリスクパラメータの微調整。
4. 規制・報告要件:金融機関が保有するデリバティブのボラティリティリスクを定量的に示すための内部統制資料。
特徴
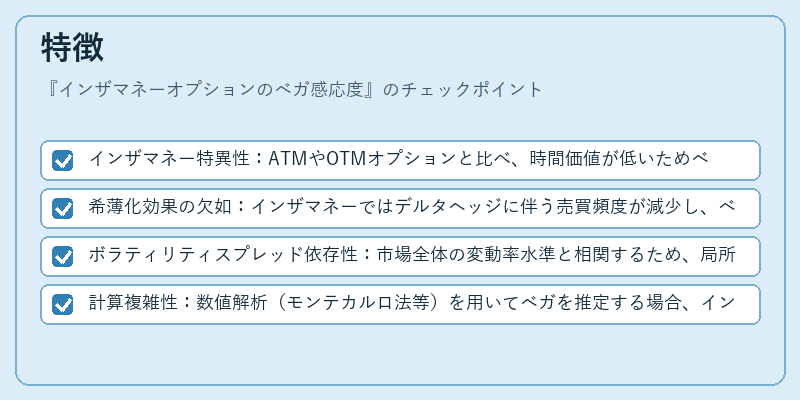
- インザマネー特異性:ATMやOTMオプションと比べ、時間価値が低いためベガは残存期間に対して相対的に高い影響を持つ。
- 希薄化効果の欠如:インザマネーではデルタヘッジに伴う売買頻度が減少し、ベガリスクが集中しやすい。
- ボラティリティスプレッド依存性:市場全体の変動率水準と相関するため、局所的な変動だけでなくマクロ経済指標に敏感。
- 計算複雑性:数値解析(モンテカルロ法等)を用いてベガを推定する場合、インザマネー領域の非線形性が大きく影響し、精度確保が課題となる。
現在の位置づけ
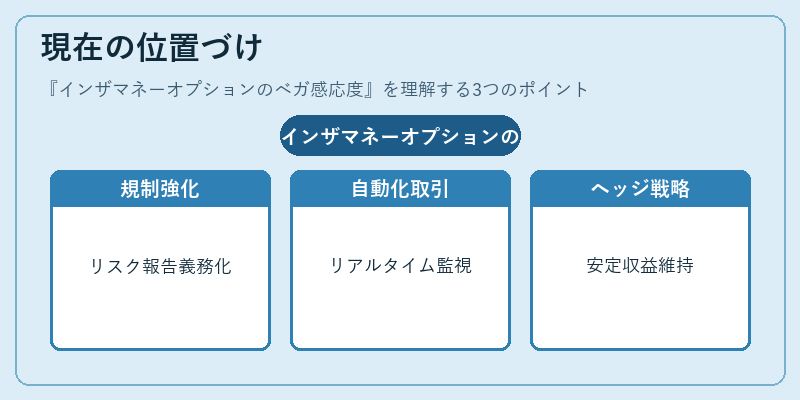
近年の市場環境では、低金利・高ボラティリティが長期化しており、インザマネーオプションのベガ感応度は投資家にとって不可欠な指標である。規制当局はデリバティブ取引に対するリスク管理基準を強化し、ボラティリティ関連のエクスポージャーを明示的に報告義務化している。また、アルゴリズムトレーディングや高頻度取引では、ベガ感応度をリアルタイムでモニタリングし、ポジション調整を自動化するシステムが増加。市場参加者はインザマネーオプションのベガリスクを理解し、適切にヘッジすることで、ボラティリティ上昇局面でも安定した収益構造を維持できる。
続きを読むには確認が必要です