金利スワップ・キャッシュフロー・エンジンとは、金利スワップの将来支払額を算出するために用いられる計算モジュールである。
目次
概要
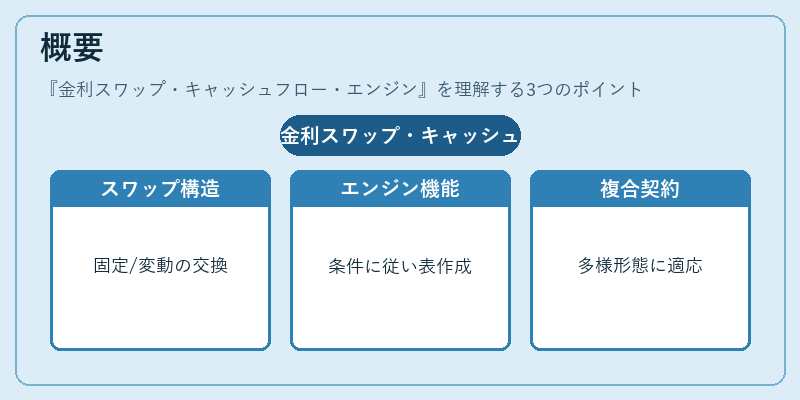
金利スワップは固定金利と変動金利のペアを交換するデリバティブであり、その正確な評価には各キャッシュフローが日付や数値として明示される必要がある。エンジンは、取引条件(開始・終了日、支払頻度、日割計算基準など)に従い、固定利息と浮動金利の両側面からキャッシュフロー表を生成する役割を担う。金融工学の発展に伴い、複雑な契約形態(バリュー・オブ・アクション付き、クロスカレンシー等)への対応が求められ、エンジンはその基盤技術として位置付けられる。
役割と機能
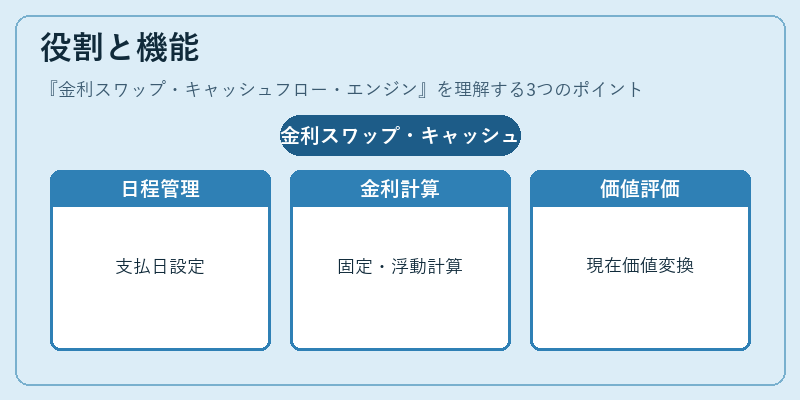
- 日程生成 – 支払日とリセット日のスケジュールを作成し、各期間の開始・終了日を確定させる。
- 日割計算 – 指定された日数カウント方式(30/360、Actual/360 など)で実際の日数比率を算出する。
- 固定金利計算 – 固定レートと期間に基づき、単純または複利でキャッシュフロー額を決定。
- 浮動金利計算 – 参考インデックスの過去修正値や未来予測値を取り込み、リセット時点の金利を適用。
- 割引・プレミアム調整 – ディスカウント曲線と連携し、将来支払額を現在価値へ変換する。
- シナリオ分析 – 金融市場シナリオごとにキャッシュフローを再計算し、ストレステストやVaR評価に利用。
これらの機能は、スワップ取引の価格決定だけでなく、ヘッジ戦略立案、ポートフォリオ管理、規制報告に不可欠である。
特徴
- 多様な日数カウント方式への対応 – 金利計算基準が国や商品ごとに異なるため、エンジンは複数の方式を一括して処理できる。
- リセット・ペイメントロジックの柔軟性 – 例えば、修正日(Reset Date)と支払日の差異がある場合や、バッファ期間(Accrual Buffer)が設定されているケースに対応。
- クロスカレンシーおよび基準金利の統合 – 為替レートや各国の基準金利を同時に参照し、複数通貨スワップのキャッシュフロー生成が可能。
- 高い計算効率と再利用性 – 大規模ポジションで多数のシナリオを高速に処理できるよう設計されており、モジュール化されたコードベースは他のデリバティブエンジンとの統合も容易。
これらの特徴が組み合わさることで、金利スワップ・キャッシュフロー・エンジンは精度と拡張性を両立し、金融機関にとって不可欠なツールとなっている。
現在の位置づけ
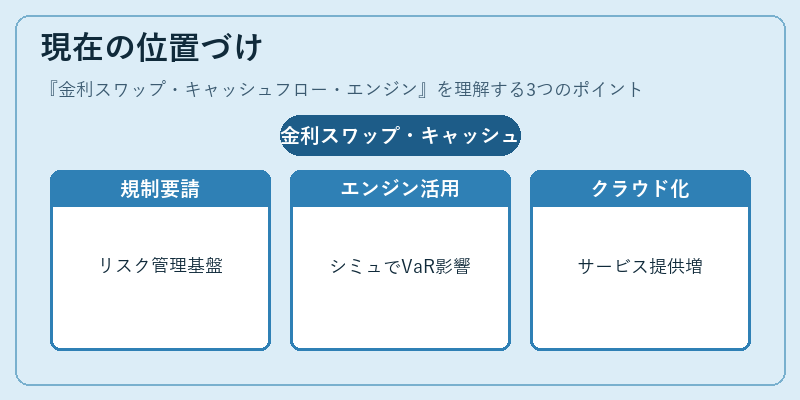
近年の規制強化(バーゼルIII、Dodd‑Frank)や市場透明性要求により、正確なキャッシュフロー計算はリスク管理・報告義務の根幹を成す。エンジンは、QuantLib や Bloomberg API など標準ライブラリに組み込まれ、銀行の価格決定システムやバリュエーションプラットフォームで広く採用されている。また、マルチシナリオ・モンテカルロ法をベースとしたデリバティブ評価フレームワークでは、キャッシュフロー計算が数百万回のシミュレーションに組み込まれ、VaRやCVAなどの信用調整指標へ直接影響する。さらに、クラウドコンピューティングとAPI経済学の進展により、エンジンはサービスとして提供されるケースも増加し、金融機関間での標準化が進む傾向にある。
×
続きを読むには確認が必要です