インザマネーオプションの実現確率分布とは、ある時点において行使価格を上回る(コール)または下回る(プット)の状態になる確率を示す統計分布である。
目次
概要
金融商品としてのオプションは、満期時点での原資産価格と行使価格との関係により価値が決まる。インザマネー実現確率分布は、この二つの価格差が正(または負)になる確率を定量化したものである。
オプション取引の評価やリスク管理において、原資産価格の将来分布から計算される。
役割と機能
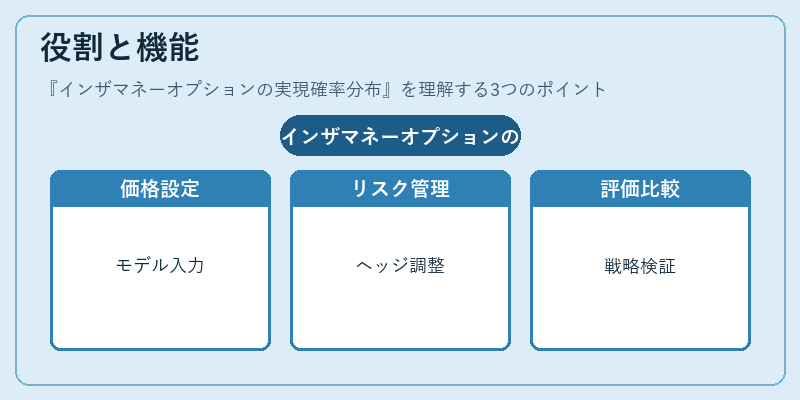
実現確率分布は、以下の場面で活用される。
- 価格設定:ブラック・ショールズモデル等でオプション価値を算出する際に必要な入力となる。
- リスク管理:デルタやガンマと連動し、ヘッジ比率の調整に利用される。
- パフォーマンス評価:実際の取引結果と理論的確率を比較し、戦略の有効性を検証する。
特徴
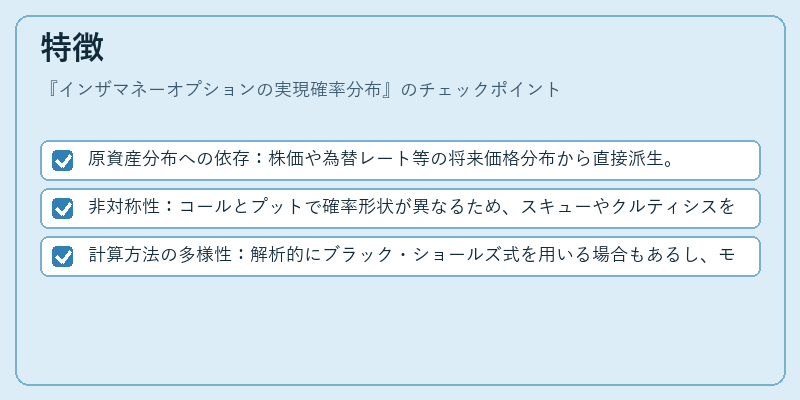
- 原資産分布への依存:株価や為替レート等の将来価格分布から直接派生。
- 非対称性:コールとプットで確率形状が異なるため、スキューやクルティシスを含む。
- 計算方法の多様性:解析的にブラック・ショールズ式を用いる場合もあるし、モンテカルロ法等で数値化するケースも多い。
現在の位置づけ
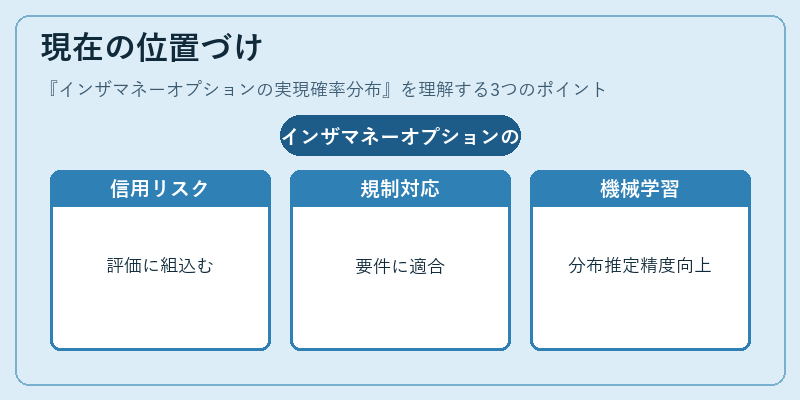
近年の金融市場では、デリバティブ取引が高度化するとともに、実現確率分布は信用リスク評価や規制対応(Basel III 等)に組み込まれるようになった。加えて機械学習を用いた分布推定手法の登場により、従来よりも精度の高い予測が可能となりつつある。これらは、オプション取引の透明性とリスク可視化を促進する重要な指標として位置付けられている。
×
続きを読むには確認が必要です