地銀融資枠調整とは、地方銀行が信用リスクや自己資本比率を考慮し、貸出可能額を適切に制限・拡大するための制度的手続きである。
概要
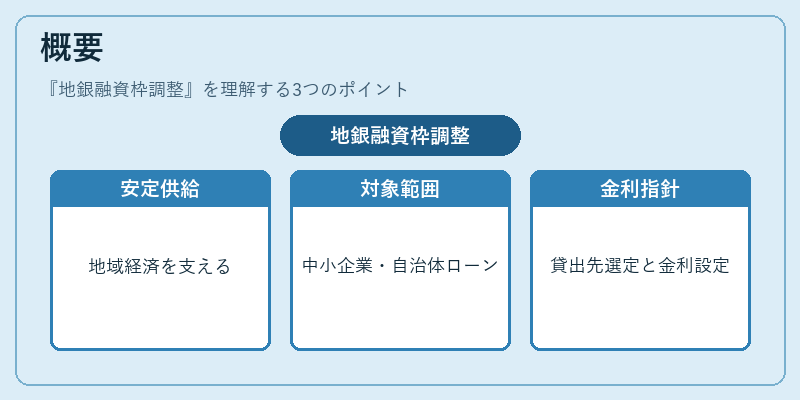
地方金融機関は地域経済への貢献度が高く、地元企業や個人への融資比率が全国平均よりも高い傾向がある。こうした特性を踏まえ、金融庁は「地銀融資枠調整」を設け、地方銀行の貸出先選定と金利設定に対して一定の指針を提供する。この制度は、バーゼル合意の下で自己資本比率を維持しつつ、地域経済への安定供給を図るために導入された。調整対象は主に中小企業向け融資や地方自治体関連ローンであり、金融機関間の競争力確保とリスク管理の両立を目的としている。
役割と機能
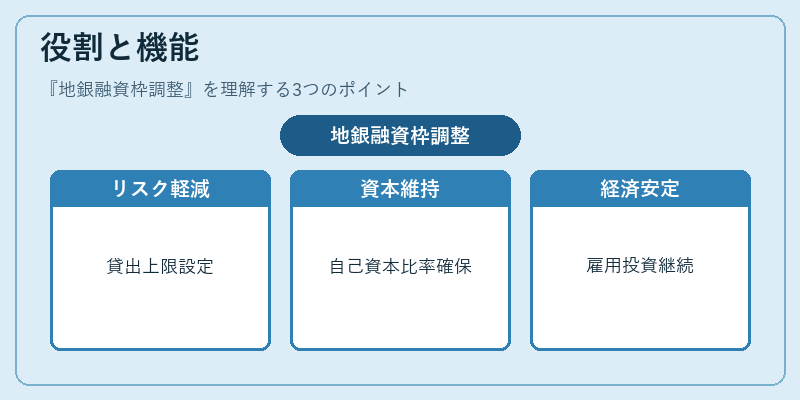
地銀融資枠調整は、以下のような機能を担う。
- 信用リスクの軽減:貸出先の信用格付けに応じて上限額を設定し、過度な債務負担を防止する。
- 自己資本比率維持:バーゼルIIIで求められる最低自己資本比率を満たすため、リスクウェイトの高い貸出は制限される。
- 地域経済安定化:地方企業への融資枠が確保されることで、景気変動時でも雇用や投資が継続しやすくなる。
- 金融政策との連携:日本銀行のマクロプルーデンシャル政策と協調し、過熱局面での貸出抑制を実現する。
具体的な使用場面としては、新規事業投資時の融資審査や地方自治体が行う公共事業の資金調達支援において、枠上限を超える場合に追加担保や保証人の設定が求められるケースが挙げられる。
特徴
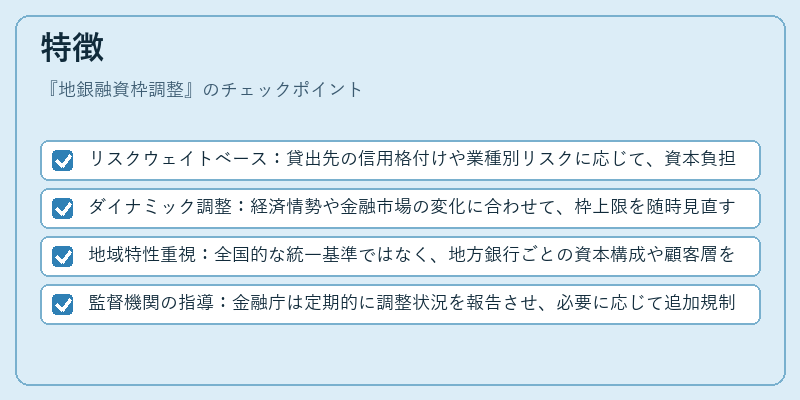
- リスクウェイトベース:貸出先の信用格付けや業種別リスクに応じて、資本負担率が変動する。
- ダイナミック調整:経済情勢や金融市場の変化に合わせて、枠上限を随時見直す仕組みがある。
- 地域特性重視:全国的な統一基準ではなく、地方銀行ごとの資本構成や顧客層を考慮した個別設定が可能。
- 監督機関の指導:金融庁は定期的に調整状況を報告させ、必要に応じて追加規制を課す。
これらの特徴により、地銀融資枠調整は単なる上限設定ではなく、地方銀行が持続可能な経営と地域貢献を両立するための総合的リスクマネジメントツールとして機能している。
現在の位置づけ
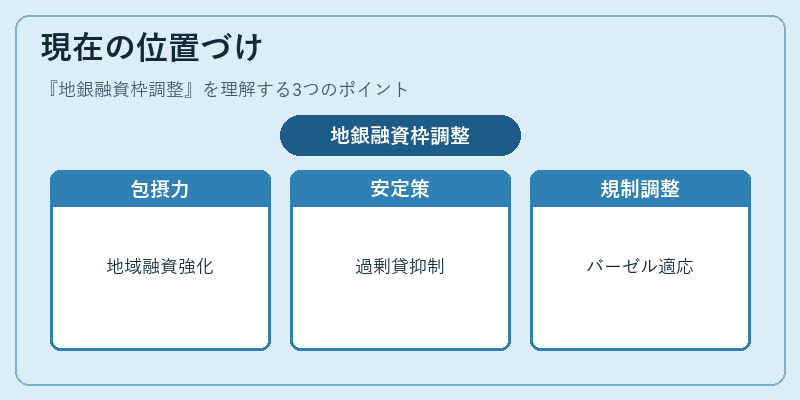
近年、デジタル化の進展やネット銀行の拡大により、地方銀行は競争圧力が高まっている。その中で地銀融資枠調整は、以下の点で重要性を増している。
- 金融包摂:地方創生政策と連携し、デジタル格差を解消するために地域企業への融資支援が強化されている。
- マクロプルーデンシャル管理:景気後退期や金融危機時において、過剰貸出を抑制し金融システムの安定性を確保する役割が拡大。
- 規制緩和と協調:バーゼルIVへの移行に伴い、リスクウェイトの見直しや自己資本計算方法の変更が進められ、地銀融資枠調整もそれに合わせて柔軟化されつつある。
また、新型感染症拡大時には政府が地方銀行へ緊急融資枠を設けるケースがあり、地銀融資枠調整はその実行基盤として機能した。今後もデジタル金融の普及とマクロプルーデンシャル政策の深化に伴い、地域銀行のリスク管理フレームワークの中核を担う存在であり続ける見込みである。
続きを読むには確認が必要です