事実告知監査とは、保険契約者が提出する事実情報の正確性・完全性を検証し、リスク評価と価格設定の妥当性を保証する内部統制プロセスである。
目次
概要
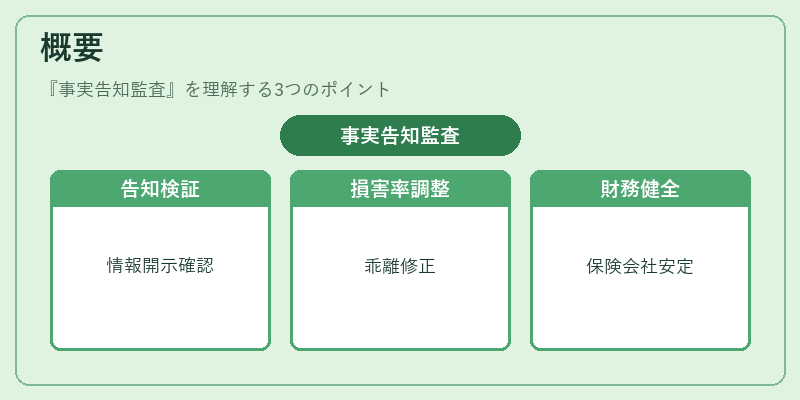
生命保険(終身保険・養老保険)や収入保障保険における契約成立時の情報は、将来の支払義務決定に直結する。事実告知監査は、告知義務に基づく情報開示を検証し、大数の法則で期待される損害率と実際のデータとの乖離を調整する。再保険プールやソルベンシーマージン計算にも不可欠であり、保険会社の財務健全性維持に寄与する。
役割と機能
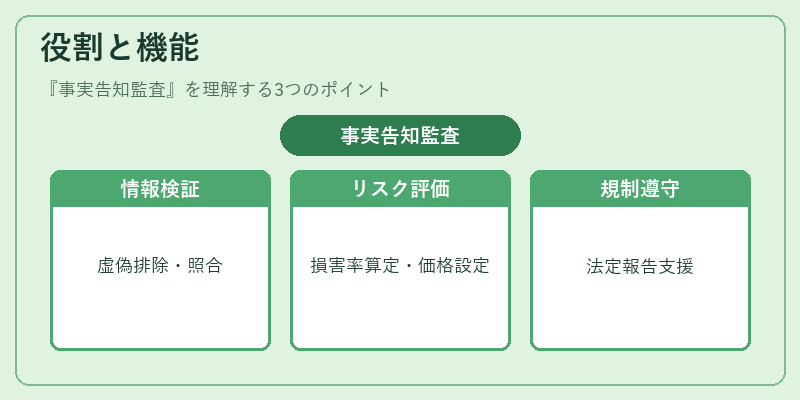
- 情報検証:医療記録・所得証明等を照合し、虚偽告知を排除。
- リスク評価:損害率・コンバインドレシオの算定に必要な基礎データを確保。
- 価格設定:予定利率や解約返戻金計算に反映される正確な情報提供。
- 規制遵守:自賠責保険・地震保険等、法定報告義務の履行を支援。
特徴
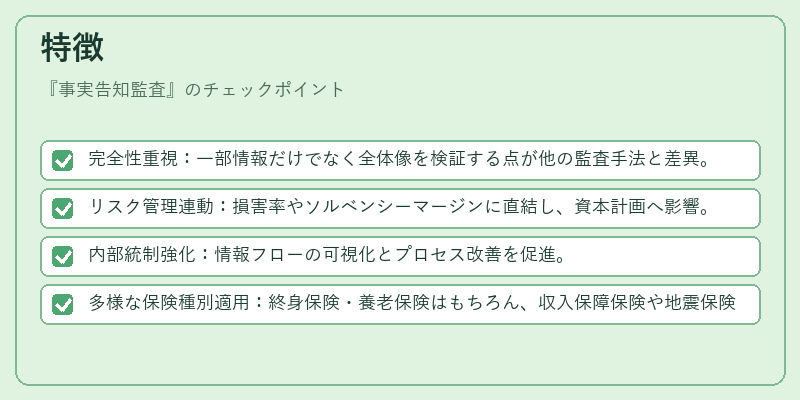
- 完全性重視:一部情報だけでなく全体像を検証する点が他の監査手法と差異。
- リスク管理連動:損害率やソルベンシーマージンに直結し、資本計画へ影響。
- 内部統制強化:情報フローの可視化とプロセス改善を促進。
- 多様な保険種別適用:終身保険・養老保険はもちろん、収入保障保険や地震保険等にも対応。
現在の位置づけ
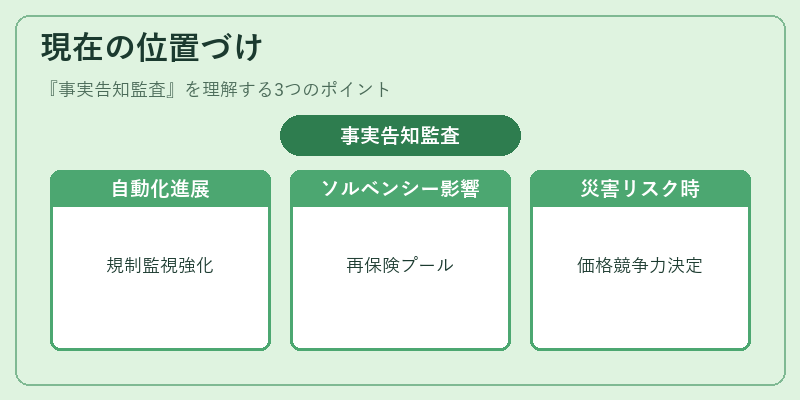
近年、デジタル化とAI活用により事実告知監査は自動化が進む一方で、規制当局からの監視強化も見られる。特にソルベンシーマージンや再保険プールへの影響が大きいため、経営層の注目度は高い。また、地震保険のような災害リスク増大時には、事実告知監査による情報正確性が価格競争力を左右する重要要素となっている。
×
続きを読むには確認が必要です