自己資本比率の調整対象とは、財務諸表上の自己資本比率を算出する際に、比較性や実態を正確に反映させるために除外・加算される項目である。
概要
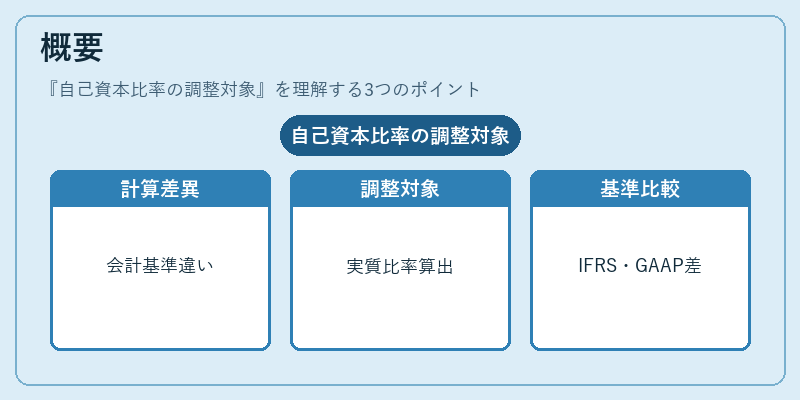
自己資本比率は企業の財務健全性を測る基本指標として広く用いられるが、その計算に含まれる項目は会計基準や経営環境によって大きく異なる。例えば、税金前利益に対する法人税費用の一時的な調整、減価償却方法の変更、または非継続事業部門の売却益・損失などが含まれると、期間間や企業間で比較しにくい値となる。こうした差異を除去し、実質的な資本構成を把握するために「調整対象」が設定されている。調整対象は主にIFRSや各国のGAAPが示す開示基準に基づき、会計方針変更や一時的イベントによる影響を排除した「本質的」な自己資本比率を算出するために用いられる。
役割と機能
調整対象は以下のような場面で重要な役割を果たす。
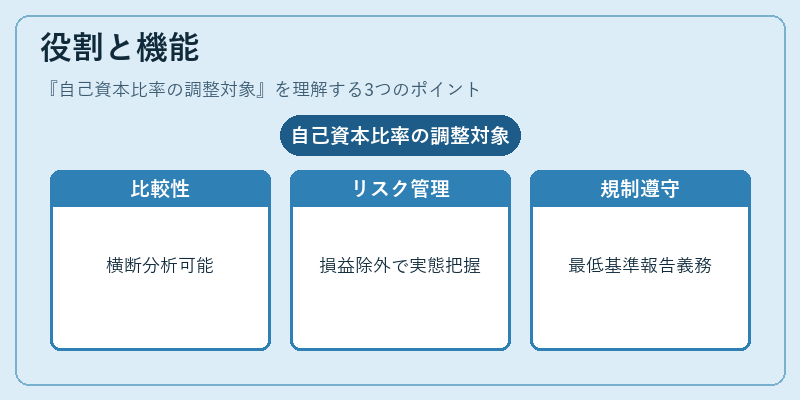
1. 比較性の確保:同業他社や過去実績との横断的・縦断的分析を可能にし、投資判断や信用評価における基準値として機能する。
2. リスク管理:一時的な損益や非継続事業の影響を除外することで、実際の財務体質が把握でき、金融機関は貸付審査や資本規制に反映させる。
3. 規制遵守:銀行・保険会社など特定業種では、監督当局が設定した自己資本比率の最低基準を満たすために調整後指標を報告する義務がある。
4. 投資家情報提供:株主やアナリストは、調整対象を明示された自己資本比率で企業価値を評価し、将来の配当政策や再投資戦略を検討する。
特徴
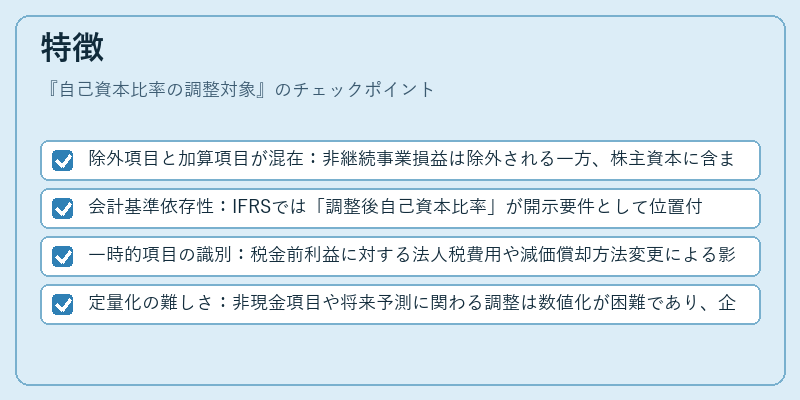
- 除外項目と加算項目が混在:非継続事業損益は除外される一方、株主資本に含まれるリザーブ(繰越利益剰余金)や評価差額は加算対象となる。
- 会計基準依存性:IFRSでは「調整後自己資本比率」が開示要件として位置付けられ、各国のGAAPでも類似概念が導入されている。
- 一時的項目の識別:税金前利益に対する法人税費用や減価償却方法変更による影響は「一時的」な調整対象として扱われ、継続的経営実態を反映した指標が得られる。
- 定量化の難しさ:非現金項目や将来予測に関わる調整は数値化が困難であり、企業ごとに解釈差が生じる点が特徴である。
現在の位置づけ
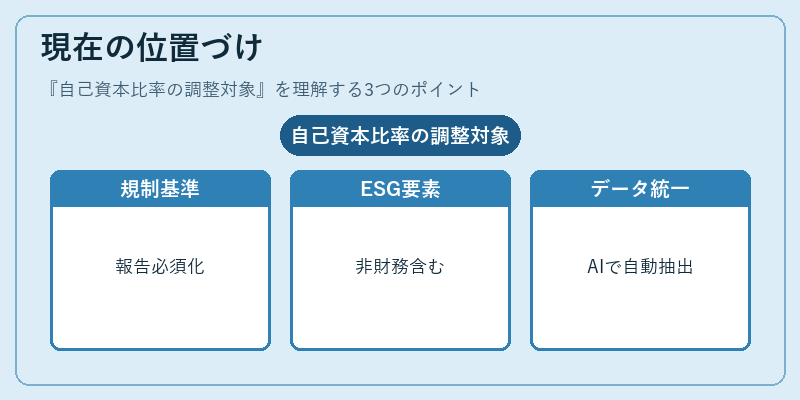
近年、金融市場の透明性要求と規制強化の中で、調整対象を明示した自己資本比率は重要な指標として位置付けられている。
- 監督当局の統一基準:銀行業界では Basel III 等により、調整後自己資本比率が必須報告項目となり、信用格付機関も評価モデルで採用している。
- ESG・サステナビリティへの対応:環境・社会・ガバナンス(ESG)関連の非財務情報を含む調整対象が増加し、投資家は長期的な安定性を評価する際に参照している。
- データ分析の進化:ビッグデータや機械学習の活用により、企業ごとの調整項目を自動抽出・比較できるツールが登場し、アナリストはより迅速かつ精度高い評価を行えるようになっている。
- 国際的な統一化:IFRS 9 や IFRS 15 等の新基準に伴い、調整対象の定義や計算方法がさらに標準化され、国境を越えた比較が容易になっている。
自己資本比率の調整対象は、企業財務の真実性と透明性を高めるために不可欠な概念であり、金融機関・投資家・規制当局間で共通理解を持つことで市場全体の健全性向上に寄与している。
続きを読むには確認が必要です