行使価格ヘッジファンド運用とは、オプションやデリバティブの行使価格を選択的に利用してポートフォリオ全体のリスク・リターンプロファイルを最適化するヘッジファンド戦略である。
概要
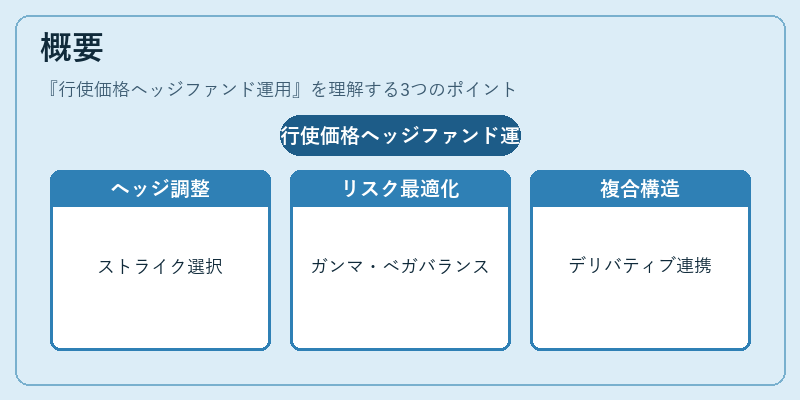
行使価格ヘッジファンド運用は、デリバティブ取引を通じて資産価格変動に対するエクスポージャーを調整する手法の一種である。伝統的なデルタ・ニュートラル戦略や単純なオプション購入と異なり、行使価格(ストライク)を意図的に選定し、その組み合わせによってヘッジ効率を高める点が特徴だ。
この手法は、投資家のリスク許容度や市場予測に応じて、インザマネー・アウトオブザマネー・アットザマネーの各タイプを組み合わせ、ガンマ(価格変動率)とベガ(ボラティリティ変化への感応度)のバランスを最適化する。さらに、金利スワップや通貨スワップ、CDSなど他種デリバティブとの連携により、複合的なヘッジ構造を形成できる点が大きい。
役割と機能
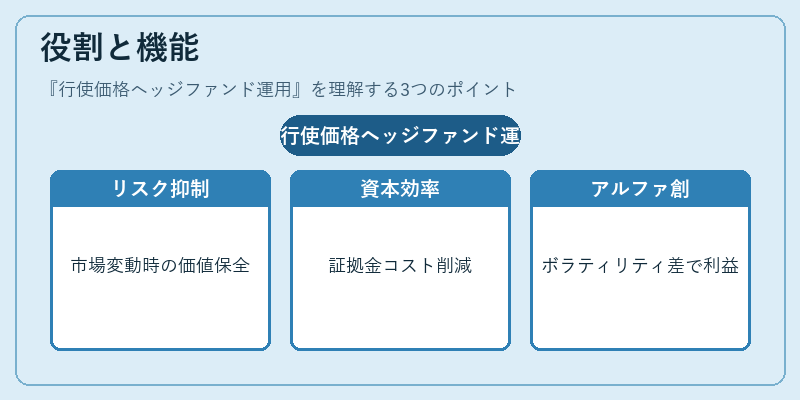
行使価格ヘッジファンド運用は、主に以下の場面で利用される。
- リスク管理 – 市場変動時にポートフォリオの価値減少を抑えるため、特定のストライクを持つオプションでエクスポージャーを調整する。
- 資本効率向上 – デリバティブを活用して必要なヘッジ比率を低減し、証拠金コストを削減する。
- アルファ創出 – 市場のボラティリティ予測やインプライド・ボラティリティと実際の価格差を利用したアービトラージ機会を捉える。
- ポジション調整 – 既存の株式・債券等のヘッジに対し、行使価格を変えることで再バランスを容易にする。
実務上は、オプションの売買だけでなく、ストラドル・ストラングル構造やバリアオプションとの組み合わせも頻繁に用いられ、複数のデリバティブが相互作用しながらポートフォリオ全体のヘッジ効果を最大化する。
特徴
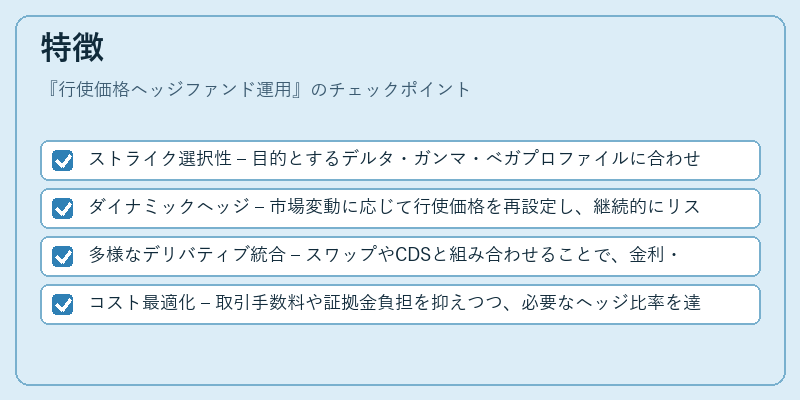
- ストライク選択性 – 目的とするデルタ・ガンマ・ベガプロファイルに合わせて、インザマネー・アウトオブザマネーを自在に組み合わせる。
- ダイナミックヘッジ – 市場変動に応じて行使価格を再設定し、継続的にリスクレベルを調整する。
- 多様なデリバティブ統合 – スワップやCDSと組み合わせることで、金利・信用リスクも同時にヘッジできる。
- コスト最適化 – 取引手数料や証拠金負担を抑えつつ、必要なヘッジ比率を達成するための戦略的選択が可能。
これらは、単なるオプション購入や売却では実現できないリスク・リターンの微調整を可能にし、ヘッジファンドの資産運用効率を高める。
現在の位置づけ
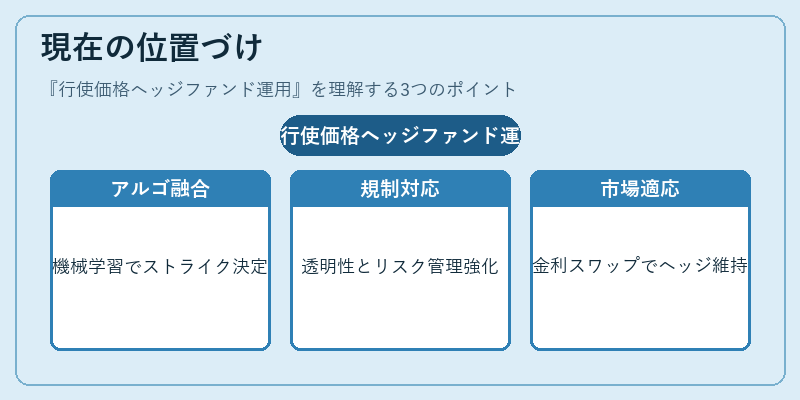
近年の金融市場は高度なボラティリティと規制強化が特徴であり、行使価格ヘッジファンド運用はその中核的戦略として注目されている。
- アルゴリズム取引との融合 – 量子計算や機械学習を活用し、最適なストライクとタイミングをリアルタイムで決定するシステムが増加している。
- 規制対応 – 金融庁や各国金融監督当局はデリバティブ取引の透明性向上を求めており、ヘッジファンドはポジション開示とリスク管理体制の強化が不可欠となっている。
- 市場環境への適応 – 低金利・高インフレ時期においても、金利スワップや通貨スワップとの組み合わせでヘッジ効果を維持できる点が評価されている。
総じて、行使価格ヘッジファンド運用は、リスク管理と資本効率の両立を図る現代金融機関にとって不可欠な戦略ツールであり、今後も技術進化と規制環境の変化に応じて進化し続けることが予想される。
続きを読むには確認が必要です