IFRS 1とは、国際財務報告基準(IFRS)を初めて採用する企業が遵守すべき統一的な会計方針と開示要件を定めた標準である。
目次
概要
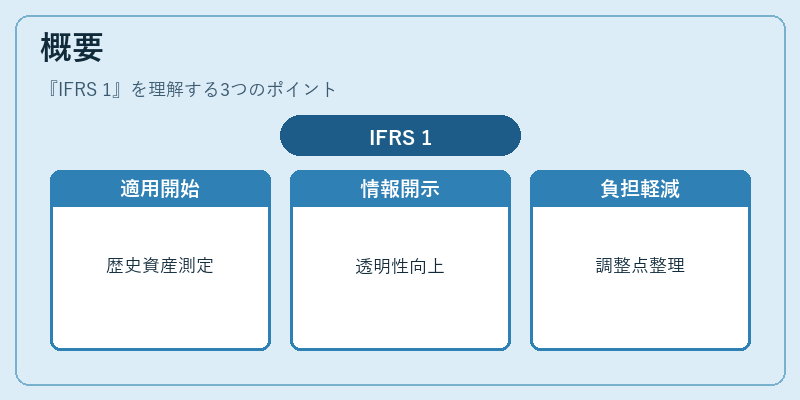
IFRS 1は、IFRSの適用開始時における歴史的資産・負債の測定方法や情報開示の基準を明文化した。国際会計基準審議会(IASB)が策定し、企業が国内外で統一された財務諸表を作成できるように設計されている。従来の各国基準との調整点を整理し、初回適用時の負担軽減と透明性向上を目的としている。
役割と機能
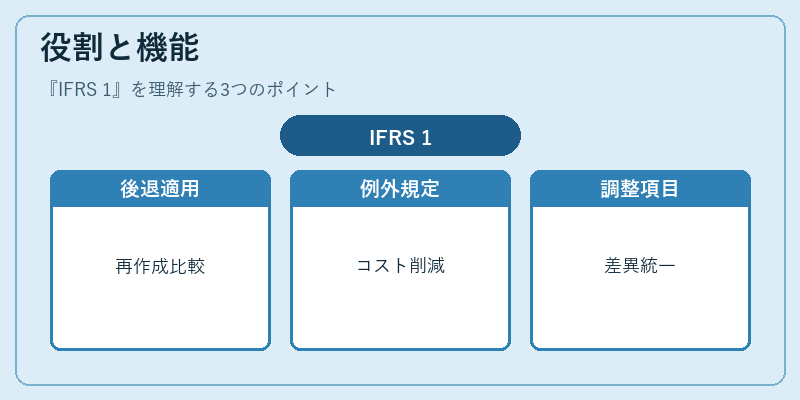
IFRS 1は、企業が過去に用いた会計制度からIFRSへ移行する際の「切替ルール」を提供する。主な機能は以下の通りである。
- 完全後退適用:可能な限り前期財務諸表をIFRS基準に合わせて再作成し、比較性を確保する。
- 例外規定:一定条件下で過去取引の測定方法や開示項目を継続許容し、移行コストを削減する。
- 移行調整項目:初回適用時に発生する差異(例えば取得原価と公正価値の差)を一括して計上し、財務諸表構造を統一する。
これらにより、投資家や規制当局は企業間で比較可能な情報を得ることができる。
特徴
- 全期間再測定義務:過去の会計処理をIFRSに合わせて後退的に見直す点が他基準と大きく異なる。
- 例外適用の範囲:特定資産・負債については、前回報告時の測定方法を継続できる柔軟性を有する。
- 一括調整項目:初期調整で発生した差異を「IFRS 1調整項目」としてまとめ、財務諸表全体に影響を与える。
現在の位置づけ
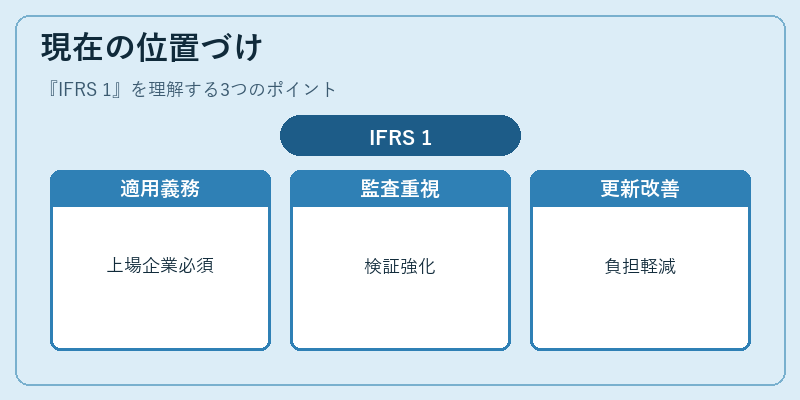
国際的な投資環境では、IFRS 1は企業がグローバル市場で信頼性ある報告を行うための必須基準となっている。多くの上場企業や新興企業が初回適用に際し、IFRS 1の指針を遵守している。また、各国規制当局はIFRS 1への移行を推進する政策を採用し、監査人も同標準に基づく検証を重視している。近年では、IASBが定期的に更新を行い、例外規定の見直しや開示項目の拡充など、実務負担軽減と情報価値向上を両立させている。
×
続きを読むには確認が必要です