IFRS 2 株式報酬とは、企業が従業員や取締役等に株式または株式を取得する権利(ストックオプション・リストリクテッドストックユニットなど)を付与した際の会計処理基準である。
概要
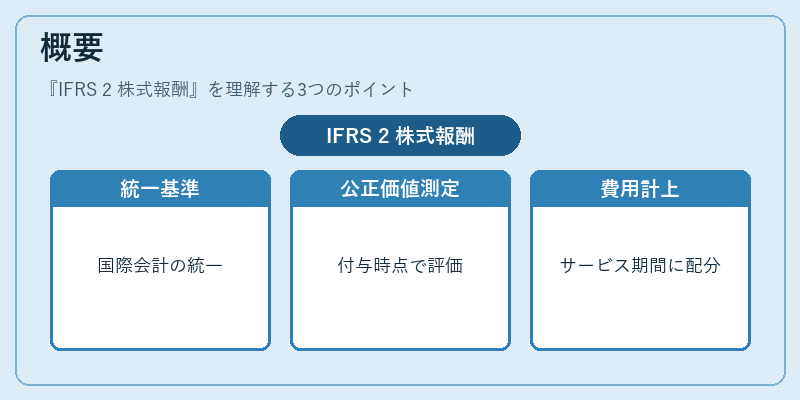
IFRS 2 は、国際会計基準審議会(IASB)が策定し、株式報酬に関する一貫性と透明性を確保するために設けられた。従来は各国で独自の処理が行われていたが、グローバル化した企業活動に伴い、投資家や規制当局から統一的な報告が求められるようになった。この基準は、株式報酬を「従業員への対価」として扱い、付与時点の公正価値を測定し、その費用を従業員サービス期間にわたって計上することを義務付ける。
役割と機能
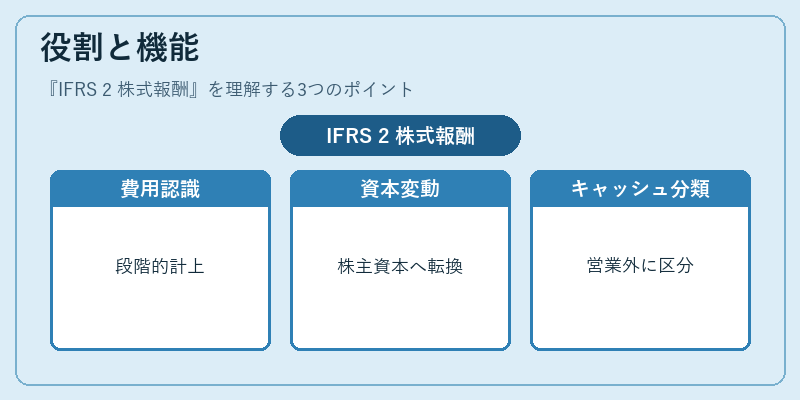
IFRS 2 は、損益計算書・貸借対照表・キャッシュフロー計算書の各項目へ直接影響を与える。
- 費用認識:株式報酬は付与日から権利行使までの期間にわたり、段階的に損益計算書に費用として計上される。
- 資本変動:費用計上時点で発生する株式の増加は、株主資本の一部(普通株式・剰余金)へ転換される。
- キャッシュフロー分類:株式報酬に伴う実際の現金支出がないため、営業活動からのキャッシュフローには含まれず、投資活動または財務活動に区分される場合もある。
- 税効果計算:費用認識と同時に法人税費用への影響を調整し、税金控除額を算出する。
実務上は、ストックオプション付与の際に公正価値を測定し、ベスティング期間(権利確定期間)にわたって「従業員サービス費用」として計上。リストリクテッド株式やパフォーマンスシェアは、条件付きで付与されるため、その条件が満たされた時点で費用を認識する。
特徴
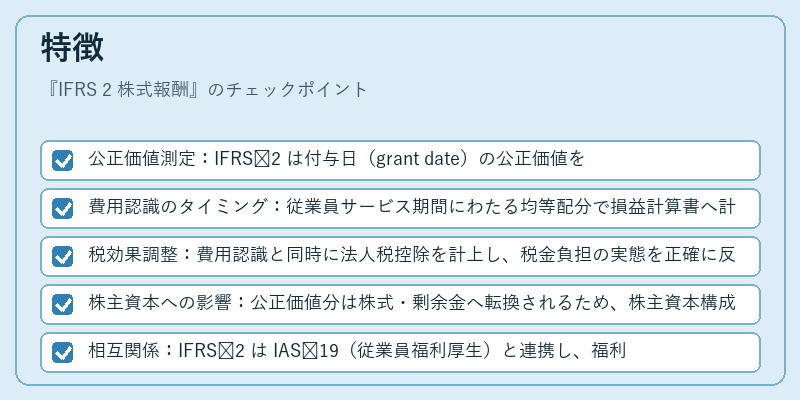
- 公正価値測定:IFRS 2 は付与日(grant date)の公正価値を基準とし、オプション価格・行使価格・ボラティリティ・残存期間などを考慮した評価モデル(ブラック–ショールズ等)を採用。
- 費用認識のタイミング:従業員サービス期間にわたる均等配分で損益計算書へ計上するため、企業の利益は株式報酬付与時点では即座に圧縮されない。
- 税効果調整:費用認識と同時に法人税控除を計上し、税金負担の実態を正確に反映する。
- 株主資本への影響:公正価値分は株式・剰余金へ転換されるため、株主資本構成が変化する。
- 相互関係:IFRS 2 は IAS 19(従業員福利厚生)と連携し、福利厚生費用の計上方法を統合している。
例外的なケース
- 株式報酬が即時に行使可能である場合は、付与日から短期間で費用が認識される。
- 退職給付型株式報酬は別途 IAS 19 の枠組みで扱われる。
現在の位置づけ
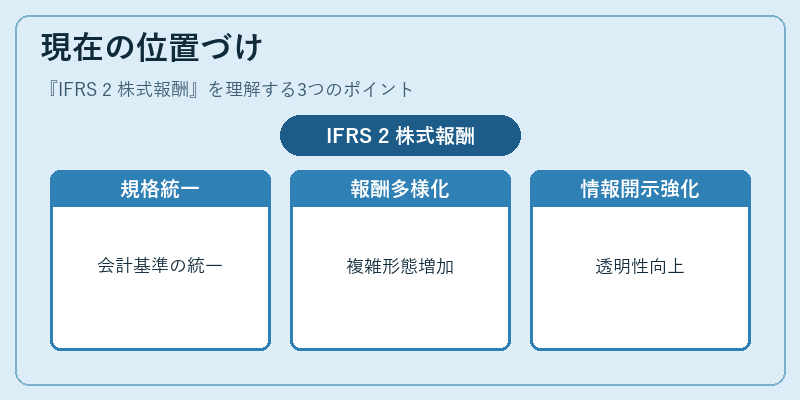
IFRS 2 は国際的に採用されている主要な会計基準の一つであり、上場企業や多国籍企業が株式報酬を公正価値ベースで報告する際の必須規則となっている。米国 GAAP では ASC 718 が同様の役割を果たすが、両者は測定基準や費用認識方法に若干の差異がある。
近年、企業の株式報酬構造が多様化し、パフォーマンスシェア・ロックアップ期間付きリストリクテッド株式など複雑な形態が増えているため、IFRS 2 の適用範囲も拡大。規制当局は、公正価値測定の透明性と一貫性を高めるために、評価モデルや入力パラメータの開示要件を強化している。また、株式報酬が企業価値に与える影響をより精緻に把握するため、投資家向け情報開示(例:EPSへの影響)も重要視されている。
総じて、IFRS 2 は株式報酬の会計処理を統一し、企業財務諸表の比較可能性と信頼性を高める基盤として機能しており、国際投資家や規制当局から継続的に注目されている。
続きを読むには確認が必要です