自己資本比率の資本比率測定手法とは、企業が負債と株主資本を合わせた総資本に対する自己資本(株主資本)の割合を算出し、財務健全性を評価するための指標計算方法である。
目次
概要
この手法は、貸借対照表上の項目を基にして構成される。総資本=自己資本+負債(短期・長期)と定義し、自己資本比率=自己資本÷総資本×100%で算出する。企業が外部から調達した資金のうちどれだけを内部留保や株主資本として保持しているかを示すため、投資家・金融機関はリスク評価に用いる。国際会計基準(IFRS)や日本の財務諸表基準でも同一算式が採用されており、企業間比較が可能である。
役割と機能
- 資本構成の可視化:自己資本比率は負債比率と対照的に、企業の財務レバレッジを示す。
- 信用評価の基準:金融機関が融資判断時に「貸付限度額」や金利設定の参考指標となる。
- 株主還元策の指標化:配当性向や自社株買いを検討する際、自己資本比率が高いほど余剰資本が確保されているとみなされる。
- 規制遵守のチェック:金融庁等が定める「資本充実基準」や銀行業法上の最低自己資本比率を満たすかどうかを確認する。
特徴
- 単純明快な算式:総資本に対する株主資本の割合であるため、計算手順が一貫している。
- 比較容易性:同業種・同規模企業間で横断的に比較できる点が大きい。
- 時系列変動の敏感度:利益剰余金や株式発行によって自己資本が増減し、短期的な市場環境にも影響を受けやすい。
- 負債構造との連携:高い自己資本比率は低レバレッジを示す一方で、過度に低い比率は信用リスク増大と直結する。
現在の位置づけ
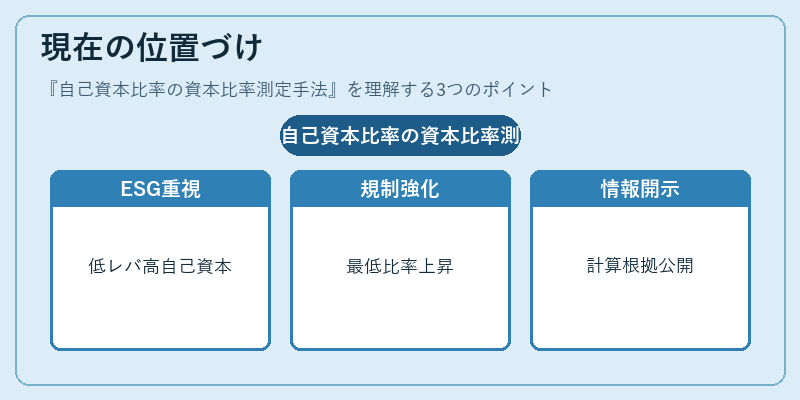
近年、企業統治や持続可能性が重視される中、自己資本比率は単なる財務健全性指標を超えて「安定した成長基盤」の評価に組み込まれている。
- ESG投資の一環:低レバレッジと高い自己資本比率はリスク回避志向の投資家から好意的に受け止められる。
- 規制強化:金融機関のストレステストや銀行業法改正で、最低自己資本比率が引き上げられたケースが増加。
- 市場期待とのギャップ:一部先進国では低金利環境下でレバレッジを活用した成長戦略が採用されるため、自己資本比率の低さが必ずしも不健全と判断されないケースもある。
- データ透明性:企業は年次報告書や有価証券報告書で詳細な計算根拠を開示することが求められ、投資家の情報ニーズに応えている。
以上のように、自己資本比率の資本比率測定手法は、企業財務の健全性評価と市場・規制環境への適応を同時に担う重要な指標である。
×
続きを読むには確認が必要です