マージンコールとは、証券取引において投資家が担保として預けた資産の価値が一定の水準を下回った際に、追加の資金や証拠金を要求される手続きである。
概要
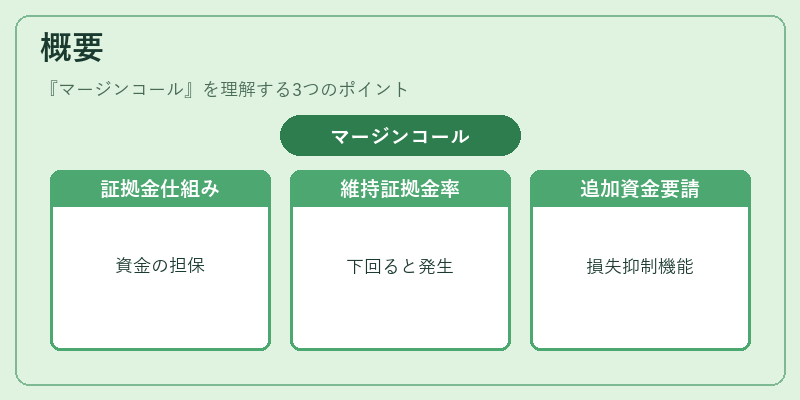
マージン取引は、投資家が自己資金の一部のみで市場に参入できる仕組みである。投資信託やETFでレバレッジを付与した商品(レバレッジETF)を購入する場合や、証券会社を通じて株式を信用取引で購入する際に、証拠金(マージン)が必要となる。証拠金は、ポジションの損失に備えて担保として預けられる資産であり、取引の安全性を確保する役割を果たす。マージンコールは、担保価値が設定された維持証拠金率(Maintenance Margin)を下回ったときに発生し、投資家に追加資金の投入を求めることで、ポジションの損失リスクを抑えるメカニズムである。
役割と機能
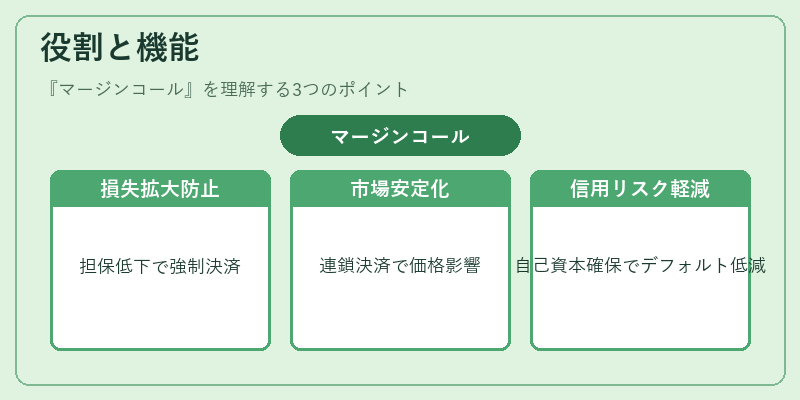
マージンコールは、投資家と証券会社の双方のリスク管理を目的としている。具体的には、以下のような場面で機能する。
1. 損失の拡大防止:担保価値が低下すると、追加証拠金を投入しない限り、ポジションは強制決済される。
2. 市場の安定化:大規模な強制決済が連鎖すると市場価格に影響を与えるため、マージンコールは市場全体の安定性を維持する。
3. 信用リスクの軽減:証券会社は投資家の損失に対して自己資本を確保し、デフォルトリスクを低減する。
投資信託やETFにおいては、レバレッジ商品やレバレッジETFの購入時にマージンコールが適用されるケースが多い。これらの商品は、指数の倍数を追随することを目的とし、価格変動に対して過剰なリスクを伴うため、証拠金管理が重要となる。
特徴
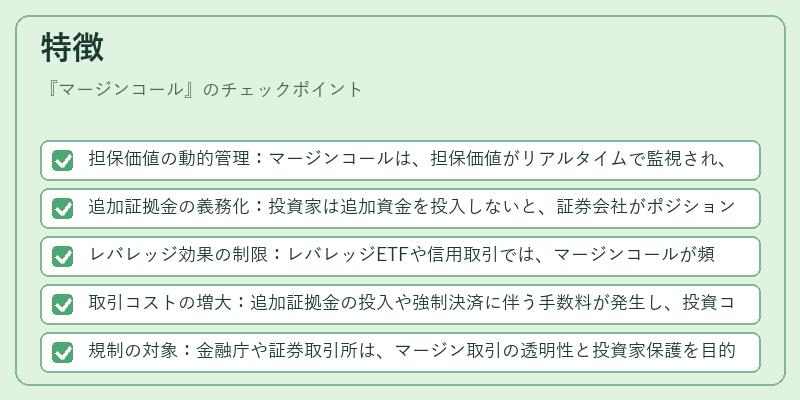
- 担保価値の動的管理:マージンコールは、担保価値がリアルタイムで監視され、維持証拠金率に応じて自動的に発生する。
- 追加証拠金の義務化:投資家は追加資金を投入しないと、証券会社がポジションを強制決済できる。
- レバレッジ効果の制限:レバレッジETFや信用取引では、マージンコールが頻発するとレバレッジ効果が実質的に低下する。
- 取引コストの増大:追加証拠金の投入や強制決済に伴う手数料が発生し、投資コストが増加する。
- 規制の対象:金融庁や証券取引所は、マージン取引の透明性と投資家保護を目的に、証拠金率やマージンコールのルールを定めている。
現在の位置づけ
近年、レバレッジETFの人気が高まる中、マージンコールは投資家にとって不可欠なリスク管理手段となっている。特に、日経平均や米国株価指数をベースにしたレバレッジ商品は、ボラティリティが高い市場環境下で頻繁にマージンコールが発生しやすい。投資家は、マージンコールの頻度と影響を事前に把握し、資金管理を徹底する必要がある。
金融規制当局は、投資家保護の観点から、証拠金率の最低基準を設定し、証券会社に対してマージン取引の情報開示を義務付けている。さらに、デジタル資産や暗号資産のレバレッジ取引に対しても、同様のマージンコールメカニズムが導入されつつある。
総じて、マージンコールはレバレッジ取引のリスクを抑制し、金融市場の安定性を維持するための重要な制度であり、投資家はその仕組みと影響を十分に理解した上で取引を行うことが求められる。
続きを読むには確認が必要です