地方金融機関統合プロセスとは、地方銀行・信用金庫・信用組合等が規模縮小や経営安定を目的に、合併・吸収・連携を進める一連の手続き及び制度的枠組みである。
概要
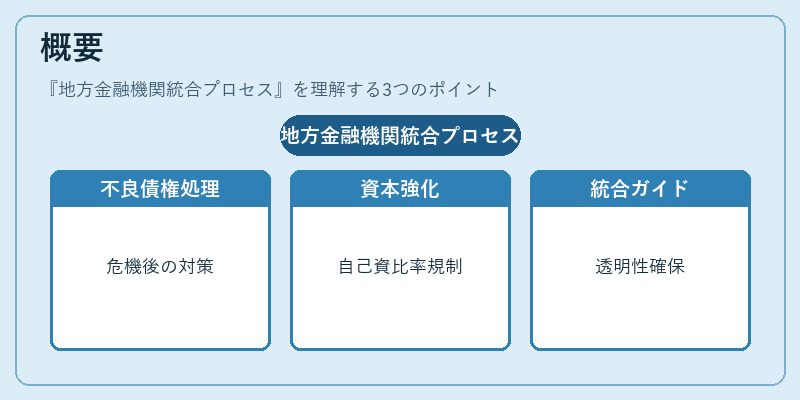
地方金融機関統合プロセスは、金融危機後の不良債権処理や資本不足対策として形成された。規制当局は、預金保険制度の拡充と自己資本比率規制を通じて、地域金融機関が持続可能な経営基盤を確立できるよう指導した。また、地方銀行・信用金庫・信用組合等の業種別に設けられた統合ガイドラインは、統合手続きの透明性と公正性を担保するための枠組みとして位置づけられている。
役割と機能
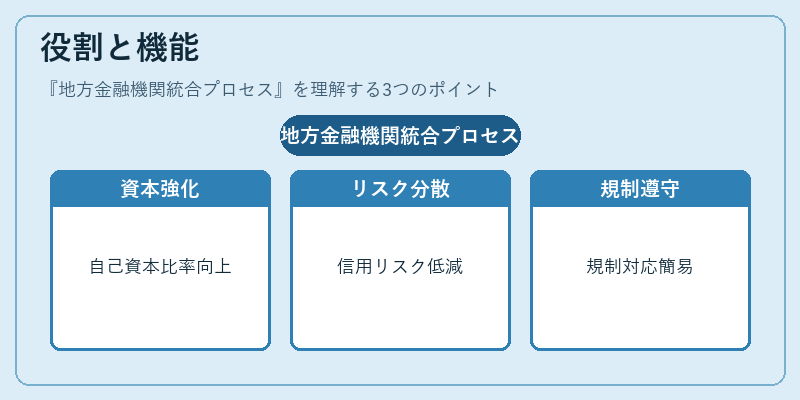
地方金融機関統合プロセスは、以下のような機能を果たす。
- 資本構造の強化:統合により自己資本比率が向上し、規制基準への適合性が高まる。
- リスク分散とサービス拡充:顧客ベースや業務領域を広げることで、信用リスクの分散効果と商品・サービスの多様化を実現する。
- 市場安定性の維持:統合によって経営基盤が健全化され、地方金融機関の倒産リスクが低減し、地域経済への波及影響を抑制する。
- 規制遵守と監督強化:統合後は一元的なコンプライアンス体制が整備され、AML/KYCや情報セキュリティに関する規制対応が容易になる。
特徴
- 地域特性への配慮:地方金融機関は地元企業・個人への融資を主体とするため、統合プロセスでは顧客ロイヤルティや地域経済への影響を重視した評価基準が設けられる。
- 多様なステークホルダー:株主・預金者・規制当局・取引先企業など、多岐にわたる利害関係者の合意形成が不可欠である。
- 段階的手続き:事前調査・評価→統合計画策定→規制当局承認→株主総会・預金者通知→実施という構造を持ち、各段階での情報開示が求められる。
- 比較的小規模取引:国際的な大手銀行の合併と比べて統合対象の資産規模は小さく、地方自治体や地域住民への影響を最小限に抑える設計が特徴である。
現在の位置づけ
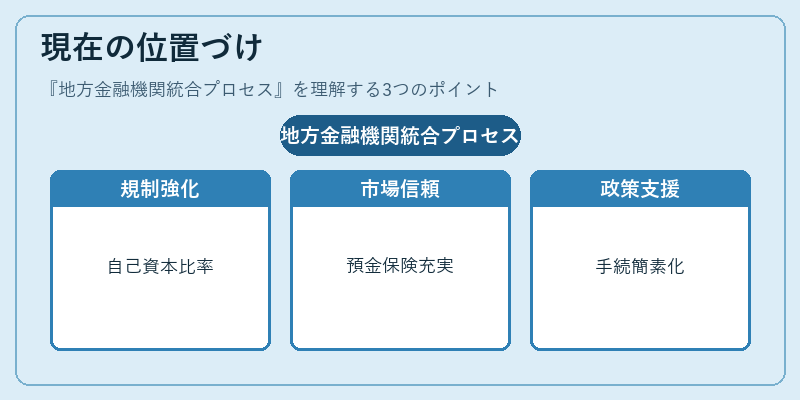
近年、デジタルバンキングの普及と金融テクノロジー投資の必要性が高まる中、地方金融機関は技術基盤を整備するために統合を選択するケースが増えている。
- 規制環境:バーゼル合意やFSBによる自己資本比率強化策が継続的に導入されており、地方金融機関は統合を通じてこれらの基準を満たす動きが顕著である。
- 市場動向:預金保険制度の充実とリスク管理体制の強化により、投資家や預金者からの信頼獲得が統合プロセスの重要指標となっている。
- 政策支援:金融庁は地方金融機関統合を促進するためのガイドラインを更新し、手続き簡素化と情報公開の徹底を図っている。
地方金融機関統合プロセスは、地域経済の安定性と持続可能な成長を支える重要なメカニズムとして位置づけられ、今後も規制改革や技術革新に応じて進化し続ける。
続きを読むには確認が必要です
関連記事