税引後ROICとは、企業が稼いだ利益を投資した資本に対してどれだけ効率的に生み出したかを示す指標である。
概要
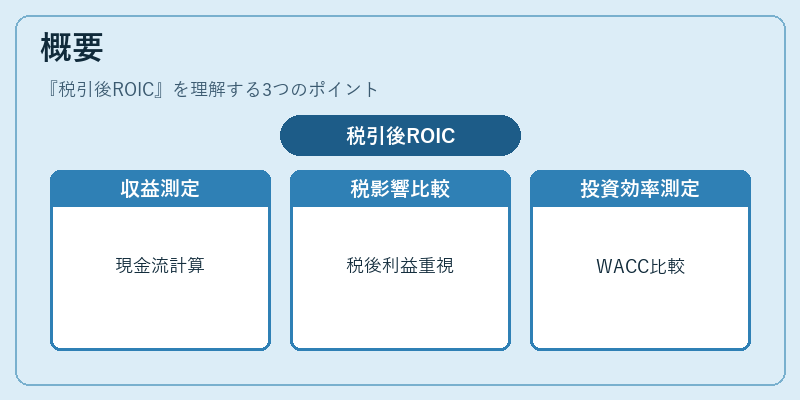
税引後ROICは、営業活動や投資活動から得られるキャッシュフローをベースに計算されるため、企業の実際の収益性を測定する上で重要な役割を果たす。この指標は、税金支払い後の純利益(NOPAT:Net Operating Profit After Tax)を、総資本(負債+株主資本)から非営業的資産や過剰流動性資産を除いた投下資本で割ることで算出される。
税引前ROICと比較すると、税金の影響が反映されるため、企業間の収益力比較においてより実態に即した評価が可能となる。また、WACC(加重平均資本コスト)との比較で投資効率を測定する際にも不可欠な指標として位置付けられる。
役割と機能
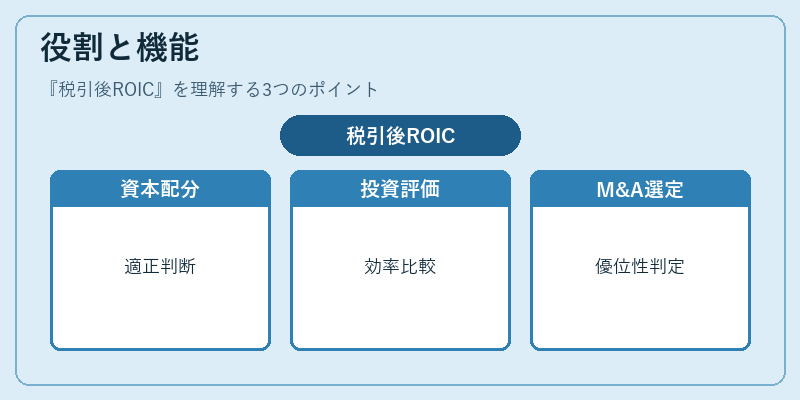
税引後ROICは、企業の経営陣や投資家が資本配分の妥当性を判断するために用いられる。高い税引後ROICは、投入された資本に対して十分な利益を生み出していることを示し、株主価値創造の指標とされる。
投資評価では、プロジェクトや事業部門ごとの税引後ROICを比較することで、どの領域が資本効率に寄与しているかを把握できる。また、M&Aの対象企業選定時にも、買収候補の税引後ROICが市場平均や競合他社と比べて優位であることは重要な判断材料となる。
特徴
- 税金調整済み:純利益を税金後に計算するため、企業の実際の収益性を正確に反映できる。
- 投資効率指標:ROICは投下資本に対するリターンを測定し、資本構成や負債比率の影響を排除している。
- 比較可能性:同業種間で税引後ROICを比較することで、企業の競争力を客観的に評価できる。
- 投資判断基準:WACCとの相対関係(ROIC > WACC)が示すべきは、企業が資本コストを上回るリターンを生み出しているかどうかである。
現在の位置づけ
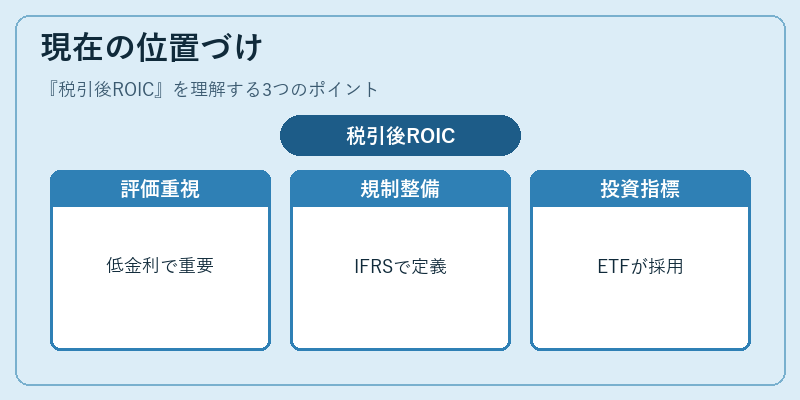
近年の低金利環境下では、WACCが低下しながらも税引後ROICの維持・向上が企業評価において重要視されている。特に資本集約型産業やテクノロジー系スタートアップでは、投資効率を示す指標として税引後ROICが重視される傾向が強まっている。
規制面では、IFRS(国際財務報告基準)においても投下資本の定義やNOPATの計算方法が明確化されているため、企業は税引後ROICを用いたパフォーマンス開示を強化している。
市場では、ETFやファンドマネージャーがポートフォリオ選択に税引後ROICを組み込むケースが増加し、投資家の意思決定プロセスにおける重要指標として位置づけられている。
続きを読むには確認が必要です