ナイダーリッター列とは、カーネル回帰により構築される非パラメトリック系列で、オプションのインプライド・ボラティリティ表面を平滑化して推定する際に利用される手法である。
目次
概要
1960年代に統計学者が開発したカーネル回帰を金融へ応用したもので、パラメトリックモデルの仮定を排除しながら市場データからボラティリティ表面を抽出する。従来のSABRやHestonといった構造化モデルが想定する特定形状に縛られない点が特徴で、実務上はデータのノイズ除去とスムーズなインプライド・ボラティリティ曲線を同時に達成できる。
役割と機能
- 価格決定:インプライド・ボラティリティ表面が必要なブラック–ショールズ型オプションやバリア・スワップの公正価値算出に不可欠。
- リスク管理:VaR計算やストレスシナリオで、実際の市場データに即したボラティリティ分布を提供。
- モンテカルロ法:パス依存商品(例:アーバン・オプション)のシミュレーション時に、サンプルごとのボラティリティを動的に生成。
特徴
- 非パラメトリック:関数形状の仮定がないため、データに対して柔軟。
- ローカル重み付け:近傍点に高い重みを与え、局所的な構造を反映。
- バンド幅依存性:バンド幅の選択が精度とスムーズさを決定し、最適化手法(交差検証など)が必要。
- 境界効果:データ範囲外での推定に偏りが生じやすく、補正技術が議論されている。
現在の位置づけ
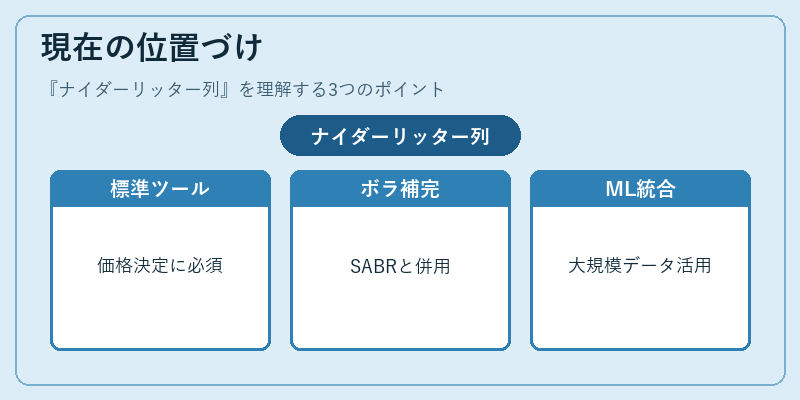
市場データプロバイダーや金融機関の価格決定エンジンでは標準的なツールとなっており、SABRなどのパラメトリックモデルと併用してボラティリティ表面を補完するケースが増加。近年は適応バンド幅やカーネル選択に機械学習手法を組み合わせる研究も進展し、データ量が膨大になる現代の金融市場でその有用性が再評価されている。
×
続きを読むには確認が必要です