NISA口座非課税枠とは、個人投資家がNISA(少額投資非課税制度)において年間で投資元本や得られる配当・譲渡益を非課税とするための上限金額である。
概要
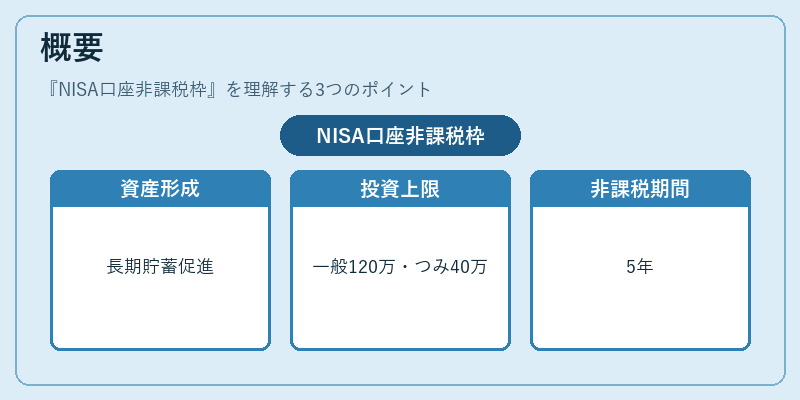
日本政府は2014年より個人投資家の資産形成促進を目的としてNISA制度を導入した。非課税枠は、投資行為に対する税負担を軽減し、株式や投資信託への参入障壁を下げることで市場流動性向上と長期的な貯蓄意識の醸成を図る。制度設計上、非課税枠は「一般NISA」と「つみたてNISA」に分けられ、それぞれ年間で投資できる金額に制限が設けられている。一般NISAでは最大120万円、つみたてNISAでは40万円の投資上限が設定され、両者とも非課税期間は5年と定められている。
役割と機能
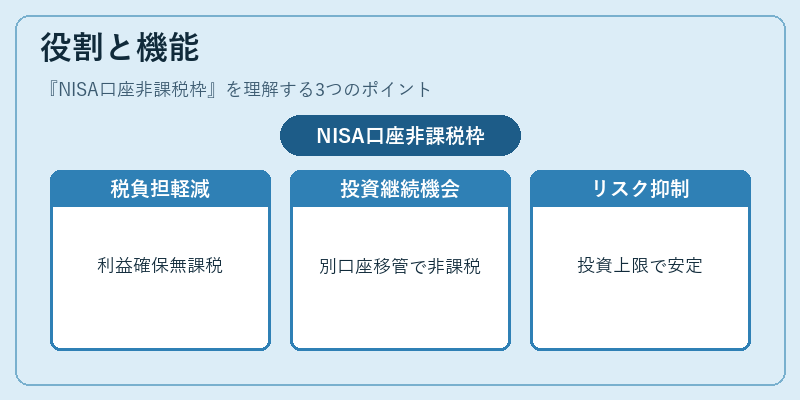
非課税枠は投資家に対し「税金を払わずに利益を確保できる」インセンティブを提供する。具体的には、株式や投資信託の配当・譲渡益が非課税対象となり、通常の所得税・住民税の課税対象から除外される。これにより、投資家は税金負担を抑えつつリスク分散したポートフォリオ構築が可能になる。また、NISA口座は「非課税期間終了後に保有資産を別口座へ移管」することで、継続的な非課税投資の機会を確保できる。さらに、投資額上限を設けることで過度なリスクテイクを抑制し、制度全体の安定性を維持している。
特徴
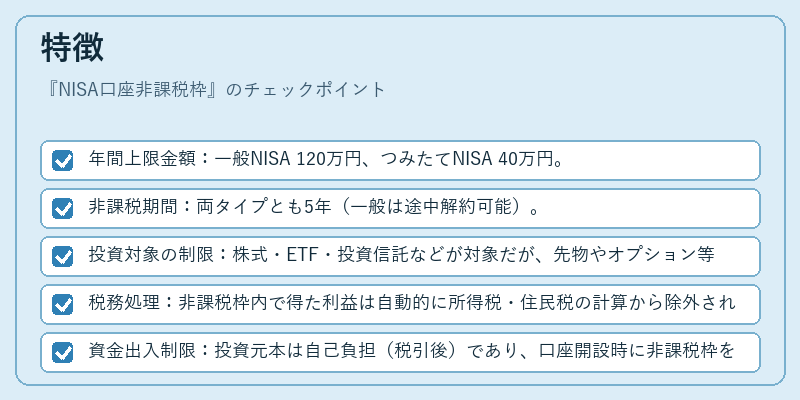
- 年間上限金額:一般NISA 120万円、つみたてNISA 40万円。
- 非課税期間:両タイプとも5年(一般は途中解約可能)。
- 投資対象の制限:株式・ETF・投資信託などが対象だが、先物やオプション等一部金融商品は除外。
- 税務処理:非課税枠内で得た利益は自動的に所得税・住民税の計算から除外されるため、確定申告は不要。
- 資金出入制限:投資元本は自己負担(税引後)であり、口座開設時に非課税枠を超える投資は行えない。
現在の位置づけ
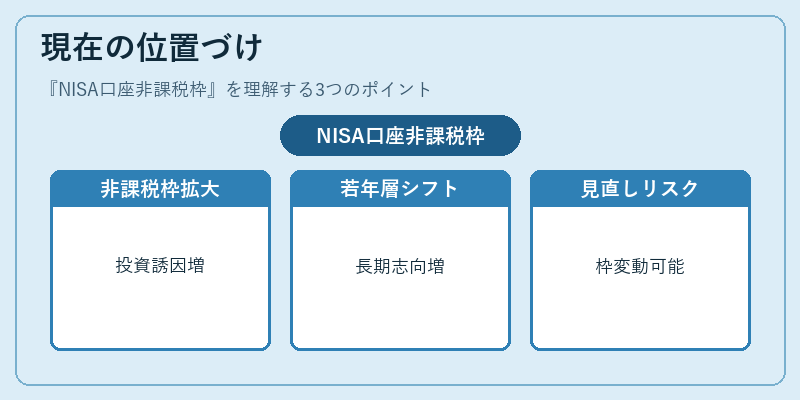
NISA口座非課税枠は、日本国内の個人投資家が株式市場へ参入する際の主要な誘因となっている。近年、金融庁は「新NISA」導入により一般NISAとつみたてNISAを統合し、年間非課税枠を拡大した。これに伴い、投資家層が若年層や中長期的な資産形成志向へシフトしている傾向が見られる。また、非課税枠の上限は経済情勢や金融政策の変化に応じて定期的に見直される可能性がある。現在の市場環境では、NISA口座を活用した長期投資戦略が個人資産形成の中心的手段として位置付けられている。
続きを読むには確認が必要です