ネット銀行の規制強化とは、インターネットを通じてのみ業務を行う金融機関に対し、従来型銀行と同等かそれ以上の監督・規制枠組みを適用することを指す。
目次
概要
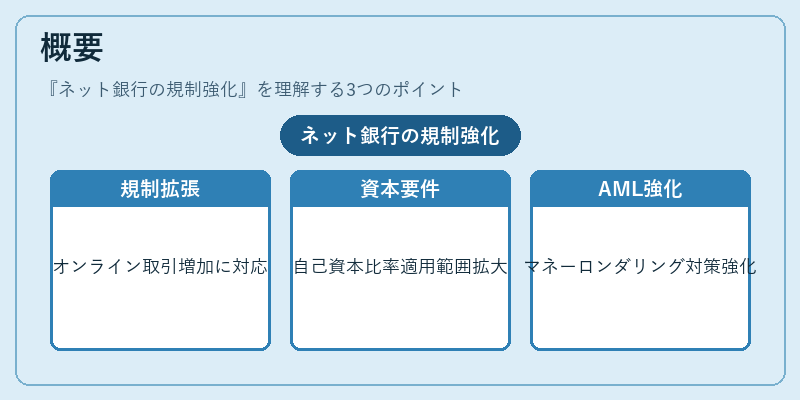
ネット銀行は物理的支店を持たず、オンライン上で預金・融資・決済サービスを提供するため、顧客接点が限定される代わりに取引量や速度が急増した。これに伴い、サイバーリスク、情報漏えい、不正アクセスなど新たなリスクが浮上し、金融庁は既存の銀行規制を拡張する必要性を認識した。結果として、自己資本比率や流動性指標の適用範囲を広げ、マネーロンダリング防止(AML)・テロ資金対策(CFT)の基準も強化された。
役割と機能
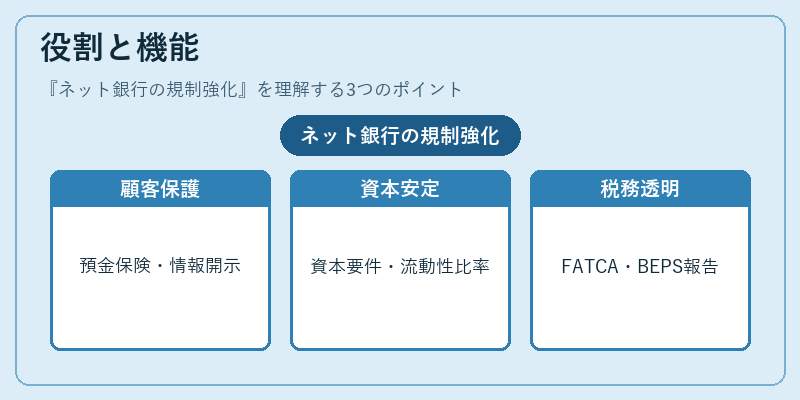
規制強化は主に三つの目的で設計されている。第一に顧客保護を確実にするため、預金保険制度への適合性や消費者情報開示義務が厳格化された。第二に金融システム全体の安定性を維持するため、バーゼル合意に準拠した資本要件と流動性カバレッジ比率(LCR)が適用される。第三に国際的な資金移動・税務透明化を促進するため、FATCAやOECDのBEPS対策に対応する報告義務が課せられた。
特徴
- デジタル専業:物理支店不在のため、顧客情報は完全に電子的管理。これが監査・検証を難しくし、サイバーセキュリティ対策が不可欠となる。
- 高い取引頻度:オンライン決済や自動振替サービスの普及により、日次取引量が従来型銀行を上回るケースもある。
- 規制適用の差異:伝統的な金融商品取引業とは別枠で設けられた第二種金融商品取引業者としての登録要件や、特定のネット専業機関向けに策定されたガイドラインが存在する。
現在の位置づけ
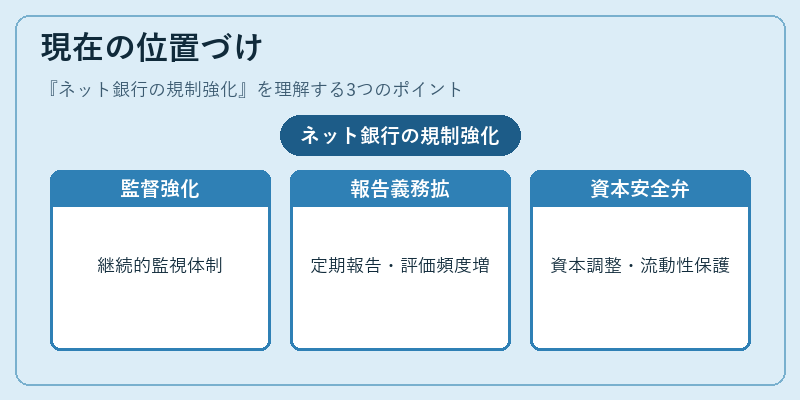
近年、サイバー攻撃の高度化と国際的な資金洗浄規制の強化を背景に、金融庁はネット銀行に対して継続的な監督体制を構築した。具体的には、定期報告義務の拡充や内部統制評価の頻度向上、外部監査人によるリスク評価の実施が求められるようになった。また、バーゼル合意の最新バージョンに合わせた資本調整を行い、流動性危機時の安全弁として機能させている。これにより、ネット銀行は従来型銀行と同等の信用格付けを維持しつつ、顧客基盤拡大とイノベーション推進を両立できるようになっている。
×
続きを読むには確認が必要です