営業利益率とは、売上高に対する営業利益の割合を示す指標である。
目次
概要
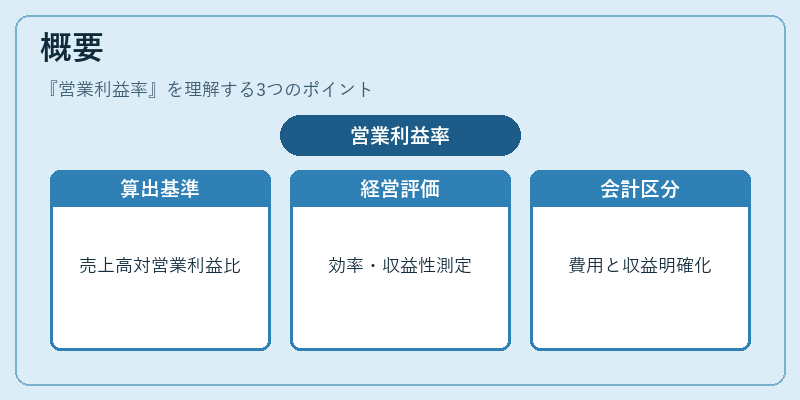
営業利益率は、企業が本業活動から得た利益を売上規模と比較して測定するため、経営効率や収益性を評価する際の基礎データとなる。損益計算書における「営業利益」と「売上高」の比率として定義され、製造業・サービス業など各業種で共通して用いられる指標である。会計基準(IFRS・日本の企業会計原則)では、営業活動から生じた収益と費用を明確に区分し、営業利益率はその区分結果を定量化するために不可欠である。
役割と機能
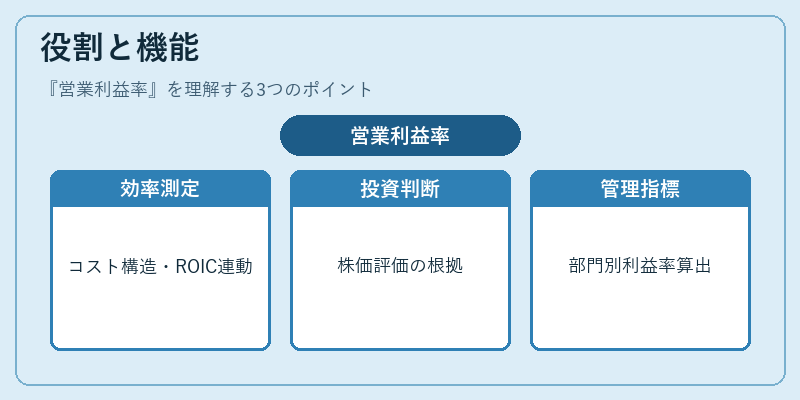
- 経営効率の測定:売上高が増加しても営業利益率が低下すれば、コスト構造や価格設定に問題があることを示唆する。逆に、同業他社より高い比率は競争優位性を表す。
- 投資判断の材料:株主・投資家は営業利益率を用いて企業の収益性を比較し、配当政策や株価評価の根拠とする。
- 内部管理指標:経営者は部門別に営業利益率を算出し、コストセンターごとのパフォーマンスを把握できる。
- 財務比率連動:ROIC(投下資本利益率)や自己資本比率と組み合わせて総合的な収益性・安定性評価に活用される。
特徴
- 売上高ベースの指標であるため、企業規模の違いを調整しつつ業績比較が可能。
- 営業費用のみを対象とする点が特徴であり、税金・金融コストなどは含まれない。
- 業種別基準差:製造業では原価率が高いため低い比率が一般的だが、ITサービス企業は人件費中心のため高い比率を示すことが多い。
- 連結会計適用時の調整点:子会社の営業利益や売上高が親会社に統合される際、内部取引の除外・調整が必要となり、単体と比較して数値が変動しやすい。
現在の位置づけ
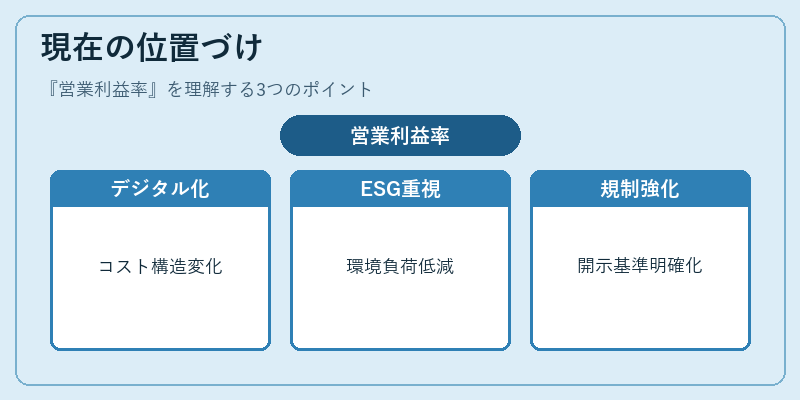
近年ではデジタル化によるコスト構造の変化やサプライチェーンリスクの拡大に伴い、営業利益率は企業価値評価の重要指標として再注目されている。特にESG(環境・社会・ガバナンス)投資が広がる中で、持続可能なビジネスモデルを構築した企業は営業利益率を高めつつも環境負荷低減といった非金銭的価値を併せ持つケースが増えている。さらに、国際会計基準(IFRS)の統一化推進により、海外子会社の営業利益率を正確に比較できるようになり、グローバル投資家の意思決定プロセスにおいて不可欠な指標となっている。
規制面では、金融庁や証券取引所が企業開示基準で「営業利益率」等の収益性指標を明確化するよう求めており、透明性向上と投資家保護に寄与している。
×
続きを読むには確認が必要です