営業利益率の売上変動率相関とは、企業の営業利益率(営業利益÷売上高)が売上高の変化に対してどの程度連動するかを示す統計指標である。
目次
概要
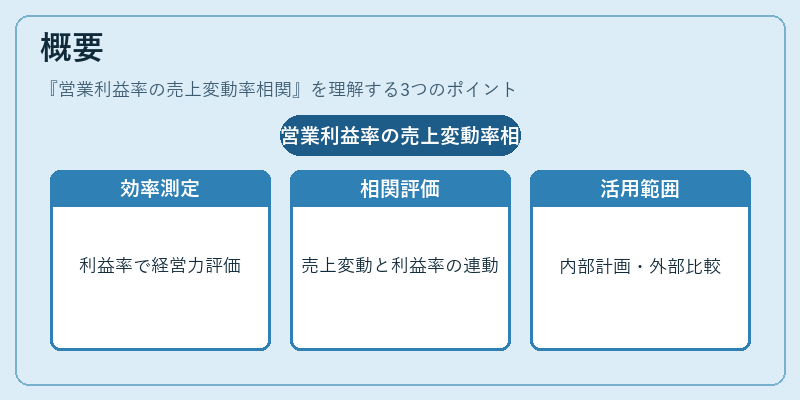
営業利益率は経営効率や価格力を測る代表的な収益性指標であり、売上高は企業活動の規模を表す。両者の相関係数は、売上が増減した際に営業利益率がどれほど変動するかを定量化し、業績推移の安定性や成長力を評価する手段として発展した。企業内部では経営計画策定・予算管理、外部では投資家やアナリストによる業績比較・予測に利用される。
役割と機能
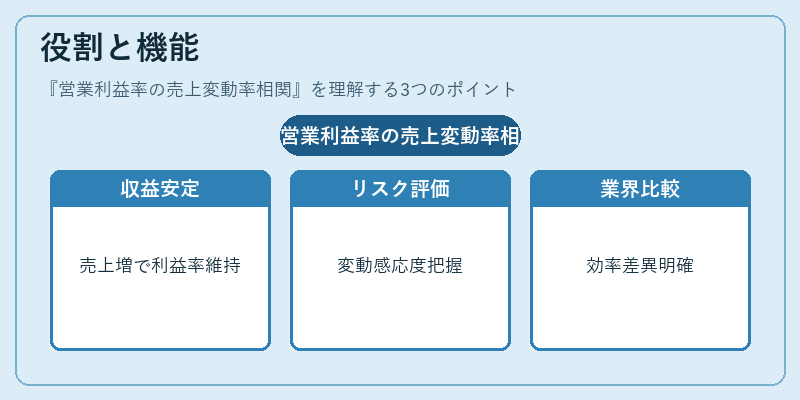
- 収益性の安定性指標:売上増加時に営業利益率が維持または向上すれば、規模拡大が効率的であることを示す。逆に相関が低い場合はスケールメリットが得られていない可能性が高い。
- リスク評価:売上変動に対する利益率の感応度(elasticity)を把握し、景気変動や競争環境下での収益脆弱性を測る。
- 業界比較:同業他社と相関係数を比較することで、事業モデルの効率化レベルやコスト構造の差異を明らかにできる。
- 予測精度向上:売上高の予測値から営業利益率の変動を推定し、将来キャッシュフローや株価評価に組み込む。
特徴
| 項目 | 内容 |
|---|---|
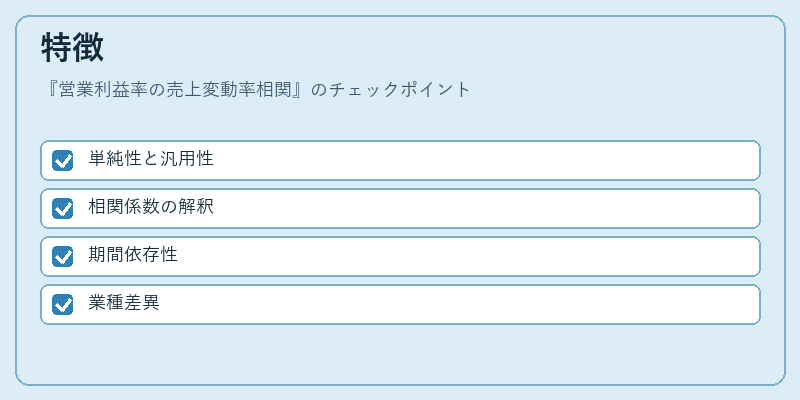
| 単純性と汎用性 | 売上高と営業利益という二つの主要項目のみで算出できるため、データ取得コストが低い。 |
| 相関係数の解釈 | 1に近ければ売上増減が直線的に利益率へ反映;0に近ければ独立した動き。負の値は逆方向の連動を示す。 |
| 期間依存性 | 短期(四半期)では季節変動やプロモーション効果が影響しやすく、長期(年次)で安定した傾向が観察されることが多い。 |
| 業種差異 | 原価率の高い製造業は売上増加に伴う利益率低下が顕著になる一方、サービス業では規模拡大で利益率が改善しやすい。 |
現在の位置づけ
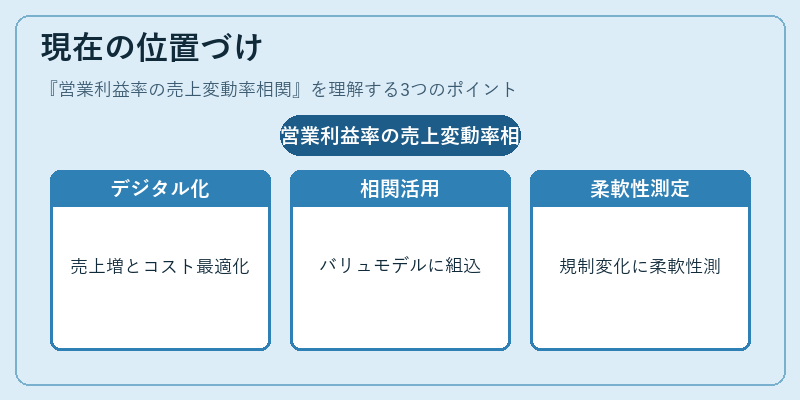
近年のデジタル化・グローバル競争により、企業は売上増加と同時にコスト構造を最適化する必要性が高まっている。その中で営業利益率の売上変動率相関は、バリュエーションモデルやESG評価に組み込まれるケースが増えている。特に、マクロ経済指標と連動した業績予測を行う際には、相関係数をパラメータ化することでシナリオ分析の精度向上が期待できる。また、規制強化や税制改正によって原価構造が変わる環境下でも、この指標は事業モデルの柔軟性を測る重要な手段として位置付けられている。
×
続きを読むには確認が必要です