退職給付引当金増減調整とは、企業が将来の退職給付に備えて計上する負債(退職給付引当金)の変動を調整した額である。
目次
概要
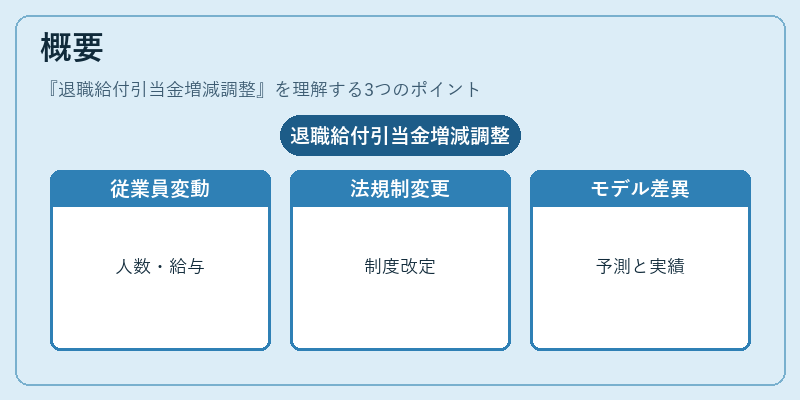
退職給付引当金は、従業員の退職時に支払うべき給付の将来価値を現在価値で算定し、貸借対照表に負債として計上する。増減調整は、その年に発生した「実際の変動」と「会計上認識すべき変動」を一致させるために行われる。主な要因には、従業員数・平均給与の変化、退職給付の法規制変更、アクチュアルデータとモデル予測との差異が含まれる。
役割と機能
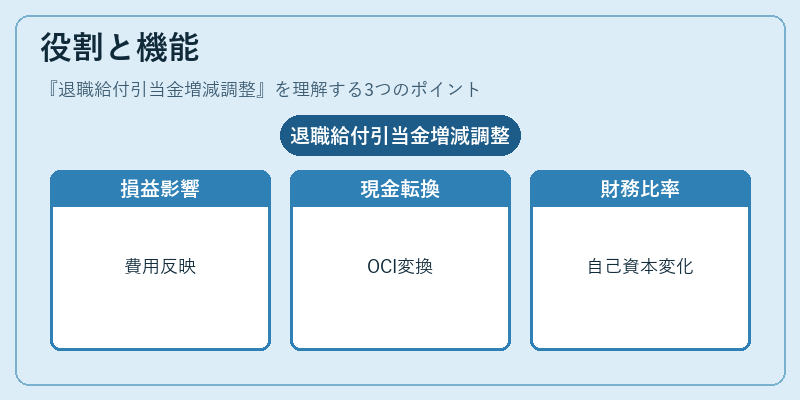
- 損益計算書への影響:増減調整は「退職給付費用」の一部として認識されるため、営業利益・経常利益に直接反映する。
- キャッシュフロー計算書の調整項目:OCI(その他包括利益)から現金流入出への転換を行い、間接法で現金収支を正確化する。
- 財務比率への影響:負債増減により自己資本比率やROE、ROICの計算基準が変わるため、投資家評価に重要な指標となる。
特徴
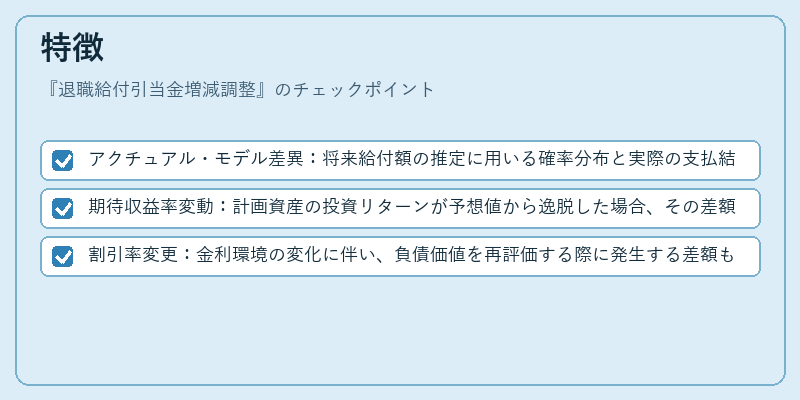
- アクチュアル・モデル差異:将来給付額の推定に用いる確率分布と実際の支払結果との差異を調整する。
- 期待収益率変動:計画資産の投資リターンが予想値から逸脱した場合、その差額は増減調整として計上される。
- 割引率変更:金利環境の変化に伴い、負債価値を再評価する際に発生する差額も含む。
これらの要素は、退職給付費用全体と区別して報告されるため、会計上の透明性が高まる。
現在の位置づけ
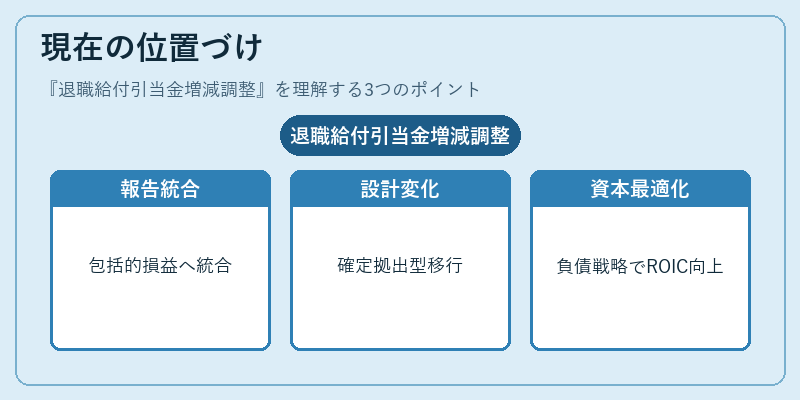
IFRS 19(退職給付)や米国GAAP ASC 715により、退職給付引当金増減調整は「包括的損益」に統合される形で報告されるようになった。これにより、企業は将来の負債変動を早期に開示し、投資家や規制機関への情報提供が充実した。
近年では、退職給付制度の設計変更(例えば確定拠出型へ移行)や金利上昇環境が増減調整額を大きく左右する要因となっている。結果として、企業は負債管理戦略と資本構成の最適化に注力し、ROIC向上への寄与を図っている。
×
続きを読むには確認が必要です