退職給付債務評価益とは、企業が将来の退職金支払義務に対して計上した負債を再評価し、その差額が利益として認識される項目である。
目次
概要
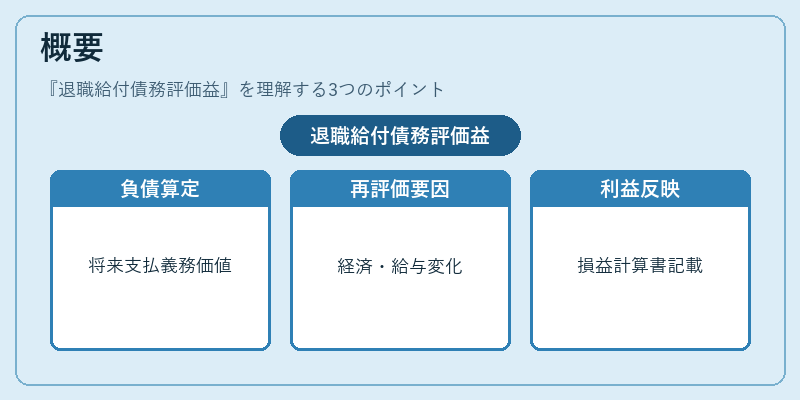
退職給付債務は、従業員への退職金や年金等の将来支払い義務を現在価値で算定したもの。経済環境や給与水準の変動により負債額が変わるため、再評価が必要となる。評価益はその差額を損益計算書へ反映し、企業の財務状態を正確に示す。
役割と機能
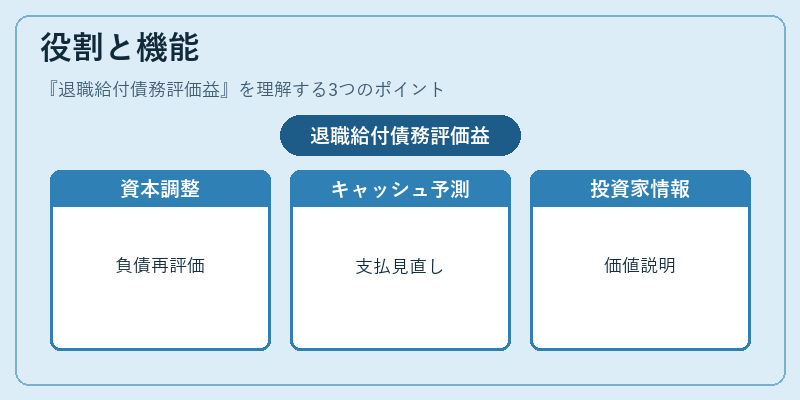
退職給付債務評価益は、以下の場面で重要な指標となる。
- 資本構成の調整:負債再評価によって総資産・純資産が変動し、自己資本比率に影響を与える。
- キャッシュフロー予測:将来支払予定額の見直しが実際のキャッシュアウトフロー計画に反映される。
- 投資家情報提供:評価益・損は企業価値に直接関係するため、株主や債権者への説明資料で利用される。
特徴
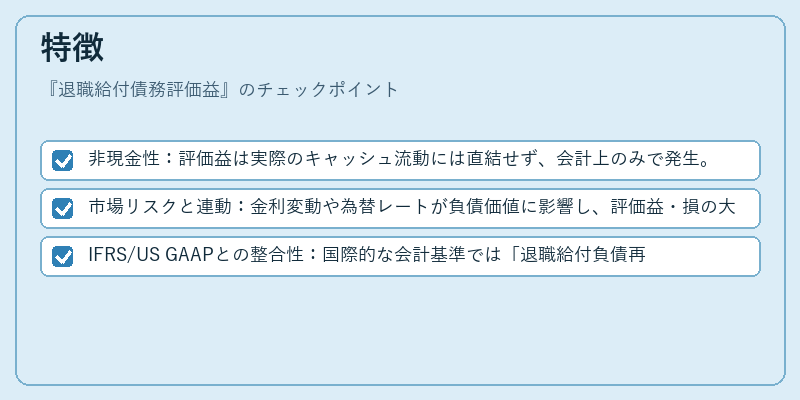
- 非現金性:評価益は実際のキャッシュ流動には直結せず、会計上のみで発生。
- 市場リスクと連動:金利変動や為替レートが負債価値に影響し、評価益・損の大きさを左右する。
- IFRS/US GAAPとの整合性:国際的な会計基準では「退職給付負債再評価差額」の項目として統一されている。
現在の位置づけ
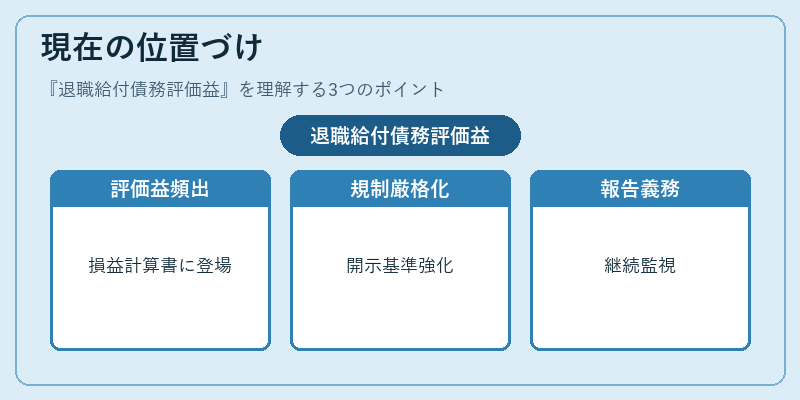
近年、低金利環境が続く中で企業は退職給付負債を減少させることが多い。その結果、評価益が損益計算書に頻繁に登場し、投資判断材料として注目されている。規制当局も財務諸表の透明性確保のため、再評価プロセスと開示基準を厳格化しており、企業は継続的なモニタリングと報告義務を負うことが求められている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事