退職給付債務繰出とは、企業が将来支払うべき退職給付に対して計上された負債を、会計期間内で実際の資金支払いとして処理することを指す。
目次
概要
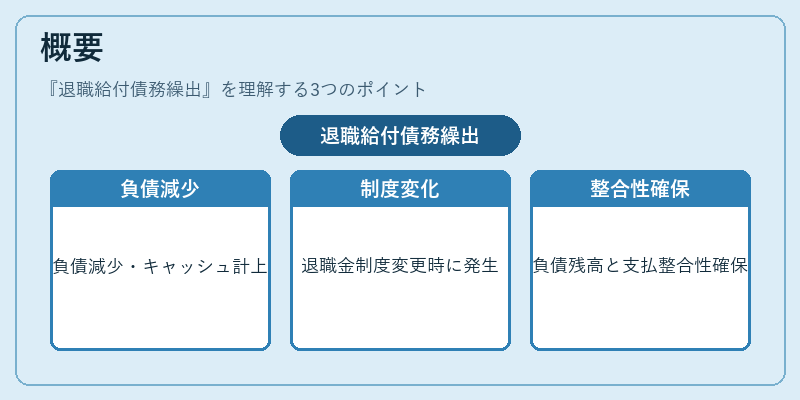
退職給付債務は、従業員の退職時に支払われる年金や退職金等の義務を将来価値で算定した負債である。企業がその負債を「繰出す」場合、計上された負債残高から実際に支払った金額分を減少させ、同時にキャッシュフロー計算書の投資活動または財務活動の項目へ現金流出として認識する。主に退職給付制度が変化したり、新たな退職金を一括で支払った場合に発生し、負債残高と実際のキャッシュフローとの整合性を保つために用いられる。
役割と機能
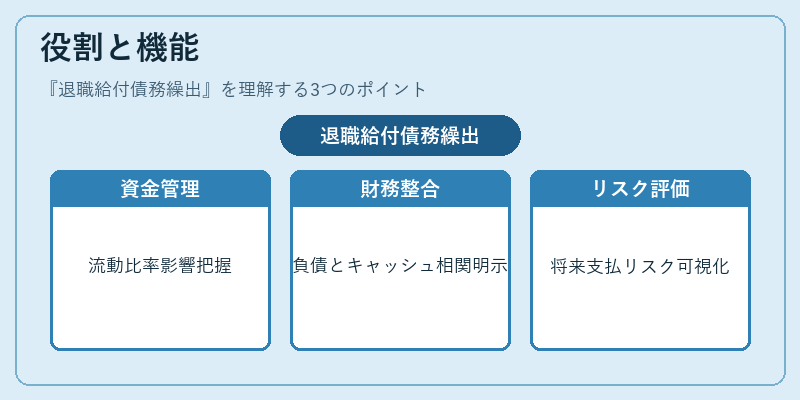
- 資金繰り管理:退職給付の大規模な一括支払いが企業の流動比率や自己資本比率に与える影響を把握できる。
- 財務諸表整合性:負債計上とキャッシュフローの相関を明示し、投資家・規制機関への説明責任を果たす。
- リスク評価:退職給付債務繰出は企業の将来支払義務に対する現金流出リスクを可視化し、WACCやROICへの影響を測定できる。
- IFRS・US GAAP適合:国際会計基準および米国会計基準では、退職給付債務の減少に伴うキャッシュフローの認識方法が明確化されているため、規制遵守を容易にする。
特徴
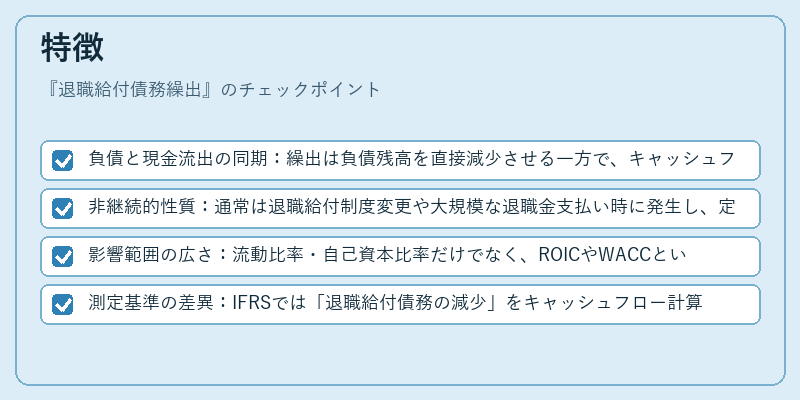
- 負債と現金流出の同期:繰出は負債残高を直接減少させる一方で、キャッシュフロー計算書では投資活動または財務活動として表示される。
- 非継続的性質:通常は退職給付制度変更や大規模な退職金支払い時に発生し、定期的な会計処理項目ではない。
- 影響範囲の広さ:流動比率・自己資本比率だけでなく、ROICやWACCといった経営指標全体に波及効果をもたらす。
- 測定基準の差異:IFRSでは「退職給付債務の減少」をキャッシュフロー計算書の投資活動に、US GAAP では財務活動に分類するケースがある。
現在の位置づけ
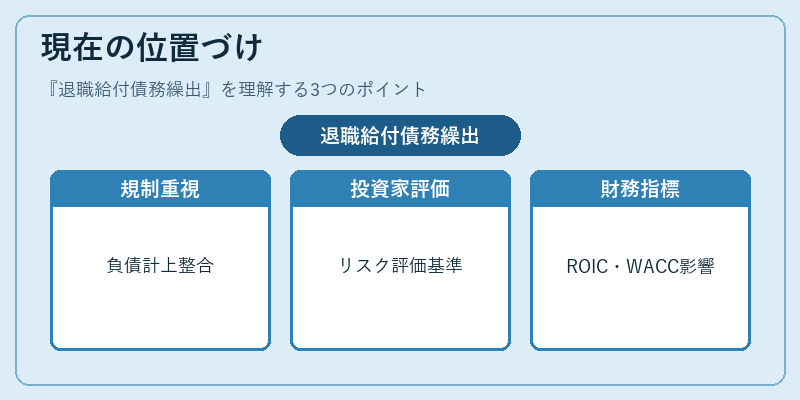
近年、企業の退職金制度改革や高齢化社会への対応として、一括支払いや積立方式の変更が進む中で、退職給付債務繰出は重要な財務指標となっている。規制当局は負債計上とキャッシュフローの整合性を重視し、企業に対して詳細な開示を求めるケースが増加している。また、投資家は退職給付債務繰出額を基に将来キャッシュフローリスクを評価し、ROICやWACCへの影響を分析するため、財務諸表の注記情報として重要視されている。
×
続きを読むには確認が必要です