金融政策非対称性とは、中央銀行が実施する金融政策手段(政策金利変更や資産購入等)が市場に与える影響が、対象となる資産クラスや経済主体によって異なる状態を指す。
目次
概要
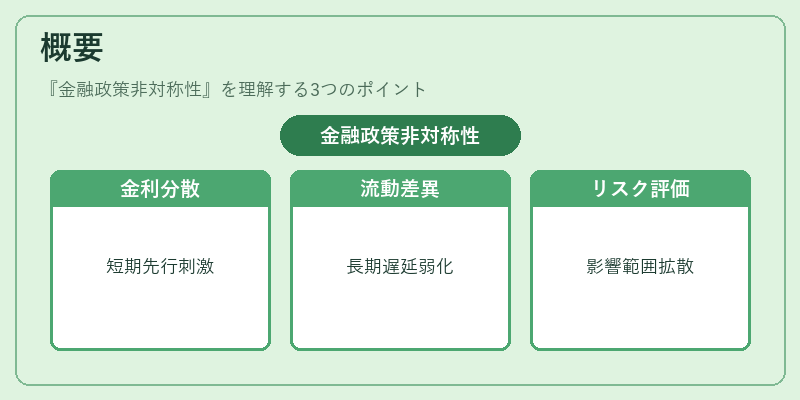
金融政策は一律の手段で市場全体を調整しようとするが、実際には金利構造、流動性供給量、リスク評価などにより影響範囲が分散される。低金利環境や資産価格上昇期においては、政策金利の変化が短期市場を先行して刺激し、長期債券や企業信用市場への伝達が遅延・弱化するケースが多い。
役割と機能
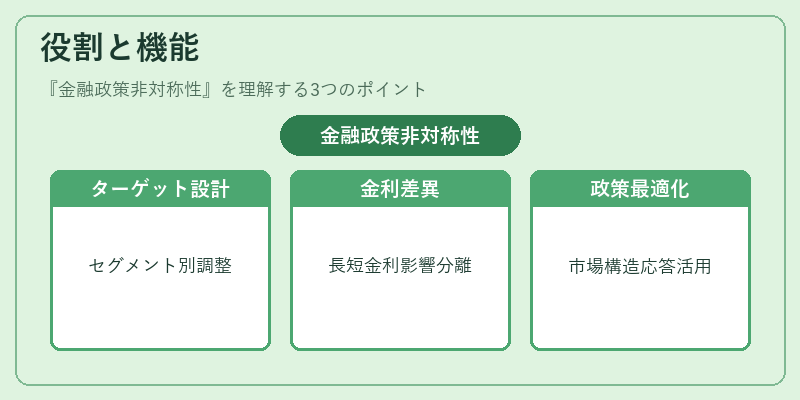
非対称性は中央銀行が特定のセグメントをターゲットにした政策設計で利用される。例えば、量的緩和(資産購入)は長期金利圧力を直接的に低下させる一方で、短期金利にはほとんど影響を与えない。このような差異は金融市場の構造変化やリスクプレミアムの調整に応じて、政策効果を最適化するために活用される。
特徴
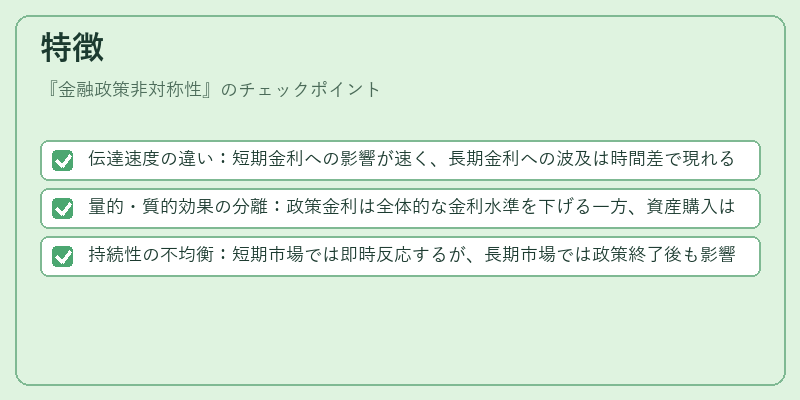
- 伝達速度の違い:短期金利への影響が速く、長期金利への波及は時間差で現れる。
- 量的・質的効果の分離:政策金利は全体的な金利水準を下げる一方、資産購入は特定の価格帯(例:国債や社債)に集中して効果が発揮される。
- 持続性の不均衡:短期市場では即時反応するが、長期市場では政策終了後も影響が残りやすい。
現在の位置づけ
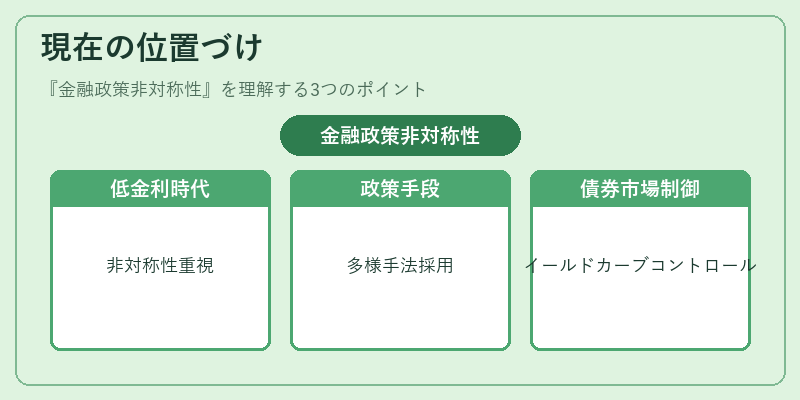
近年の低金利・超低金利環境において金融政策非対称性は重要な考慮点となっている。中央銀行は政策効果を均一化するために、フォワードガイダンスや金利スプレッド調整など多様な手段を組み合わせて運用している。また、債券市場では長期金利の制御(例:イールドカーブコントロール)が非対称性を意図的に利用する代表的事例として注目される。
×
続きを読むには確認が必要です