プレマネーDCF法とは、スタートアップ企業の将来キャッシュフローを割引現在価値で評価し、投資前の株式価値(プレマネー)を算定する手法である。
概要
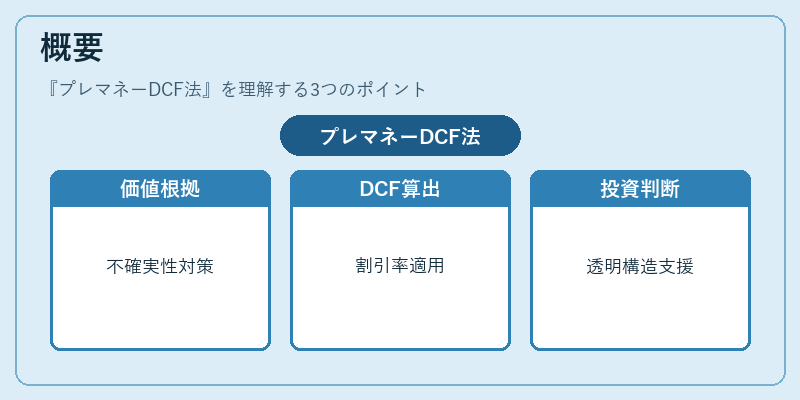
スタートアップにおける資金調達は、事業計画と市場環境が不確実な中で行われるため、企業価値の客観的根拠を提示する必要が高い。プレマネーDCF法は、将来予測キャッシュフローを基に割引率(リスク・リターン)を適用し、投資前の株式評価額を算出することで、創業者と投資家双方に対して公正な価値認識を提供する。
この手法は、シードラウンドからシリーズAへの移行期で特に重要視される。初期段階では売上や利益が未確定であるため、DCFの入力として用いられるキャッシュフローは「予測ベース」の数値になるが、その透明性と論理的構造が投資判断を支える。
役割と機能
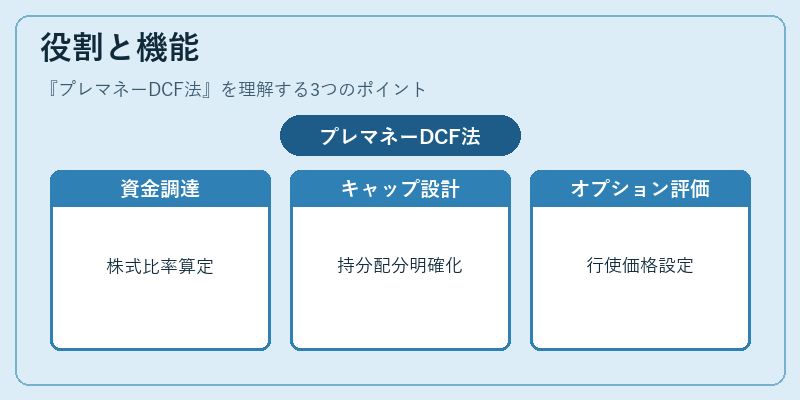
プレマネーDCF法は、以下のような場面で活用される。
1. 資金調達交渉:投資家が提示する投資額に対し、創業者側が提示できる株式比率を算定。
2. キャップテーブル設計:新規発行株式の価値を決定し、既存株主と投資家間の持分配分を明確化。
3. ストックオプション評価:将来のエグジット時点でのオプション行使価格を設定する際に、基準となるプレマネー価値を参照。
4. 投資家リスク管理:割引率に投資家が要求するリターンを反映させることで、期待リターンと実質リターンのギャップを可視化。
特徴
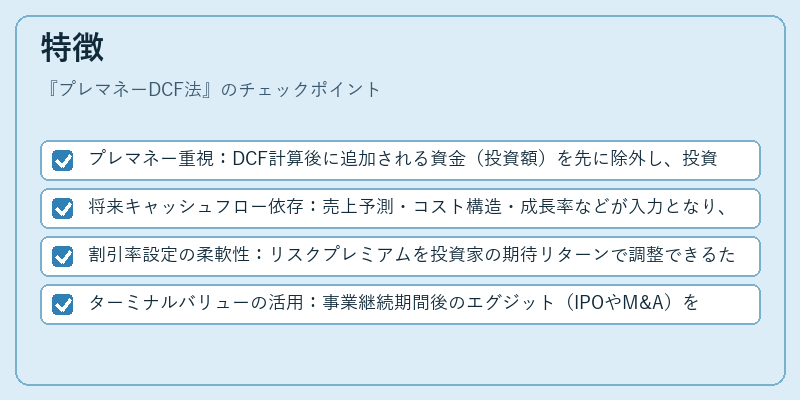
- プレマネー重視:DCF計算後に追加される資金(投資額)を先に除外し、投資前価値を純粋に評価。
- 将来キャッシュフロー依存:売上予測・コスト構造・成長率などが入力となり、事業計画の具体性が評価精度に直結。
- 割引率設定の柔軟性:リスクプレミアムを投資家の期待リターンで調整できるため、シード期とシリーズA期で同一企業でも異なる割引率を適用可能。
- ターミナルバリューの活用:事業継続期間後のエグジット(IPOやM&A)を想定し、永続価値を算出することで長期的な投資判断に対応。
これらの特徴は、他の評価手法(可比会社分析、Venture Capital Methodなど)と組み合わせることで、より堅牢なバリュエーションが実現できる。
現在の位置づけ
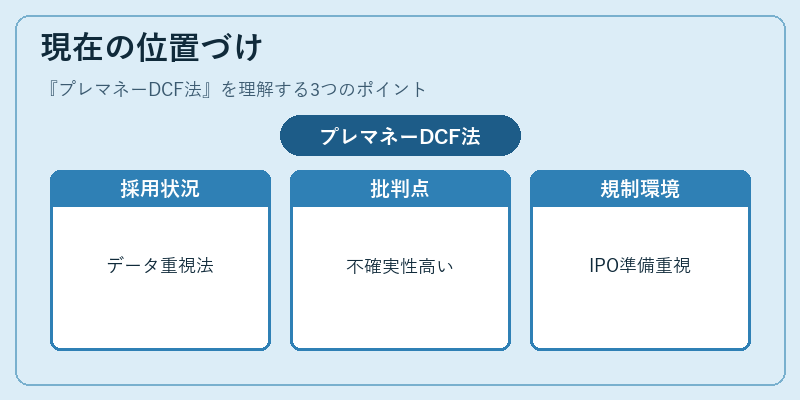
近年のベンチャー投資環境では、定量的根拠を重視する動きが加速している。プレマネーDCF法は、その中で「データドリブン」な評価手段として広く採用されている。特にシリーズA以降のラウンドでは、投資家側が複数の手法を比較検討する際の基準値として機能し、交渉の透明性を高める役割を果たしている。
一方で、初期段階の予測キャッシュフローは不確実性が高く、割引率設定に主観的要素が入りやすい点は批判されている。そのため、多数の投資家はDCFと可比会社分析を併用し、相互検証を行うケースが多い。
規制面では特別な枠組みは設けられていないものの、上場準備やIPO予備審査においては、投資家によるバリュエーション手法の妥当性評価が重要視されるため、プレマネーDCF法の適用例とその根拠を明示しておくことが推奨されている。
続きを読むには確認が必要です