連結調整仕訳とは、親会社と子会社等のグループ企業が個別に作成した財務諸表を統合し、実態に即した連結財務諸表を作成する際に行う仕訳処理である。
目次
概要
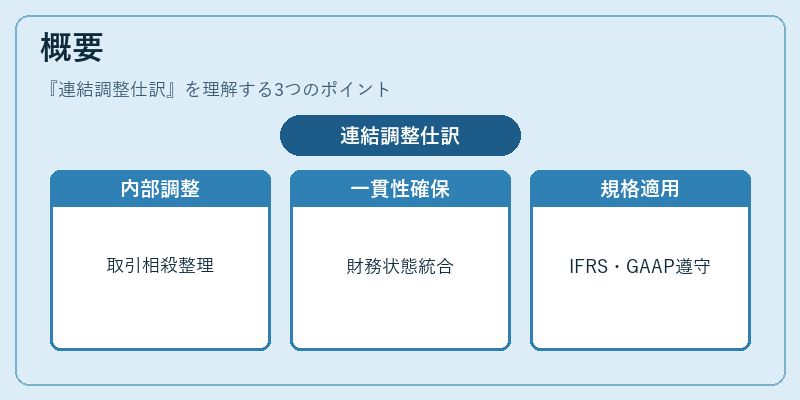
連結調整仕訳は、個別会計の枠組みでは認識されないグループ内部の取引や相殺対象を整理し、外部投資家や規制機関へ提示する財務諸表における一貫性と透明性を確保するために設けられた手続きである。連結会計では親会社が子会社の全ての資産・負債・純資産を取得し、グループ全体としての財務状態を表す必要がある。これには、売上高や費用の相殺、内部取引による利益の消去、会計方針の統一調整など、多岐にわたる仕訳が含まれる。連結調整は、IFRS 10・ASC 810等の国際規格や米国GAAPに基づき、一定のルールと手順で実施される。
役割と機能
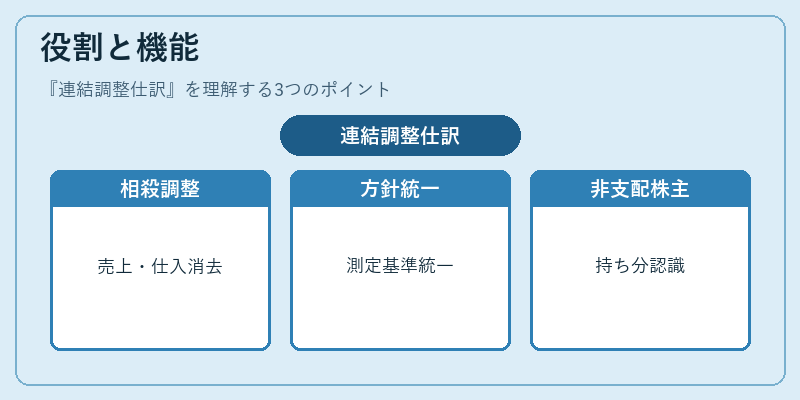
- 相殺(Elimination):親子間の売上・仕入れ、受取/支払勘定を消去し、重複計上を防止する。
- 会計方針統一:個別企業が採用した異なる測定基準(例:減価償却方法)を連結レベルで調整し、一貫性を保つ。
- 非支配株主持分の認識:子会社の持ち分に対する非支配株主の割合を計上し、純資産を正確に反映させる。
- 未実現利益消去:在庫や投資等で発生した内部取引による未実現利益を除外し、連結損益を過大評価しないよう調整する。
- 為替差異の処理:外国子会社の財務諸表を換算時に生じる為替差異を調整し、グループ全体の通貨統一性を確保する。
特徴
- 相殺対象が多岐にわたる:売上・仕入れだけでなく、利息、配当、貸付金、株式交換など、各種取引が調整対象となる。
- 会計方針の統一性を要求:個別企業間の測定基準差異は連結レベルで必ず調整されるため、グループ全体としての一貫した財務情報が得られる。
- 非支配株主持分の扱いが重要:子会社の持ち分に対する外部投資家の権益を正確に示すことで、投資判断や信用評価に直結する。
現在の位置づけ
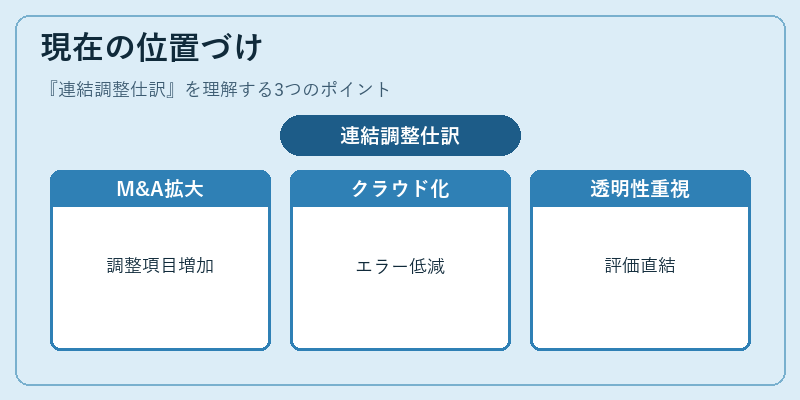
連結調整仕訳は、グローバル企業が多国籍で事業展開する中で不可欠なプロセスとなっている。近年では、M&Aによる子会社取得頻度の増加や、IFRS 9・ASC 842等新規会計基準の導入に伴い、調整項目が拡大している。また、クラウド型連結ソフトウェアの普及により、手作業でのエラーリスク低減と処理速度向上が実現されている。さらに、投資家や規制機関からの透明性要求が高まる中、非支配株主持分や未実現利益消去の精度が企業評価に直結するため、連結調整仕訳は財務報告の核となる要素として位置付けられている。
×
続きを読むには確認が必要です